AI 핵심 요약
beta- 대한건설정책연구원이 30일 건설경기 회복 지연을 전망했다
- 수주·인허가 늘었지만 공사비 상승과 금리 부담이 컸다
- 서울·수도권 주택 강세 속 공급 효과는 시차가 예상됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
[서울=뉴스핌] 최현민 기자 = 건설경기가 수주와 인허가 등 선행지표 개선에도 공사비 상승과 금리 부담으로 본격적인 회복까지 시간이 더 걸릴 것이란 전망이 나왔다. 주택시장은 서울·수도권을 중심으로 매매와 전세가격 강세가 이어지는 가운데 공급 확대 대책의 효과가 실제 착공과 입주로 이어지기까지는 시차가 있을 것으로 분석됐다.
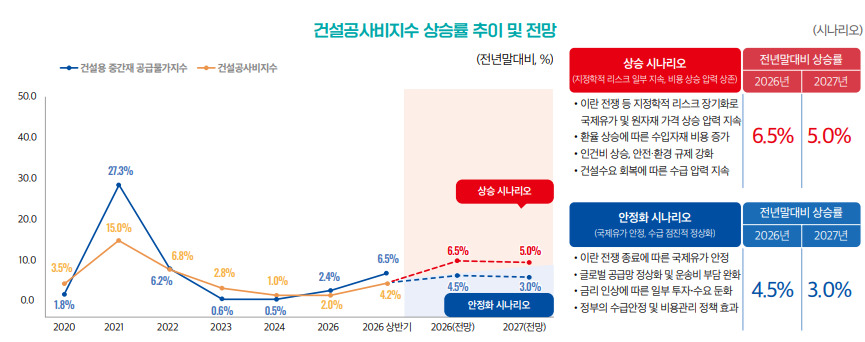
대한건설정책연구원은 '지표로 보는 건설시장과 이슈 2026년 3분기'를 발간하고 건설·전문건설·주택시장의 3분기 흐름과 4분기 전망을 30일 발표했다. 이번 보고서에는 주요 건설자재 가격과 공사비지수 전망, 지방 건설경기 부진, 8·13 대책이 건설시장에 미치는 영향 등이 함께 담겼다.
3분기 건설시장은 선행지표가 반등했지만 실제 공사 실적을 보여주는 동행지표는 여전히 부진했다.
7월 누계 기준 건설수주는 전년 동기 대비 15.8% 증가했고 건축허가와 착공면적도 각각 1.4%, 4.5% 늘었다. 반면 건설기성은 5.1% 감소했다. 건설수주도 6월 17.8%, 7월 34.0% 각각 줄어 최근 흐름만 놓고 보면 회복세가 이어질지는 불확실한 상황이다.
연구원은 4분기로 갈수록 건설경기가 다소 개선될 것으로 내다봤지만 본격적인 회복은 2027년 이후 가능할 것으로 전망했다. 내년에는 확장재정에 따른 사회간접자본(SOC) 투자 확대와 반도체 메가프로젝트, 3기 신도시 사업 등이 토목과 건축 부문 회복을 이끌 것으로 분석했다.
전문건설업은 전체 건설수주 증가에 힘입어 하도급을 중심으로 계약액이 늘었다. 다만 전문건설업 경기실사지수(BSI)는 3분기 소폭 개선됐음에도 최근 3년 중 가장 낮은 수준에 머물러 체감경기는 여전히 부진한 것으로 나타났다.
4분기 계약액은 명목 기준 증가할 가능성이 있지만 공사비 상승 부담이 업황 회복을 제약할 것으로 예상됐다. 공사원가 상승에 따른 입찰 경쟁력 저하와 종합·전문건설업 간 업역 갈등, 지방 분양시장 침체도 부담 요인으로 꼽혔다. 연구원은 공사비 안정 여부가 전문건설업 회복을 좌우할 핵심 변수라고 진단했다.
주택시장은 건설경기와 다른 흐름을 보이고 있다. 공급 선행지표가 부진한 가운데 서울과 수도권을 중심으로 매매·전세가격 상승세가 이어지고 있다.
7월 서울 아파트 매매가격지수는 연초 대비 5.3% 상승한 반면 지방은 0.1% 오르는 데 그쳐 지역 간 격차가 크게 벌어졌다. 8·13 수도권 주택공급 확대 대책이 발표됐지만 실제 착공과 입주까지 시간이 걸리는 만큼 단기간 가격 안정 효과는 제한적일 것으로 분석됐다.
4분기에도 매매와 임대차시장의 동반 강세가 이어질 가능성이 크다는 전망이다. 서울 전세수급지수는 127.5로 약 5년 만에 최고 수준을 기록했고 수도권 주택시장 소비심리지수와 한국은행 주택가격전망 소비자동향지수(CSI)도 2분기 이후 상승세를 보이고 있다. 연구원은 전세시장 강세와 소비심리 회복이 맞물리면서 매수세가 확대될 가능성이 있다고 봤다.
박선구 대한건설정책연구원 실장은 "건설시장은 선행지표의 반등에도 불구하고 공사비 상승과 금리 인상, 지방 건설경기 부진 등으로 동행지표의 회복이 지연되고 있다"며 "8·13 대책의 공급 확대 효과가 현장에 나타나기 위해서는 PF 자금조달 여건 개선과 함께 공사비 안정화, 지방 건설수요 복원을 위한 정책적 대응이 병행돼야 한다"고 말했다.
[AI Q&A]
Q. 건설경기는 회복 국면에 들어선 건가?
일부 선행지표는 개선됐다. 7월 누계 건설수주는 전년 동기보다 15.8% 늘고 건축허가·착공면적도 증가했지만 건설기성은 5.1% 줄어 실제 현장 체감경기는 아직 부진하다.
Q. 본격적인 건설경기 회복 시점은 언제로 보나?
연구원은 4분기부터 개선 흐름이 나타날 수 있지만 본격적인 회복은 2027년 이후로 전망했다. SOC 투자 확대와 반도체 메가프로젝트, 3기 신도시 등이 주요 회복 요인으로 꼽혔다.
Q. 전문건설업 체감경기는 어떤가?
계약액은 늘었지만 경기실사지수는 최근 3년 중 가장 낮은 수준이다. 공사비 상승과 입찰경쟁력 저하, 지방시장 침체가 업황 회복을 제약하고 있다.
Q. 서울과 지방 주택시장 격차는 어느 정도인가?
7월 기준 서울 아파트 매매가격지수는 연초보다 5.3% 오른 반면 지방은 0.1% 상승에 그쳤다. 서울·수도권 중심의 강세가 이어지면서 지역 간 양극화가 심화되고 있다.
Q. 4분기 주택시장 전망은?
매매와 임대차시장 모두 강세가 이어질 가능성이 크다는 전망이다. 서울 전세수급지수가 약 5년 만에 최고 수준을 기록한 데다 수도권 주택 소비심리와 주택가격전망 CSI도 상승하고 있어 매수세가 확대될 수 있다고 분석했다.
min72@newspim.com