AI 핵심 요약
beta- IB업계가 7일 에버퓨어 실적 가속을 전망했다.
- AI 데이터센터 수요와 하이퍼스케일러 계약이 늘었다.
- 에버퓨어는 연간·중기 가이던스를 크게 높였다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

매출-이익 급증, 내년 전망도 맑음
IB들 연이은 목표주가 상향
이 기사는 10월 7일 오전 12시49분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 투자은행(IB) 업계는 AI 데이터센터 수요 증가에 힘입어 에버퓨어(P)의 매출 성장이 이미 가속화됐고, 앞으로 상당 기간 실적 호조가 이어질 것으로 예상한다.
인공지능(AI) 모델을 이용한 공식 자료 분석에 따르면 에버퓨어는 포춘 500 기업들을 포함해 고성능 데이터 처리와 초저지연 스토리지, AI 학습 데이터 관리가 필수적인 대규모 글로벌 기업 및 기관들을 고객으로 확보했다.
JP 모간(JPM)을 포함해 대규모 실시간 거래 및 가상화 데이터를 다루는 글로벌 은행과 금융기관, 핀테크 업체부터 생성형 AI 플랫폼과 IT 인프라를 중심으로 한 IT 및 AI 기업, 대용량 유전체 분석과 의료 영상을 다루는 헬스케어 업체들, 고도의 데이터 세이프가드 및 사이버 복원력이 필요한 공공 및 국방 분야의 기관들이 에버퓨어의 고객들이다.
이 밖에 넷플릭스(NFLX)를 포함해 대용량 동영상 콘텐츠를 스트리밍하는 미디어 기업이나 대규모 딜러 네트워크를 운영하는 제조 및 자동차 섹터도 에버퓨어의 제품과 서비스를 필요로 한다.
AI 모델을 이용한 하이퍼스케일러들의 공식 자료를 종합, 분석한 결과에 따르면 에버퓨어는 아마존(AMZN)의 클라우드 사업 부문인 아마존웹서비스(AWS)와 마이크로소프트(MSFT)의 애저(Azure), 알파벳(GOOGL) 자회사인 구글 클라우드 플랫폼 등과 전략적 기술 파트너십을 체결하는 한편 직접적인 제품 공급 등 공격적인 행보를 취하고 있다.
먼저, 3대 클라우드 사업자와 파트너십이 연이어 이뤄졌다. 마이크로소프트와 깊은 파트너십을 맺고 '에버퓨어 클라우드 데디케이트(Everpure Cloud Dedicated)'를 애저 마켓플레이스에서 전용 블록 스토리지 서비스 형태로 직접 통합 공급 중이고, 아마존웹서비스 마켓플레이스 내에서도 에버퓨어 클라우드 및 포트웍스 플랫폼을 통합해 엔터프라이즈 워크로드를 하이브리드 클라우드 환경으로 매끄럽게 이전할 수 있도록 지원하고 있다.
구글 클라우드 플랫폼에서는 에버퓨어의 퓨리티 운영체제 기반의 스토리지 및 포트웍스 컨테이너 솔루션을 연동해 공급하고 있다.
에버퓨어는 하이퍼스케일러들과 파트너십에 머물지 않고 직접적인 고객으로 비즈니스를 전개하고 있다. 하이퍼스케일러 자체의 데이터센터 인프라용 공급업체로 진입하는 성과를 거둔 것.
보도에 따르면 업체는 기존 대형 빅테크 하이퍼스케일러 중 하나인 메타 플랫폼스(META)를 고객으로 둔 가운데 지난 8월 또 다른 업체를 신규 고객으로 확보했다. 하이퍼스케일러 자체 데이터센터 내 하드 디스크 드라이브(HDD)를 에버퓨어의 고효율 다이렉트플래시(DirectFlash) 시스템으로 대체하는 대규모 인프라 공급 계약을 연이어 체결하면서 주가와 이익 성장의 강력한 동력을 마련했다.
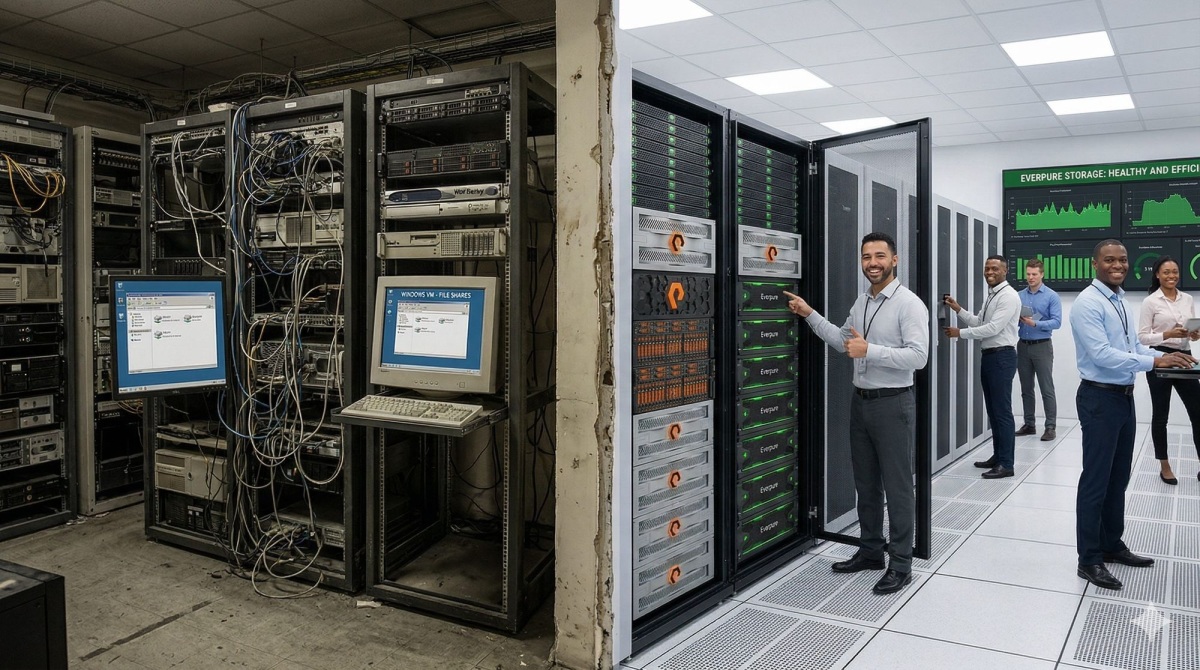
8월 계약을 체결한 두 번째 하이퍼스케일러는 세계 5위권 업체로, 2028 회계연도부터 본격적인 매출이 발생할 전망이다.
2026넌 8월26일 발표된 2027 회계연도 2분기 매출액은 11억9000만달러로, 전년 동기 대비 무려 37.7% 급증했다. 이번 결과는 월가의 예상치인 10억9000만달러를 훌쩍 웃도는 수치다. 제품 판매액이 6억8700만달러로 전년 대비 54% 뛰었고, 구독 서비스 매출 역이 20% 늘어난 4억9900만달러로 집계됐다.
회계연도 2분기 조정 주당순이익(EPS)은 0.70달러로, 이 역시 투자은행(IB) 업계의 전망치인 0.58~0.59달러를 큰 폭으로 상회했다. 조정 영업이익은 2억3000만달러로 1년 전에 비해 77% 폭증했고, 영업이익률은 19.4%로 나타났다.
시장 전문가들은 AI와 고성능 제품 수요가 가속화된 데 주목한다. 프리미엄 스토리지와 테라바이트급 고성능 라인업으로 전환이 빠르게 전개되면서 제품의 평균 판매 단가(ASP)와 매출액이 동시에 급증했다는 설명이다.
메타 플랫폼스에 이어 2분기 중 글로벌 5대 하이퍼스케일러와 신규 설계 및 공급 계약을 체결한 데 대해 월가는 에버퓨어의 경쟁력과 시장 입지를 보여주는 대목이라는 데 한 목소리를 낸다.
회계연도 2분기 영업현금흐름과 잉여현금흐름이 각각 1억3600만달러와 2억3800만달러 적자를 기록했는데 이는 AI 스토리지용 핵심 부품의 안정적 수급을 위해 전략적으로 선구매를 진행한 데 따른 결과로 풀이된다. 일시적인 현상이라는 판단이다.
경영진은 2027 회계연도의 연간 실적 전망을 상향 조정했다. 매출액 가이던스를 기존 44억1000만~45억1000만달러에서 50억3000만~50억7000만달러로 올려 잡았다. 전년 대비 37~38% 성장을 예고한 셈이다.
연간 조정 영업이익 전망치 역시 8억2000만~8억6000만달러에서 9억4000만~9억6000만달러로 상향 조정했다.
업체는 9월 개최한 '2026 애널리스트 미팅'에서 2028 회계연도의 예비 전망(Preliminary Outlook)을 제시해 눈길을 끌었다. 2028 회계연도 매출액이 70억~73억달러로 2027 회계연도 전망치에서 39~45% 급증하는 시나리오를 제시한 것. 이는 투자은행(IB) 업계의 평균 전망치 62억달러를 훌쩍 웃도는 수치다.
조정 영업이익 전망치는 17억~19억달러로 내놓았다. 2027 회계연도 전망치보다 최대 두 배 높은 수치다. 매출 성장과 함께 조정 영업이익률 역시 24~27%로 뛸 전망이라고 경영진은 밝혔다.
AI 모델을 이용한 자료 분석에 따르면 업체는 폭발적인 가이던스에 대해 네 가지 성장 축을 근거로 제시했다. 단순한 장비 판매 확대가 아니라 핵심 영역에서 성장이 가속화되는 구조적 모멘텀이 외형 성장과 수익성 향상을 이끈다는 얘기다.
우선, 전통 기업들의 올 플래시 스토리지 전환과 온프레미스 AI 구축 수요가 지속되면서 기존 코어 및 엔터프라이즈 부문의 매출이 탄탄하게 늘어날 전망이다.
여기에 포트웍스와 쿠버네티스 및 클라우드 기반 소프트웨어를 중심으로 현대적 데이터 소프트웨어 판매가 급증하는 한편 대규모 거대언어모델(LLM) 학습과 추론용 고성능 데이터 플랫폼 공급이 대폭 뛸 것으로 예상된다.
마지막으로, 하이퍼스케일러 솔루션이다. 소위 빅5 하이퍼스케일러 데이터센터에 다이렉트플래시 및 라이선스 공급을 본격화하면서 2028 회계연도 매출액과 이익 성장을 주도할 것이라는 관측이다.
경영진은 기존 코어 비즈니스를 제외한 나머지 3개 신사업 영역의 매출 비중이 2030 회계연도까지 전체 매출액의 약 20% 수준까지 확대할 것으로 예상한다.
투자은행(IB) 업계는 강세론에 무게를 두고 있다. JP 모간이 목표주가를 145달러에서 165달러로 올리며 '매수' 투자 의견을 제시했고, 노스랜드 증권은 128달러에서 167달러로 조정하며 '시장수익률 상회' 의견을 내놓았다.
파이퍼 샌들러와 씨티그룹이 목표주가를 각각 133달러에서 162달러, 130달러에서 160달러로 높여 잡았고, 니덤이 140달러에서 150달러로 올렸다.
shhwang@newspim.com