AI 핵심 요약
beta- 애플은 13일 스마트홈 행사와 신제품 출시를 잇달아 진행했다
- 폴더블 아이폰과 스마트홈 제품이 정체된 주가를 반등시킬지 주목된다
- 높은 밸류에이션과 성장 둔화로 신제품 흥행에 대한 우려도 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

"초대형 히트작 필요" 애플, 아이폰 듀오·스마트홈에 주가 반등 기대
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 10월 13일 블룸버그통신 기사(Apple Needs Phones and Smart Homes to Revive Pricey Stock)입니다.
[서울=뉴스핌] 김현영 기자 = 애플(종목코드: AAPL)이 이번 주 다양한 신제품과 개선된 기존 제품을 잇달아 선보인다. 그러나 투자자들은 이것만으로 수개월째 제자리걸음인 애플 주가를 끌어올릴 수 있을지 확신하지 못하고 있다. 애플은 시장에서 가장 비싼 종목 가운데 하나다.
블룸버그통신에 따르면 애플은 13일(현지시간) 스마트홈 제품 행사를 열고 애플 초인종과 애플 온도조절기를 공개한다. 이달 하순에는 터치스크린 맥북과 새 아이패드 미니를 출시할 계획이다. 16일에는 신형 폴더블 아이폰 '아이폰 듀오'의 사전 주문이 시작된다. 애플의 최대 수익원인 아이폰 역사상 가장 큰 디자인 변화로, 가격도 그만큼 비싸다.
애플 주가에 걸린 판돈은 크다. 애플 주가는 스마트홈 시장 진출 소식과 함께, 애플이 거리를 둬온 대규모 인공지능(AI) 투자에 대한 회의론이 맞물리며 7월 말 사상 최고치로 치솟았다. 하지만 이후 몇 달간 사실상 횡보하고 있다.
55억 달러를 운용하는 앤더슨캐피털매니지먼트의 피터 앤더슨 최고투자책임자(CIO)는 "이 정도 규모의 기업이 성장세를 끌어올리려면 초대형 히트 제품이 필요하다"며 "지금 나오는 제품 중 변곡점을 만들 만큼 흥미로운 것이 있는지는 잘 모르겠다"고 말했다.
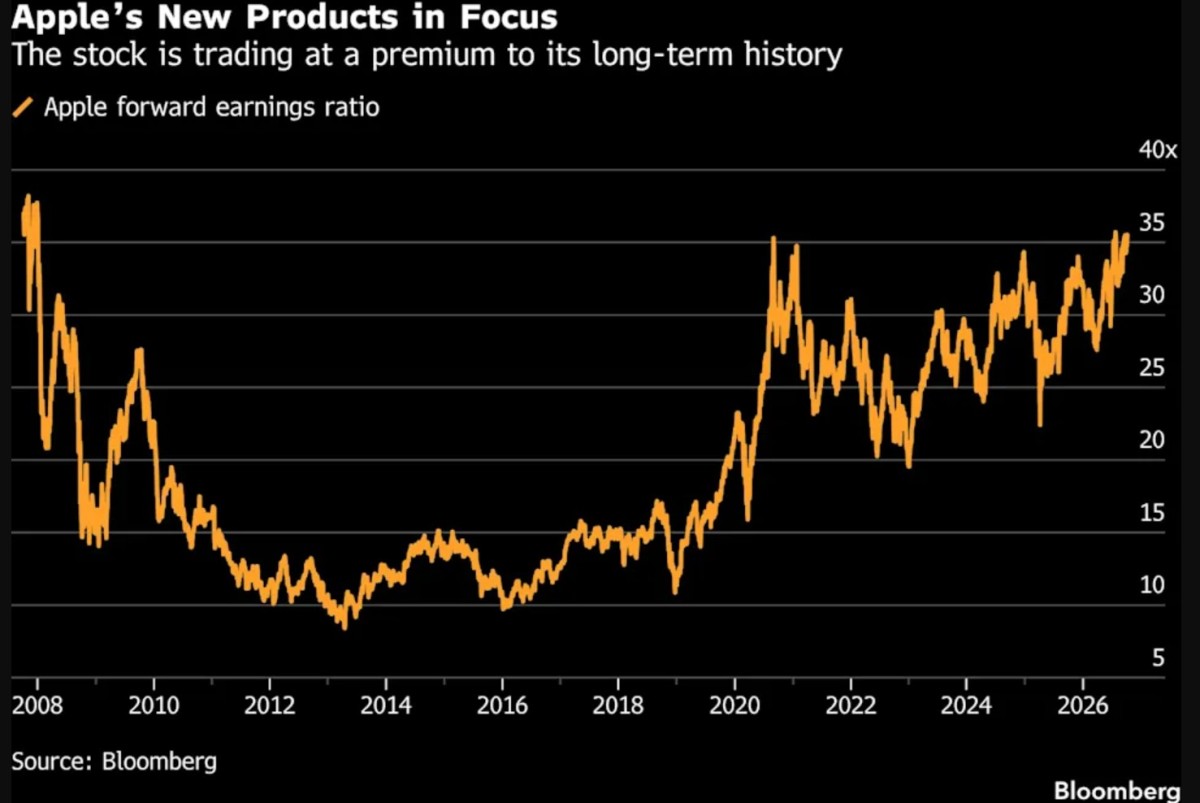
애플 주가는 올해 들어 25% 올라 '매그니피센트7' 빅테크 가운데 가장 높은 상승률을 기록하고 있다. 향후 12개월 예상 실적 기준 주가수익비율(PER)은 35배를 넘어 2007년 이후 최고 수준에 근접했다. 10년 평균인 24배를 크게 웃도는 수치다. 애플은 선행 PER 19배인 S&P500지수 편입 종목 가운데 가장 비싼 50개 종목에 속한다.
이 같은 고평가는 AI 투자 흐름 속에서 애플이 차지하는 독특한 위치를 반영한다. 애플은 지출 위험에는 노출되지 않으면서도 AI 기술 발전의 핵심 수혜자로 꼽힌다. 존 터너스 신임 최고경영자(CEO)에 대한 투자자들의 높은 기대, 그가 제품군을 업그레이드하고 확대해 성장을 이끌어낼 것이라는 희망도 반영돼 있다.
그러나 위험 요인도 있다. 블룸버그인텔리전스는 지난주 보고서에서 애플이 예상보다 약한 수요로 일부 아이폰 모델의 부품 주문을 줄였다고 밝혔다. 소비자들은 끈질긴 인플레이션에 압박을 받고 있고, 애플은 메모리 칩 등 부품 비용 상승으로 가격을 인상해야 했다.
혁신 부족 등을 이유로 애플 주식을 보유하지 않은 앤더슨 CIO는 "애플은 제품을 완벽하게 만들어내지만, 이 제품들이 크게 성공할 것이라고 기대하기는 어렵다"고 말했다. 그는 "스마트홈 시장에는 이미 수년 전부터 주요 업체들이 자리 잡고 있는 데다, 애플은 소비자들이 큰 압박을 받는 시장에 제품을 내놓고 있다"고 지적했다.
게다가 애플의 성장률은 다른 빅테크 기업들에 뒤처져 있어 높은 밸류에이션이 더욱 두드러진다. 애플의 회계연도는 9월 30일 끝났으며, 몇 주 뒤 실적 발표에서 연간 매출이 15% 증가한 것으로 나타날 전망이다. 하지만 이는 정점에 가까운 수치로 보인다. 성장률은 2027회계연도 10%, 2028회계연도 7.8%로 둔화될 것으로 예상된다.
앤더슨 CIO는 "애플은 가치주로도, 성장주로도 보이지 않는다"며 "현재 PER 수준을 고려하면 여기서 주가가 더 크게 오를 것으로 기대하기는 어려워 보인다"고 말했다.
물론 성장 둔화를 겪는 것은 애플만이 아니다. 기술 업종 전반의 매출도 향후 몇 년간 성장세가 둔화될 전망이다. 다만 성장률 자체는 훨씬 높은 수준이다. 블룸버그인텔리전스에 따르면 S&P500 정보기술 업종 매출은 2026년 37%, 2027년 29% 증가할 것으로 예상된다.
애플 신제품이 회사의 실적 전망을 바꿀 수 있을지는 지켜봐야 한다. 하지만 월가는 아직 전망치 수정을 서두르지 않고 있다. 애플의 2027회계연도 순이익에 대한 애널리스트 예상치는 최근 3개월간 0.6% 낮아진 반면, 매출 예상치는 0.7% 높아졌다.
개인 포트폴리오에 애플 주식을 보유한 루 장 퓨전펀드 창업자 겸 매니징파트너는 "애플의 제품 로드맵은 유망해 보이지만, 1세대 신제품이 전체 매출에 큰 의미를 갖지는 않을 것"이라고 말했다. 그는 "폴더블 듀오가 대규모 교체 주기를 이끌 만한 새로운 활용 사례를 만들어낼지는 지켜봐야 한다"고 덧붙였다.
그럼에도 장 파트너는 애플 주식을 긍정적으로 본다. 애플이 AI 서비스를 개선할 여지가 있지만, 소비자가 새로운 기술에 접근하는 관문이라는 점에서 계속 수혜를 볼 것이라는 판단이다.
그는 "모든 AI 기업이 서로 경쟁하고 있지만, 새 모델을 출시할 때마다 핵심 유통 채널로 애플을 필요로 한다"며 "이 분야에서 애플은 사실상 경쟁자가 없다"고 말했다. 이어 "듀오의 초기 보급률이 높지 않더라도 애플이 하드웨어 측면에서 계속 성과를 낸다면 프리미엄 밸류에이션을 받을 자격이 있다"고 강조했다.
kimhyun01@newspim.com