AI 핵심 요약
beta- 한경협은 14일 국내 지분공시 사각지대를 지적했다
- 파생상품 활용으로 대량보유자 실질 지분이 은닉될 수 있다
- 보고서는 공시 기준을 3%로 낮추고 법률 정비를 제안했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
기관투자자 공시 부담 완화와 대조…보유 기준 5%→3% 인하 검토 제안
[서울=뉴스핌] 서영욱 기자 = 미국과 일본 등 주요국이 일반주주 보호를 위해 지분공시 규제를 정비하고 있지만 우리나라는 파생상품을 통한 지분 은닉 등 공시 사각지대가 여전하다는 지적이 나왔다.
기관투자자의 주주활동을 지원하기 위한 공시 부담 완화에 앞서 대량 지분 보유자의 실질적인 영향력을 투명하게 공개할 수 있도록 제도를 보완해야 한다는 주장이다.
한국경제인협회는 14일 오성근 제주대학교 법학전문대학원 교수에게 의뢰한 '보유지분변동 공시제도 개선방안' 보고서를 통해 이같이 밝혔다.
보고서에 따르면 미국 증권거래위원회(SEC)는 지난 2023년 10월 대량보유 보고 규칙을 개정해 공시 기한을 단축하고 파생상품 관련 정보 공개 요건을 명확히 했다.
현금결제형 파생상품도 일정한 요건에서는 실질적 소유권이 인정될 수 있다는 해석 지침을 제시했다. 명시적 계약이 없더라도 투자자들의 공동 행동에 따라 지분을 합산할 수 있다는 점도 분명히 했다.
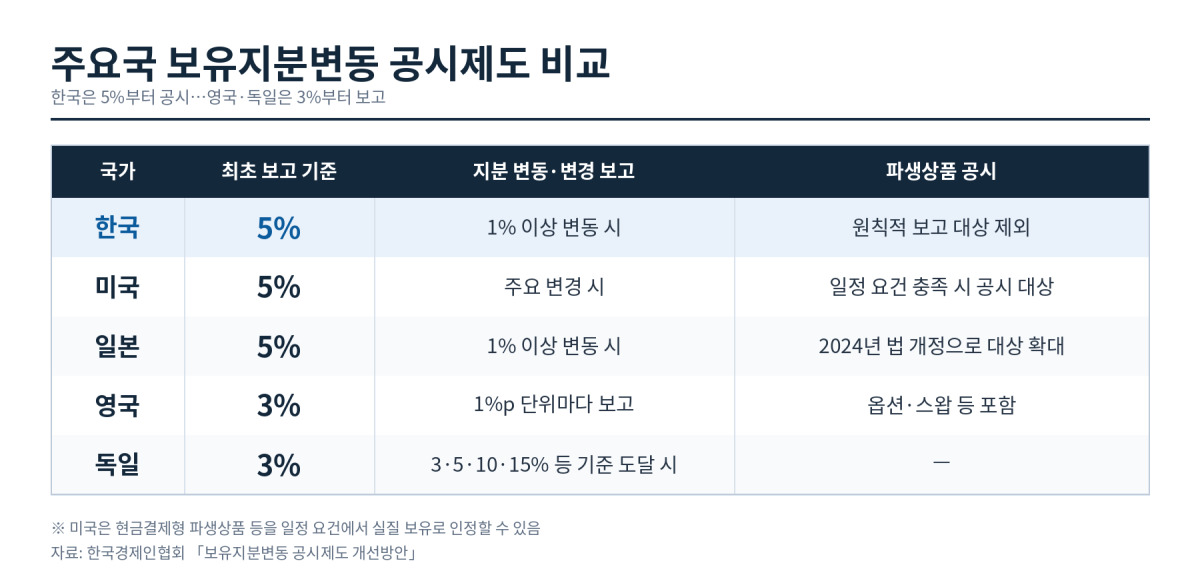
일본 역시 2024년 금융상품거래법을 개정해 일정한 현금결제형 파생상품을 대량보유 보고 대상에 포함하고 공동보유자 판단 기준을 정비했다. 영국과 독일은 지분공시 기준을 한국·미국·일본의 5%보다 낮은 3%로 적용하고 있다.
반면 우리나라는 2008년 자본시장법 제정 이후 대량보유 보고 기준인 '5%룰'의 핵심 체계가 크게 달라지지 않았다. 특히 총수익스왑(TRS)과 같은 파생상품을 활용하면 실제 경제적 이익을 누리는 투자자와 주식의 법적 소유자가 분리돼 지분 보유 사실이 드러나지 않을 수 있다.
헤지펀드 등이 여러 금융회사와 TRS 계약을 체결해 대규모 주식에 대한 경제적 이해관계를 확보하더라도 공시 대상에서 빠질 가능성이 있다는 것이다. 이후 계약을 정리하고 주식을 직접 취득하면 시장에 알려지지 않았던 대주주가 갑자기 등장하는 상황도 발생할 수 있다.
공동보유자 판단 기준도 문제로 지목됐다. 국내에서는 투자자 간 합의나 계약을 중심으로 공동보유 여부를 판단하지만 미국과 일본 등은 묵시적인 합의와 실질적인 협력 관계까지 고려한다.
보고서는 현행 5%인 공시 기준을 3%로 낮추는 방안을 검토하고 파생상품을 통한 실질 지분 보유와 공동보유 관계를 보다 폭넓게 파악할 수 있도록 법률을 정비해야 한다고 제안했다.
오성근 교수는 "지분공시는 주주활동의 걸림돌이 아니라 일반주주와 기관투자자 간 정보 비대칭을 조기에 걸러내는 경보 장치로 재설계해야 한다"며 "파생상품을 통한 지분 은닉과 공시 사각지대를 메우는 입법이 요구된다"고 강조했다.
syu@newspim.com