AI 핵심 요약
beta- 코어위브는 14일 회사채 유통금리가 15%를 넘어섰다
- 차입 확장 모델에 대한 우려로 채권값과 주가가 급락했다
- CEO는 계약 잔고로 채무를 감당할 수 있다고 주장했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 15일 오전 08시02분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 이홍규 기자 = 이른바 '네오클라우드'로 불리는 인공지능(AI) 클라우드 업체 코어위브(CRWV)의 회사채 금리가 14일(현지시간) 15%를 넘어섰다. 차입으로 데이터센터 사업을 확장해 온 성장 모델에 대한 의구심이 커졌기 때문으로 풀이된다. 코어위브의 마이크 인트레이터 최고경영자(CEO)는 회사채 시장이 비합리적으로 반응하고 있다고 했다.
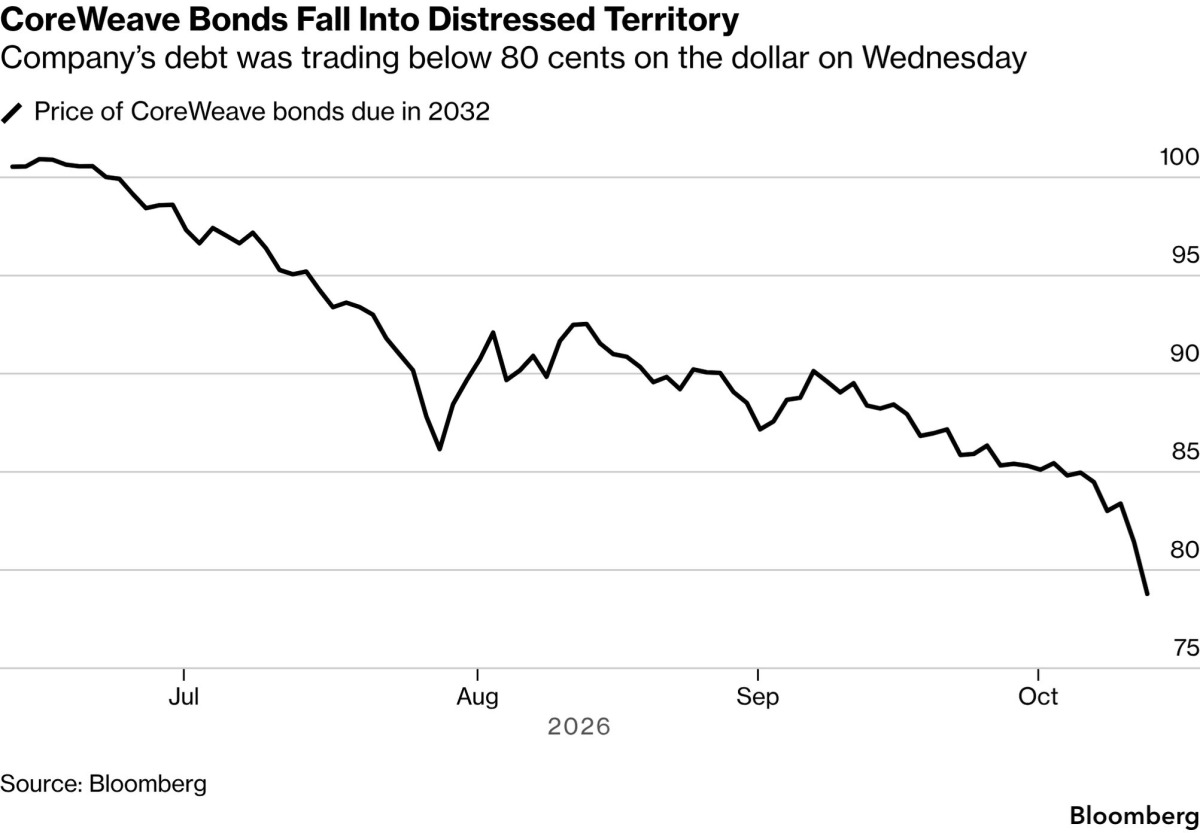
이날 코어위브가 올해 6월 발행한 2032년 만기 회사채 가격은 액면가의 80% 밑으로 떨어져 1달러당 78센트에도 못 미치는 수준을 기록했다. 채권 가격으로 환산한 유통금리는 15%를 넘었다. 통상 15%는 정크본드 가운데서도 CCC 등급 이하 채권에서 나타나는 수준이다. 코어위브의 신용등급은 S&P글로벌 기준 정크등급인 B+다. 신용부도스와프(CDS) 가격에는 5년 내 부도 확률이 50%를 넘는 것으로 반영됐다. 이날 주가는 한떄 17% 급락했다.
이에 대해 코어위브의 인트레이터 CEO는 자사가 확보한 계약만으로 채무를 감당할 수 있다고 강조했다. 블룸버그통신에 따르면 인트레이터 CEO는 사내 메모에서 계약 잔고가 채무 상환 의무를 충분히 뒷받침한다고 밝혔다. 그는 새로운 유형의 기술 기업을 키우는 과정에서는 시장이 오해하고 비합리적으로 반응하는 시기가 있다고 설명했다. 또 사업 모델과 고객, 실행력, 재무 운영 규율에 자신이 있다고 덧붙였다.
인트레이터 CEO는 경쟁사들의 자금 조달 계획 차질이 코어위브를 바라보는 시각에 영향을 주고 있다고 주장했다. 엔비디아가 투자한 데이터센터 업체 퍼머스그리드는 지난주 기업공개(IPO)를 철회했다. 인트레이터 CEO는 경쟁사들이 코어위브 수준의 실행력과 매출, 규모, 소프트웨어를 갖추지 못한 채 거액을 조달하려 한다고 지적했다. 그는 다음 실적 발표에서 시장에 사실관계를 제시하겠다고 말했다.
월가 일부 애널리스트는 코어위브의 차입 비용이 투자수익률을 웃돈다는 점을 근본적인 위험으로 꼽는다. D.A.데이비슨의 길 루리아 리서치 책임자는 코어위브가 9% 금리로도 자금을 빌리기 어려워졌다고 진단했다. 루리아 책임자에 따르면 코어위브의 데이터센터 투자수익률은 약 1%이고 회사가 목표로 내건 수익률은 4~5%에 그친다고 한다. 9%에 빌려 최대 5%를 거두는 사업은 규모를 키울수록 가치가 훼손된다는 설명이다.
코어위브는 투자등급 신용을 확보해 보험사 자금으로 조달 비용을 낮추겠다는 계획을 내놓았다. 브래닌 맥비 공동창업자는 이날 공개된 파이낸셜타임스(FT) 인터뷰에서 AI 칩 담보 채무가 투자등급을 받으면 사실상 한도가 없는 보험사 자금을 조달할 수 있다고 말했다. 다만 유통금리가 15%를 넘은 상황에서 더 낮은 금리의 자금원을 찾기는 여의치 않을 것이라는 관측이 나온다.
bernard0202@newspim.com