AI 핵심 요약
beta- 사우스웨스트항공은 22일 연간 조정 EPS 전망을 낮췄다
- 3분기 조정 EPS는 66센트로 시장 예상치를 웃돌았다
- 항공유 급등에 대응해 프리미엄 전략을 강화했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 인공지능(AI) 모델의 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 10월22일 블룸버그 보도입니다.
[서울=뉴스핌] 황숙혜 기자 = 사우스웨스트 항공(LUV)이 연간 실적 전망치를 낮췄다. 항공유 가격이 급등하면서 미국 항공업계 전반의 수익성이 압박받고 있다.
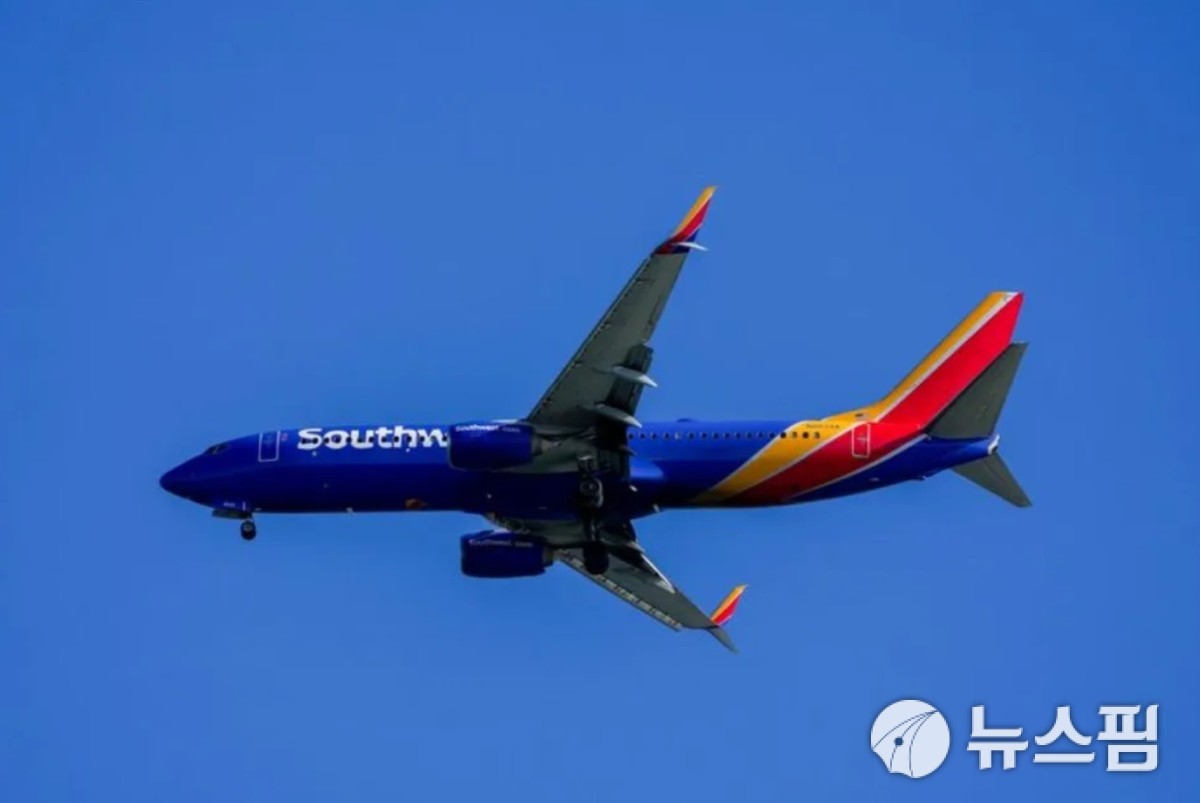
회사는 올해 연간 조정 주당순이익(EPS) 전망치를 2.60~2.85달러로 제시했다. 사우스웨스트는 지난 7월 분쟁에 따른 불확실성을 반영해 전망 범위를 주당 3.25~4.25달러로 넓힌 바 있다.
이번 실적은 유나이티드항공홀딩스(UAL)와 델타항공(DAL)이 내놓은 부진한 전망과 궤를 같이한다. 부유층 여행객 수요가 탄탄한 항공사들조차 연료비 상승으로 이익이 깎이고 있다는 의미다.
텍사스주 댈러스에 본사를 둔 사우스웨스트는 22일(현지시간 수요일) 올해 3분기 조정 EPS가 66센트를 기록했다고 밝혔다. 블룸버그가 집계한 애널리스트 평균 예상치는 57센트였다. 사우스웨스트 주가는 미국 시간외 거래에서 소폭 올랐다.
회사는 4분기 조정 EPS가 55~80센트에 그칠 것으로 내다봤다. 애널리스트 평균 전망치인 84센트에 못 미치는 수준이다.
이번 실적은 항공업계가 수년 만에 가장 큰 비용 부담 중 하나와 씨름하는 가운데, 사우스웨스트의 체질 개선이 더 높은 수익으로 이어질 수 있을지를 가늠할 초기 지표로 평가된다.
사우스웨스트는 운임 인상과 영업 전략 개편으로 비용 부담을 상쇄하려 하고 있다. 신규 로열티 등급 도입, 기내 서비스 고급화, 공항 라운지 설치 계획 등을 내세워 프리미엄 여행 시장 공략에 나섰고, 고소득 고객을 끌어들이겠다는 구상이다. 이는 저비용 모델이라는 전통에서 크게 벗어난 변화로, 승객 1인당 매출을 늘리려는 시도다.
shhwang@newspim.com