AI 핵심 요약
beta- 선그로우는 2일 ESS 수요 전망에 주가가 장중 9.5% 급등했다
- 선그로우는 내년 글로벌 ESS 출하량이 올해의 두 배에 육박한다고 밝혔다
- 선그로우는 3분기 순이익이 경쟁 심화와 원자재값 상승으로 급감했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

[서울=뉴스핌] 황숙혜 기자 = 중국 신재생에너지 장비 대기업 선그로우파워서플라이(300274.SZ) 주가가 급등했다.
실적은 크게 부진했지만, 배터리 저장장치(ESS) 수요가 폭발적으로 늘 것이라는 회사 측 전망이 투자심리를 끌어올렸다.
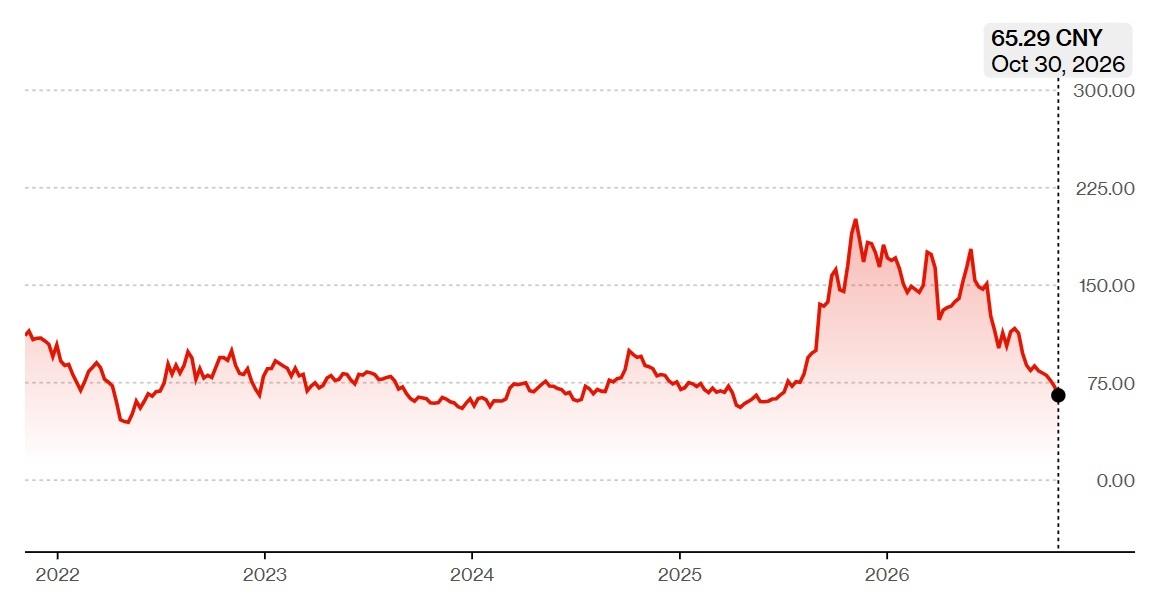
2일 블룸버그에 따르면 이날 선전 증시에서 선그로우 주가는 장 초반 한때 9.5%까지 올랐다. 회사는 올해 ESS 제품 출하량이 당초 목표에 부합할 것이며, 2027년에는 출하량이 거의 두 배로 늘어날 수 있다고 밝혔다.
선그로우는 지난 31일(금) 열린 콘퍼런스콜에서 "보수적으로 추산해도 내년 글로벌 ESS 설치량은 30% 넘게 늘어날 것"이라며 "현재 수주 상황을 감안하면 이보다 높은 성장을 예상하며, ESS 출하량은 올해의 두 배에 육박할 가능성이 있다"고 말했다.
다만 실적은 좋지 않았다. 올해 3분기(7~9월) 순이익은 전년 동기 대비 3분의 2 이상 줄었다. 중국 내 경쟁사들과의 경쟁이 치열해진 데다 리튬 등 원자재 가격이 오르면서 수익성이 악화된 영향이다.
회사는 해외 시장에서 성장 동력을 찾고 있으나, 태양광 인버터와 배터리에 대한 각국의 수입 장벽에 갈수록 직면하고 있다.
선그로우는 4분기 ESS 출하량이 20GWh(기가와트시)를 웃돌고, 연간 출하량은 60GWh를 넘길 것으로 내다봤다. 또 내년 폴란드 공장 가동을 시작할 계획이라고 밝혔다.
해당 공장의 연간 생산능력은 태양광 인버터 20GWh, ESS 12.5GWh 규모다.
shhwang@newspim.com