AI 핵심 요약
beta- 도이체방크는 4일 미국 중간선거 후 1년간 증시 상승을 전망했다
- S&P500은 과거 선거 후 92% 확률로 상승했지만 종목 집중도가 위험요인이다
- 연준의 금리 경로와 초대형주 성과에 따라 상승세가 깨질 수 있다고 경고했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

1946년 이후 20차례 모두 상승 기록
S&P500 종목 집중도 사상 최고 수준
소수 대형주 부진 시 지수 하락 가능성
미 국채 금리는 증시 방향 연동 전망
이 기사는 11월 4일 오전 12시00분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 이홍규 기자 = 도이체방크는 미국 중간선거 이후 1년 동안 주식시장의 시세가 상승한 경향이 이번에도 이어질 수 있다고 진단했다. 다만 주식시장의 종목 집중도가 최고 수준이어서 소수 초대형주 주가가 부진하면 상승 경향이 깨질 수 있다고 경고했다. 선거 결과가 정책에 미칠 영향이 제한적일 것으로 예상된 가운데 미국 국채 금리는 증시 방향에 연동될 것으로 내다봤다.
◆빈도율 92% 상승 경향
미국 주가지수 S&P500은 2차 세계대전 이후 중간선거 직후 1년간 예외 없이 상승했다. 도이체방크가 최근 보고서에서 집계한 결과 1946년 이후 20차례 중간선거 직후 12개월간 S&P500의 평균 상승률은 14.4%다. 같은 기간 연간 평균 9.1%를 5%p 넘게 웃도는 수치다. 1930년으로 범위를 넓혀도 24차례 가운데 22차례 상승해 승률이 92%다.
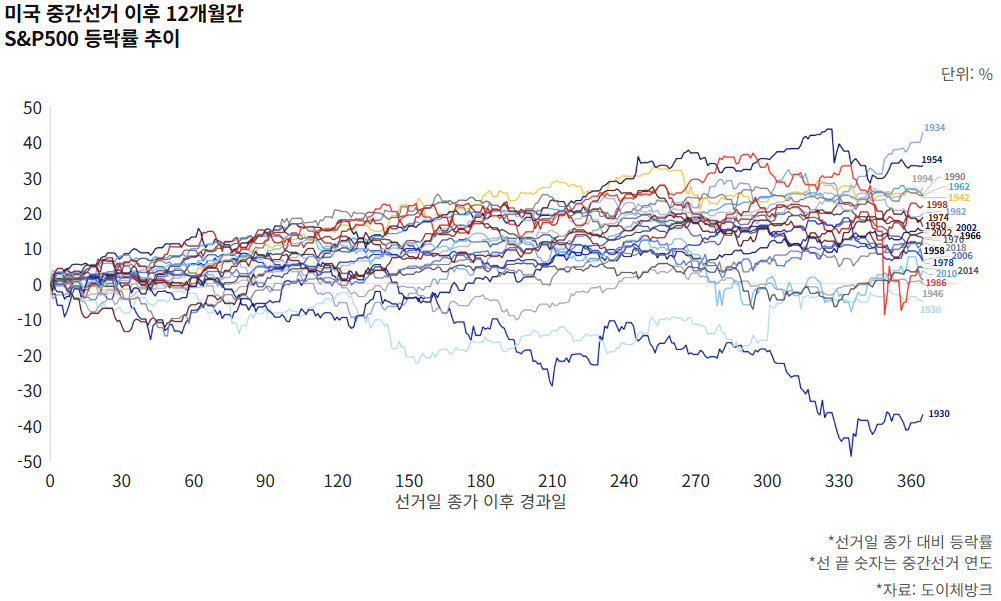 |
S&P500이 하락한 두 차례는 대공황과 전쟁 위기라는 극단적 여건에서 발생했다. 1930년에는 은행 연쇄 파산과 디플레이션, 스무트-홀리 관세법 시행이 겹쳐 선거 후 1년간 37% 급락했다. 도이체방크는 당시를 통상적 정치 주기가 아닌 100년에 한 번 있을 금융·경제 붕괴로 평가했다. 1938년에는 경기침체 직후 유럽 전쟁 위험이 커진 당시로 5.1% 하락한 것으로 집계됐다.
도이체방크는 선거 후 상승 배경으로 정치 불확실성 해소를 들었다. 중간선거가 있는 해에는 선거 결과와 정책의 불확실성이 투표 직전까지 커져 증시가 부진하기 쉽다고 한다. 투표가 끝나면 투자자들은 확정된 결과를 바탕으로 매수에 나서는 경향이 있다. 선거가 대개 분점정부(대통령 소속 정당과 의회 다수당이 다른 정부)와 정책 교착으로 귀결돼 정책 급변 위험이 줄어드는 점도 호재로 인식된다.
◆종목 집중도와 연준 변수
도이체방크는 이번 주기의 가장 큰 위험으로 S&P500 종목 집중도를 지목했다. 현재 S&P500 종목 집중도는 1930년 이후 24차례 표본의 어느 시기보다 높다. 지수 상승률 대부분도 소수 초대형주에서 나왔다. 정치 불확실성 해소는 증시 전반의 요인이지만 지수 성과는 소수 종목에 크게 의존한다는 점에서 선거 후 상승이 지수에 그대로 나타나지 않을 수 있다.
도이체방크는 이번에 상승 경향이 깨진다면 증시 전반의 약세보다 소수 대형주의 부진이 원인일 가능성이 크다고 내다봤다. 지수 비중이 큰 대형주 몇 곳이 투자자 기대에 못 미치면 다수 종목이 오르더라도 지수가 하락할 수 있어서다. 도이체방크는 향후 1년간 증시 전반의 상승을 예상하면서도 상승 경향의 지속 여부는 소수 핵심 대형주 성과가 좌우할 것으로 판단했다.
도이체방크는 연준의 통화정책 경로를 또 다른 주요 변수로 제시했다. 금융시장 가격에 반영된 정책금리 인상 사이클이 역대 가장 완만한 수준에 속한다는 분석이다. 투자자들의 예상 인상 폭이 작은 만큼 인상이 과거의 일반적인 속도로만 진행돼도 예상보다 강한 인상이 된다고 한다. 도이체방크는 인상 경로가 과거 수준으로 돌아갈 경우 증시에 충격이 될 수 있다고 지적했다.
◆"국채 금리는 증시 연동"
미국 국채시장에서는 중간선거 후 금리가 하락하는 경향이 나타났다. 도이체방크 채권 전략가들에 따르면 과거 60년간 10년물 국채 금리는, 특히 분점정부가 새로 들어선 중간선거 이후 크게 하락했다. 국채 투자자들이 분점정부 출범을 재정 부양 축소 신호로 받아들였기 때문이다. 재정 부양이 줄면 국채 발행 증가와 물가 상승 우려가 덜해져 금리 하락 요인이 된다.
다만 이번 선거 후 국채 금리는 상당 부분 증시 방향에 연동될 것으로 전망됐다. 선거가 정책에 미칠 영향이 제한적이라는 게 도이체방크의 판단이다. 도이체방크는 선거 후 주가와 국채 가격이 뚜렷한 음(-)의 상관관계(반대 방향으로 움직이는 관계)를 보여 왔다고 분석했다. 과거에도 선거 후 1주간 S&P500이 2% 하락할 때마다 국채 가격은 올라 10년물 국채 금리는 약 10bp 떨어졌다.
bernard0202@newspim.com