AI 핵심 요약
beta- HAL은 13일 2분기 매출이 14.9% 증가했지만 수익성은 하락했다
- 매출총이익률은 52.9%, 영업이익률은 22.8%로 각각 낮아졌다
- GE 엔진 공급 개선으로 테자스 Mk1A 인도 가시성이 높아졌다고 알려졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

현재 주가, 향후 1년 예상 순이익의 30배
분석가 87% '매수' 의견, 목표 주가(평균치)는 5,694루피
[방콕=뉴스핌] 홍우리 특파원 = 인도 최대 상장 방산업체인 힌두스탄 에어로노틱스(Hindustan Aeronautics Ltd, NSE: HAL)가 2026/27 회계연도(2026년 4월~2027년 3월) 2분기(7~9월)에 엇갈린 실적을 발표했다. 매출은 시장 예상치에 부합했으나 이익률은 기대치를 밑돌았다. 사업 집행력 개선이 매출 성장을 뒷받침했지만, 매출총이익률 하락이 수익성에 부담으로 작용했다고 인도 비즈니스 스탠다드(BS)가 13일(현지 시각) 보도했다.
국영기업인 HAL은 제너럴 일렉트릭(GE)으로부터 엔진 14기를 인도받은 뒤, 2026/27 회계연도 4분기부터 인도 공군(IAF)에 경전투기(LCA) 테자스 Mk1A 인도를 시작할 것으로 예상된다. 수주잔고는 여전히 견조하지만 향후 매출 성장세는 사업 집행 속도에 달려 있다.
현재 주가 4,819.9루피(약 6만 8,400원) 기준 12개월 선행 주가수익비율(PER)은 30배 수준에서 거래되고 있다. 이 종목을 분석하는 애널리스트의 87%가 '매수' 의견을 제시하고 있으며, 블룸버그 컨센서스 목표 주가는 5,694루피다.
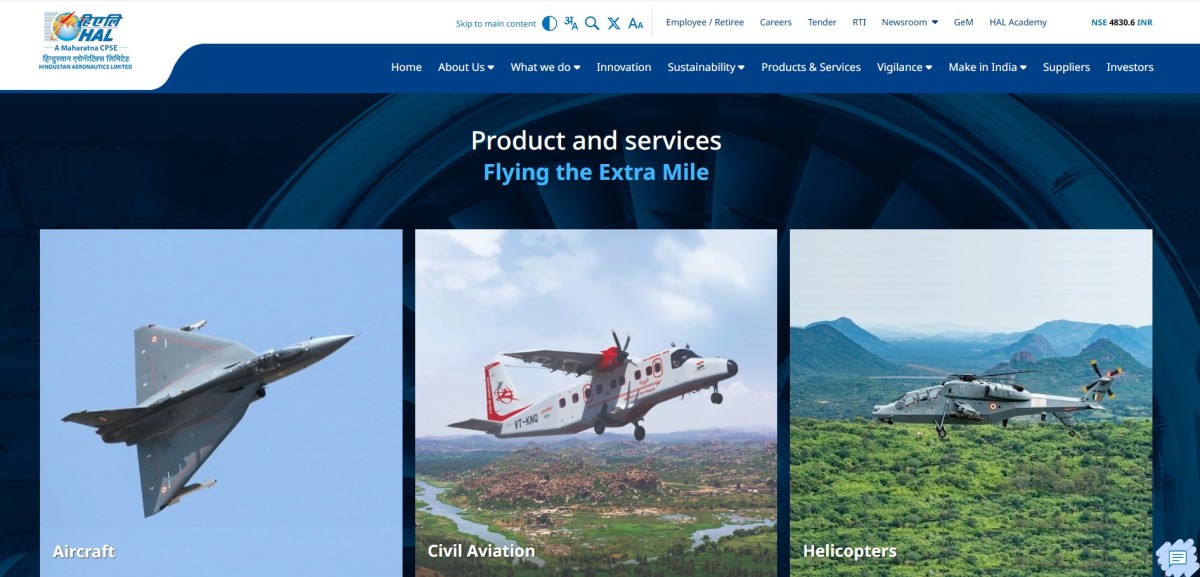
회사의 매출은 전년 동기 대비 14.9% 증가했다. 매출총이익률은 전년 동기 대비 320bp(1bp=0.01%포인트) 하락한 52.9%를 기록하며 애널리스트 추정치를 크게 밑돌았다.
다만 인건비와 기타 경비, 충당금 감소에 힘입어 영업이익 단계에서의 충격을 제한했다. 영업이익률은 65bp 축소된 22.8%를 기록했다.
GE가 2026년 8월에 F404 엔진 3기, 9월에 4기를 각각 인도하면서 누적 공급량이 14기로 늘어나 엔진 수급 여건이 개선됐다. 이에 따라 LCA Mk1A의 사업 집행 가시성이 높아지고 있다.
공급 상황이 개선되고 최종 통합 작업이 마무리 단계에 접어들면서 HAL은 2027년 3월까지 테자스 Mk1A 초도 물량 10대를 인도할 수 있을 것으로 기대하고 있다. 그러나 모틸랄 오스왈 리서치는 현 회계연도 인도량을 6대로 반영한 뒤 점진적으로 물량이 늘어날 것으로 내다봤다.
티나 비르마니가 이끄는 모틸랄 오스왈 애널리스트팀에 따르면, HAL은 육군과 공군의 첨단 경헬기, 경량 다목적 헬기, 특수 다목적 헬기 도입 승인에 따른 잠재적 수혜주다. 이들은 이러한 도입 승인이 향후 2~3년 내에 HAL의 확정 수주로 이어질 것으로 전망했다.
HAL은 오디샤주 코라푸트에 22억 루피를 투자해 제2 샤크티(Shakti) 엔진 생산 라인을 구축할 계획이며, 2028/29 회계연도까지 연간 최대 100기 생산 능력을 갖출 예정이다. 이는 ALH 드루브(Dhruv)와 경전투헬기 프라찬드(Prachand) 생산을 한층 뒷받침할 것이다.
모틸랄 오스왈 리서치는 HAL에 대한 기존 실적 추정치를 유지하며, 2025/26~2028/29 회계연도 동안 매출과 영업이익, 순이익이 각각 23%, 19%, 17% 성장할 것으로 예상했다.
영업이익률은 2026/27 회계연도에 29.4%로 견조한 수준을 유지하겠지만, 제조 부문 매출 비중이 확대되면서 2027/28회계연도에는 28.9%, 2029회계연도에는 27.2%로 완만하게 조정될 것으로 봤다.
모틸랄 오스왈 리서치는 투자의견 '매수'와 목표주가 5,900루피를 제시했다.
HAL은 합작법인을 통해 사프란(Safran)과 아라발리(Aravalli) 헬기 엔진 개발 계약을 체결했다. 제너럴 일렉트릭 및 허니웰(Honeywell)과의 전략적 거래, 캐나다 비행 시뮬레이터 제조기업 CAE(Canadian Aviation Electronics)로부터의 햇소프 헬리콥터 트레이닝(Hatsoff Helicopter Training) 인수는 HAL의 역량을 더욱 강화하고 있다.
PL 캐피털 리서치는 향후 분기 동안 HAL의 테자스 Mk1A 항공기 인도 이행 여부와 공급망 문제가 핵심 관전 포인트가 될 것이라고 지적했다. 이 증권사의 아미트 안와니가 이끄는 애널리스트팀은 HAL이 인도 방공망의 전력 증강과 현대화에 따른 장기 투자처라고 평가했다.
이들은 1조 루피에 달하는 2년치 수주 잔고를 포함한 탄탄한 수주잔고, 차세대 플랫폼(테자스, AMCA, GE-414 및 IMRH 엔진)이 이끄는 기술 역량의 도약, 그리고 규모의 경제와 영업 레버리지를 통한 수익성 개선을 긍정적인 요인으로 꼽았다.
PL 캐피털 리서치는 HAL에 대해 투자의견 '매수'와 목표 주가 5,943루피를 유지했다.
hongwoori84@newspim.com