6대 국유은행의 마지막 'A+H 국영은행주'
전국형 점포망 4만개, 개인고객 6억명 보유
우수한 수익성∙자금력∙자산품질 경쟁력 보유
[서울=뉴스핌] 배상희 기자 = 올해 신종 코로나 바이러스 감염증(코로나19) 사태로 은행업계가 10년만에 처음으로 마이너스 성장을 기록한 탓에 은행 업종의 주가는 올해 3개 분기 동안 12.52%나 하락했다. 은행 업종은 선완연구소(申萬研究所)가 선정하는 28개 업종 지수 순위에서도 가장 큰 낙폭을 기록한 업종으로 꼽혔다.
하지만, 4분기 들어 가시화된 중국 경제의 회복세 속에 은행업계의 실적 개선 기대감이 확대되면서, 은행 업종의 주가 또한 앞서 3개 분기와는 전혀 다른 상승 흐름을 연출하고 있다.
그 중에서도 중국우정저축은행(中國郵政儲蓄銀行·PSBC, 이하 우정저축은행)은 6대 국유은행 중 가장 늦게 설립됐음에도 최근 몇 년간 수익성·자금력·자산건전성·리스크 대응력을 빠르게 확대, 100년 이상의 역사를 자랑하는 전통 국유은행들을 위협하는 성장세를 보이고 있어 주목된다.
 |
◆ '우편+금융+물류' 3대업무 중심 국유 소매은행
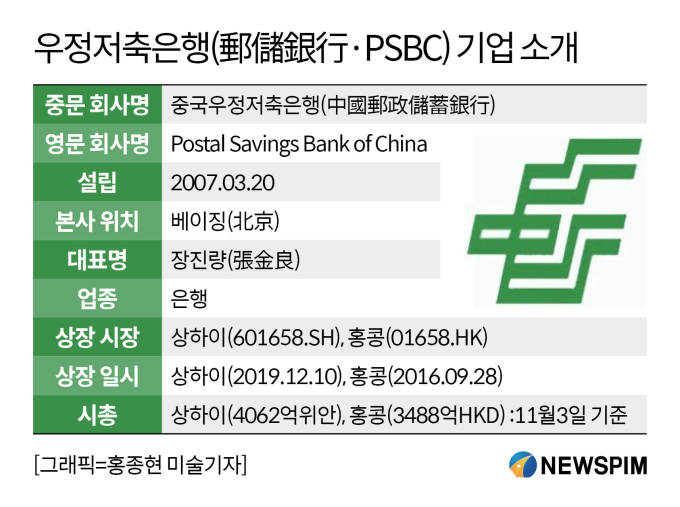
지난 2007년 정식 설립된 우정저축은행은 지난 10여년간 우수한 자산 품질과 빠른 성장력을 앞세워 중국을 대표하는 국영 상업은행으로 자리매김했다.
우정저축은행은 중국공상은행(中國工商銀行∙ICBC), 중국건설은행(中國建設銀行·CCB), 중국농업은행(中國農業銀行∙ABC), 중국은행(中國銀行∙BOC), 교통은행(交通銀行∙BCM)과 함께 중국을 대표하는 6대 국유은행으로 불린다.
창립 시기를 살펴보면 교통은행(1908)>중국은행(1912)>농업은행(1951)>건설은행(1954)>공상은행(1984)>우정저축은행(2007) 순으로 가장 늦게 6대 국유은행 대열에 합류했다.
진정한 우정저축은행의 역사는 중국 내 우편금융 업무가 시작된 1919년으로 거슬러 올라간다. 이후 2007년 중국우정그룹유한공사(中國郵政集團有限公司, 이하 우정그룹)가 독자적으로 출자해 중국우정저축은행유한공사를 설립했고, 이는 2012년 우정그룹이 100%의 지분을 보유한 중국우정저축은행주식유한공사로 개편되며 현재의 모습을 갖추게 된다.
지난해 9월 말 기준 주주 지배 구조를 살펴보면 최대 주주는 우정그룹으로 과거 100%의 지분을 보유했었으나 현재는 64.21%로 줄었다. 이어 H주(홍콩증시에 상장된 주식) 주주가 22.83%, 기타 A주(중국 본토증시에 상장된 주식) 주주가 6.84%, 중국인수보험(中國人壽∙차이나라이프)이 3.84%, 차이나텔레콤(中國電信)이 1.28%, 앤트파이낸셜(螞蟻金服∙마이진푸)이 0.85%, 텐센트(騰訊∙텅쉰)가 0.15%의 지분을 보유해 주요 주주로 올라서 있다.
업무 영역을 살펴보면 우편, 금융, 택배물류의 3대 핵심 사업을 중심으로 보험, 증권 등의 부수적 금융 업무도 병행하고 있다.
특히, 소매은행(개인과 중소기업 등을 대상으로 비교적 소액의 거래업무를 주로 하는 은행)의 성격이 짙다. 지난해 말 기준 전체 영업수익 중 개인은행업무, 개인대출업무, 개인예금업무를 통해 벌어들인 수익이 차지하는 비중은 각각 63.8%, 55.3%, 87.9%에 달했다. 이는 나머지 5대 국유은행보다 현저히 높은 수준이다.
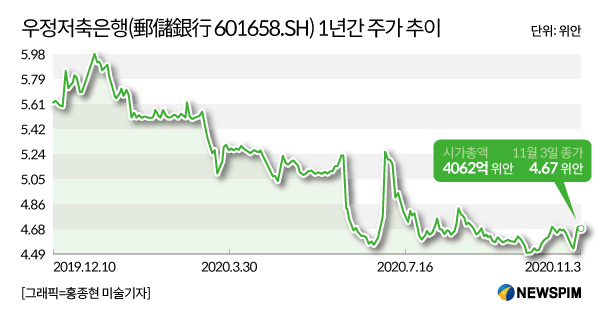
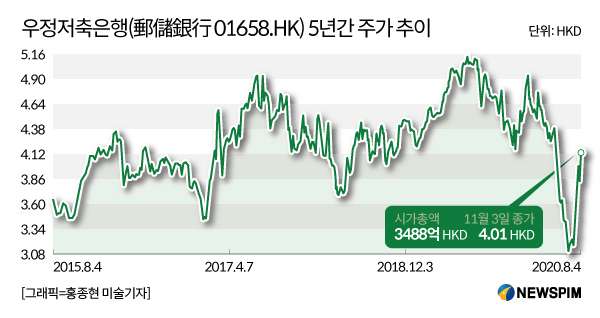
지난 2016년 9월 홍콩증권거래소(01658.HK)에서 기업공개(IPO)를 성공적으로 마친 우정저축은행은 3년 뒤인 지난해 12월 상하이증권거래소(601658.SH)에서도 상장을 마치며 6대 국영은행 중에서는 마지막으로 A+H 양대 증시에 상장한 국영은행주로 거듭났다.
 |
◆ 전국 영업망 커버리지 99%, 중국인 40%가 고객
우정저축은행이 보유하고 있는 △광범위한 점포망 △폭넓은 고객 커버리지 △전국 최대 물류 네트워크는 핵심 경쟁력 중 하나다.
지난해 말 기준 전국 점포망 수는 4만개로, 국유 6대 은행 중 최고 수준이다. 이는 중국 전역의 99% 규모까지 영업 네트워크망이 퍼져있다는 뜻으로 해석할 수 있다. 2019년 말 기준 전국 점포망 수는 우정저축은행>농업은행>공상은행>건설은행>중국은행>교통은행의 순이다.
특히, 금융 수요가 많지 않은 중서부 지역 및 현(縣) 단위의 소규모 지역까지 영업 네트워크망이 뻗어 있어, 현 단위 이하 지역의 유일한 전국형 금융기관이라는 평가를 받고 있다.
개인 고객 보유 수는 6억여 명으로, 이는 중국 전체 인구의 40%에 달하는 수치다. 다시 말해 중국인 10명 중 4명이 우정저축은행의 금융서비스를 이용하고 있는 셈이다.
이처럼 전국형 소매은행으로 거듭날 수 있었던 데에는 우정저축은행만의 독특한 '직영+대리' 운영 방식이 큰 역할을 했다는 평가가 나온다.
직영 운영 방식은 다른 국유은행들처럼 고객에게 각종 대출, 예금, 금융 중개 업무 등의 종합형 금융 서비스를 제공하는 것을 의미한다. 대리 운영 방식은 개인 예금 및 일부 금융 중개(주로 결산 및 금융서비스 대행) 업무를 대신해 처리해줄 대리점을 따로 설치해, 이들 대리점에게 우정저축은행이 대리 수수료를 제공하는 방식이다.
 |
◆ 수익성∙자금력∙자산품질∙리스크 대응력 '우수'
우정저축은행은 다른 국유은행에 비해 비교적 늦게 각 사업 영역에 발을 들였음에도, 최근 몇 년간 다른 국유은행들을 넘어서는 실적을 기록하며 눈에 띄는 성장성을 보여왔다.
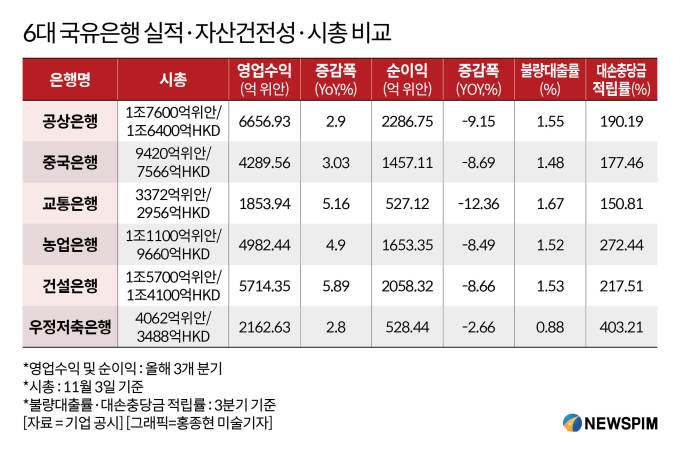
올해 3개 분기 6대 국유은행이 기록한 전년동기대비 순이익 증감폭을 살펴보면 교통은행(-12.36%), 공상은행(-9.15%), 농업은행(-8.49%), 중국은행(-8.69%), 건설은행(-8.66%), 우정저축은행(-2.66%)의 순이었다.
올해 코로나19 사태 여파로 3개 분기 6대 국유은행의 순이익은 전년동기대비 8.6% 하락해, 10년만에 처음으로 마이너스 성장을 기록했다. 우정저축은행 또한 순이익에 있어 마이너스 성장을 기록했으나, 국유은행 평균 하락폭과 비교해서는 매우 낮은 수준이다.
3분기까지 우정저축은행의 총자산은 지난해 말 대비 8.98% 늘어난 11조1300억 위안을 기록, 처음으로 총자산 11조 위안을 돌파했다. 이는 6대 국유은행 중 다섯 번째로 높은 수준으로 100여년 역사를 자랑하는 교통은행도 앞섰다.
같은 기간 다른 국유은행의 총 자산 규모를 살펴보면 공상은행이 지난해 말 대비 11.17% 늘어난 33조4719억 위안을 기록해 가장 많았고, 이어 건설은행 28조2981억 위안(지난해 말 대비 +11.25%), 농업은행 27조2968억 위안(지난해 말 대비 +9.72%), 중국은행 24조7000억 위안(연초 대비 +8.49%), 교통은행 10조8000억 위안(지난해 말 대비 +8.98%)의 순이었다.
 |
우정저축은행은 다른 국유은행들보다 높은 자산품질과 자산건전성, 리스크 대응력을 보유하고 있다는 점에서 경쟁력이 있다는 평가가 나온다.
올해 3분기 기준 부실채권은 0.88%로 6대 은행 중 가장 낮은 수준을 기록했다. 같은 기간 공상은행은 1.55%, 중국은행은 1.48%, 교통은행은 1.67%, 농업은행은 1.52%,, 건설은행은 1.53% 수준을 보였다.
우정저축은행의 올해 3분기 대손충당금 적립비율은 403.21%로 6대 국유은행 중 가장 높았다. 같은 기간 공상은행은 190.19%, 중국은행은 177.46%, 교통은행은 150.81%, 농업은행은 272.44%, 건설은행은 217.51%를 기록했다. 대손충당금 적립비율은 부실여신에 대비한 대손충당금 적립 정도를 나타내는 비율로서, 금융기관의 신용손실 흡수 능력을 평가하는 지표로 활용된다.
광대증권(光大證券)은 자산품질, 중개수익, 영업 네트워크망 등 여러 방면에서 경쟁력을 보유하고 있으며, 특히 핀테크(금융+IT) 기술을 활용해 성장 잠재력을 확대하고 있다고 평가하며 '매수' 투자의견을 제시했다.
이어 2020~2021년 순이익 증감률은 각각 -0.7%와 2.4%로, 같은 기간 주당순이익(EPS)는 각각 0.70위안과 0.71위안으로 전망했다. EPS는 당기순이익을 주식수로 나눈 값으로, EPS가 높아진다는 것은 해당 기업의 경영실적이 호전되고 배당 여력도 많아져 그만큼 투자 가치가 높아진다는 것을 의미한다.
이와 함께 같은 기간 A주와 H주의 주가순자산비율(PBR)을 각각 0.7배/0.7배와 0.5배/0.5배로 평가했다. PBR은 기업의 순자산에 비해 주가가 적정하게 형성돼 있는 지를 판단하는 지표로, 일반적으로 PBR이 낮을 수록 주가가 저평가 돼있다는 뜻으로 해석할 수 있는 만큼, 미래 성장 가능성을 기대할 수 있고 이에 투자가치가 높다고 판단한다.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않습니다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있습니다.]
pxx17@newspim.com