
배당수익률 5% 근접
막강한 시장 점유율
이 기사는 1월 13일 오후 2시47분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
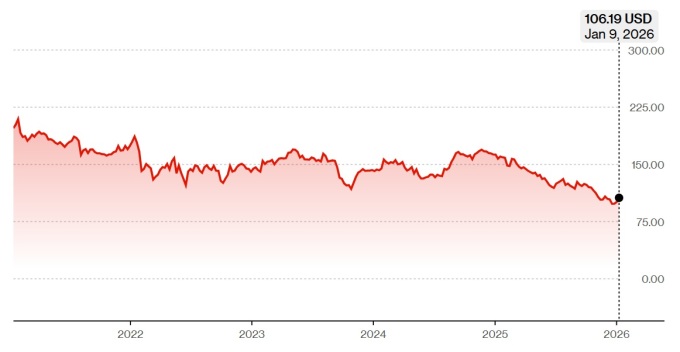
[서울=뉴스핌] 황숙혜 기자 = 2025년 미국 증시에서 소비재 섹터는 S&P 500 지수가 16.4% 상승하는 동안 1.2% 하락하며 최악의 성과를 기록했다. 그 중에서도 클로락스(CLX)는 37.9%라는 가파른 낙폭을 보이며 투자자들의 실망을 샀다. 하지만 일부 월가 애널리스트들은 이 하락이 오히려 장기 투자자들에게 매력적인 진입 기회를 제공하고 있다고 분석한다.
미국 온라인 투자 매체 모틀리 풀에 따르면 클로락스의 주가는 현재 11년 만의 최저점 수준을 맴돌고 있으며, 배당 수익률은 4.9%까지 치솟았다.
보도에 따르면 2024년 여름 클로락스는 주당 분기 배당금을 1.24달러로 인상하며 48년 연속 배당 증액 기록을 이어갔다. 2027년이면 50년 연속 배당 증액을 달성한 기업에게만 주어지는 '배당 킹(Dividend King)' 지위를 획득할 전망이다. 주목할 점은 대부분의 배당 킹 기업들이 클로락스만큼 높은 배당 수익률을 제공하지 않는다는 것이다.
클로락스의 급격한 주가 하락은 단순히 운이 나빴던 것이 아니라, 내부적 실책과 외부 환경 악화가 맞물린 결과다. 회사는 수년간 최상위 브랜드의 가치 극대화와 내부 프로세스 개선을 통한 비용 절감 및 마진 확대를 핵심으로 하는 대규모 구조조정을 진행해왔다.
가장 큰 도전 과제는 전사적 자원관리(ERP) 시스템의 전면 개편이었다. 클로락스의 국제 사업, 공급망, 재무, 데이터 관리 시스템은 낙후되어 있었고, 이는 2023년 사이버 공격에 취약한 상태로 이어졌다. 업체는 클라우드 기반 플랫폼으로 이러한 시스템을 업데이트하여 효율성을 개선하고자 했지만, 이 과정은 예상보다 험난했다.
ERP 전환 과정에서 2025 회계연도 말 소매 파트너들에게 비정상적으로 대량의 제품이 출하되었고, 이는 2025년 7월 1일 시작된 2026 회계연도 초반 수요 급감으로 이어졌다.
클로락스는 2026 회계연도 유기적 매출 성장률이 5~9% 감소할 것으로 예상하고 있는데 이 중 7.5%포인트가 ERP 전환의 영향이다. 즉, 전환 효과를 제외하면 유기적 매출은 사실상 횡보할 것으로 전망된다. 수익 역시 주로 ERP 전환 영향으로 감소할 것으로 예상된다.
클로락스가 직면한 또 다른 난관은 전반적인 소비 심리 위축이다. 회사의 2026 회계연도 1분기 실적 발표에서 경영진은 "카테고리 성장률은 안정화되었지만 역사적 평균을 밑돌고 있으며, 기업들이 지갑 점유율을 놓고 경쟁하면서 경쟁 강도는 계속 높은 상태"라고 밝혔다. 이어 "소비자들은 여전히 압박을 받고 있으며, 이는 모든 소득 계층에서 가치 추구 행동을 촉발하고 있다"고 덧붙였다.
여기에 인플레이션과 관세로 인한 비용 압박도 소비재 섹터 전반의 성장을 둔화시키는 요인으로 작용했다. 소비자들의 구매력이 약화되면서 클로락스는 가격 경쟁력 확보에 총력을 기울여야 했다.
소비 위축에 대응하기 위해 클로락스는 제품 포장 전략을 다각화했다. 가격 부담을 느끼는 소비자를 위해서는 소용량 제품을 출시하여 접근성을 높였고, 가성비를 중시하는 소비자를 위해서는 대용량 제품을 통해 더 나은 가치를 제공하고 있다.
클로락스의 가장 큰 자산은 시장 지배력을 갖춘 브랜드 포트폴리오다. 회사는 자사 브랜드의 약 80%가 각 카테고리에서 1위 또는 2위를 차지하고 있다고 추산한다. 대표적인 브랜드로는 회사명과 동일한 클로락스 표백제를 비롯해 히든밸리 랜치 드레싱, 파인솔 청소용품, 프레시스텝 고양이 모래, 글래드 봉투 및 랩, 브리타 정수기, 버츠비 화장품 등이 있다.
업체의 제품 포트폴리오는 대다수의 소비자들이 아는 것보다 훨씬 광범위하다. 미국 숯 시장에서 80%의 압도적인 점유율을 보유했다는 사실부터 놀랍다. 업체는 매년 100만톤 이상의 목재 스크랩을 숯 브리켓으로 전환, 공급한다. 업체의 킹스포드 숯(Kingsford Charcoal)은 100년 이상의 역사와 브랜드 파워를 지녔다는 평가다.
클로락스는 랜치 드레싱 시장에서도 절대적인 강자다. 주요 외신에 따르면 업체의 히든밸리 랜치는 51%의 시장 점유율을 차지하고 연간 13억달러 가량의 매출을 올린다. 캐첩과 바비큐 소스를 앞지를 정도로 인기를 얻고 있다는 얘기다.
필수 생활 용품에 해당하는 쓰레기 봉투와 랩 시장에서는 클로락스의 글래드 브랜드와 레이놀즈 컨슈머 프로덕츠의 헤프티 브랜드가 양강 구도를 이루고 있다. 특히 향기 나는 쓰레기 봉투 시장에서 글래드와 헤프티, 심플휴먼이 1위 그룹으로 전체 시장의 33%를 차지한 것으로 나타났다.
미국 가정의 필수품으로 꼽히는 브리타 정수기를 사용하는 소비자라면 클로락스의 고객에 해당한다. 업체는 지난 1988년 라이선스 계약으로 미국에 브리타를 도입한 데 이어 1995년 북미 독점권을 획득했다.
보고서에 따르면 북미 지역 피처 타입 정수기 시장에서 브리타가 70%를 웃도는 점유율을 차지하고 있고, 피처 이외에 수도꼭지 부착형과 언더싱크 정수기, 냉장고 내장형, 정수기 병 등 모든 형태의 제품을 포함하더라도 브리타의 시장 점유율이 25.30%로 파악됐다.
이 밖에 각종 표백제와 세정제, 물티슈 등 생활 필수품 시장에서 클로락스는 강력한 브랜드 파워와 함께 1~2위에 랭크됐다.
이러한 카테고리 리더십은 클로락스가 변화하는 소비자 선호도에 적응하고 내부 프로세스를 최적화하는 과정에서 중요한 경쟁 우위로 작용할 것으로 기대된다. 특히 소비자들이 가치를 중시하는 현 시장 환경에서 신뢰받는 브랜드를 보유한 것은 큰 강점이다.
한편 2026 회계연도 1분기 업체의 실적은 월가의 예상치를 웃돌았다. 매출액이 14억2900만달러를 기록해 애널리스트 예상치를 2.21% 상회했고, 주당순이익(EPS) 역시 0.85달러를 기록해 월가 전망치인 0.78달러보다 9.23% 앞질렀다.
경영진은 2026 회계연도 순매출액이 전년 대비 6~10% 늘어나는 시나리오를 제시했다. ERP 전환에 따른 파장과 구조조정 여파를 감안하더라도 한 자릿수 후반대의 순매출 성장이 가능하다는 얘기다.
업체는 2028년 연 매출액 70억달러와 순이익 8억8180만달러를 전망하고 있다. 연간 매출액이 매년 0.4% 내외로 감소하는 한편 순이익이 완만하게 늘어나는 시나리오다.
일부 기관 투자자들은 주가가 바닥권으로 내리 꽂힌 사이 클로락스 주식을 포트폴리오에 담았다. 미국 증권거래위원회(SEC)의 13F에 따르면 엘리엇 핀켈 인베스트먼트 카운셀이 2025년 3분기 업체의 주식을 1만3765주 신규 매입했다.
트루 웰스 디자인은 같은 기간 업체의 주식을 204주 추가 매입해 전체 보유 물량을 224주로 늘렸고, 뱅크 앤드 트러스트가 3만달러 규모의 물량을 신규 매입했다.
shhwang@newspim.com