AI 핵심 요약
beta- 월가 애널리스트들이 4월 7일 인라이븐 목표주가를 상향한다.
- 라이프사이 캐피털은 턴스 인수를 근거로 60달러 제시한다.
- ELVN-001 차별성과 2026년 임상 데이터로 주가 상승 전망한다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

M&A 시장서 인라이븐의 전략적 위치 강화
CML 시장서 저평가된 자산으로 주목
이 기사는 4월 8일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<인라이븐 52주 최고가 ① 머크의 턴스 인수에 매수세 강화>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 월가의 일제 상향, 목표주가 경쟁이 가리키는 것
인라이븐 테라퓨틱스(종목코드: ELVN)에 대한 월가의 시각 변화는 3월과 4월 들어 더욱 뚜렷해지고 있다. 주요 투자은행들이 잇따라 목표주가를 상향 조정하며 매수 의견을 유지하거나 강화하고 있는 것이다.
▷ 라이프사이 캐피털: 목표주가 60달러, "턴스 인수가 가치 기준점 마련"
4월 7일에는 라이프사이 캐피털의 샘 슬럿스키 애널리스트가 인라이븐에 대한 매수 의견을 재확인하고 목표주가를 60달러로 제시했다. 그는 머크의 턴스 인수가 차세대 CML 치료제의 강력한 가치 평가 기준을 마련했다는 점을 핵심 근거로 들었다. 특히 머크가 임상 결과 업데이트에 따라 초기 인수 제안가를 낮췄음에도 불구하고 TERN-701이 아시미닙 대비 경쟁력이 있다고 판단하고 인수를 완료했다는 사실에 주목했다.
슬럿스키는 TERN-701의 MMR이 최종적으로 50% 초반대에 머물 것으로 예상한 반면, ELVN-001은 더 까다로운 환자군에서도 약 40% 수준의 MMR을 달성할 것으로 내다봤다. 이는 머크가 턴스를 인수하며 책정한 가치 평가를 고려할 때 인라이븐의 자산 가치가 충분히 매력적이라는 논거다. 아울러 인라이븐이 약 3.3년의 안정적인 현금 운영 기간을 확보하고 있으며, 투자 심리가 개선될 경우 주가 상승을 뒷받침할 수 있는 유의미한 공매도 잔고가 존재한다는 점도 강조했다.
▷ H.C. 웨인라이트: 목표주가 48달러→56달러 상향, "턴스 인수가 인라이븐 가치 오히려 부각"
3월 26일 H.C. 웨인라이트는 인라이븐에 대한 매수 의견을 유지하면서 목표주가를 기존 48달러에서 56달러로 끌어올렸다. 이번 상향 조정은 머크와 턴스의 합병 계약 발표 직후 이루어진 것으로, 담당 애널리스트는 이 거래가 오히려 인라이븐의 가치 제안을 강화한다고 분석했다.
H.C. 웨인라이트 측은 "우리 관점에서 턴스 인수는 인라이븐의 가치 제안을 약화시키지 않는다. 오히려 그 반대"라고 밝혔다. 머크가 CML 시장에 진입하기 위해 거액을 베팅한 사실이 이 치료 영역에 대한 거대 제약사들의 전략적 관심을 입증하며, 이는 인라이븐에도 인수합병(M&A) 프리미엄 가능성을 열어준다는 논리다.
특히 H.C. 웨인라이트는 전략적 필요성을 고려할 때 노바티스(NVS)가 인라이븐 인수에 가장 관심을 보일 가능성이 높다고 언급해 눈길을 끌었다. 노바티스는 현재 CML 치료제 시장의 핵심 플레이어로, ELVN-001이 아시미닙의 경쟁 또는 보완 포지션을 갖출 경우 전략적 인수 대상이 될 수 있다는 시각이다.
▷ 미즈호: 목표주가 41달러→45달러 상향, "CML 시장의 저평가 자산"
3월 24일에는 미즈호가 인라이븐에 대한 시장수익률 상회의견을 유지하면서 목표주가를 41달러에서 45달러로 상향 조정했다. 미즈호는 최근 공개된 ELVN-001의 임상 1b상 데이터를 핵심 근거로 제시하며 인라이븐을 CML 분야에서 저평가된 자산으로 평가했다. 올해 중반에 ELVN-001의 1a/b상 임상시험에서 추가 데이터가 나올 것으로 기대한다고 밝혀 단기 촉매 가능성도 열어뒀다.
▷ 클리어 스트리트: 목표주가 36달러, "아시미닙·TERN-701과 차별화된 보완적 기전"
클리어 스트리트는 3월 25일 인라이븐에 대한 매수 의견과 36달러의 목표주가를 재확인했다. 클리어 스트리트의 분석은 ELVN-001의 작용 기전에 초점을 맞춘다. 이 약물이 ATP 결합 부위 TKI로서 아시미닙 및 TERN-701의 알로스테릭 접근법과 상호 보완적인 기전을 제공한다는 점이 핵심이다. 알로스테릭 억제제와 ATP 결합 억제제는 뚜렷하게 다른 치료 유발 돌연변이 프로필을 유도하기 때문에 아시미닙이나 TERN-701 치료에서 재발하거나 내성을 보인 환자에서 ELVN-001이 지속적인 활성을 유지한다는 점이 특히 강점으로 부각된다.
클리어 스트리트는 ELVN-001을 아시미닙 및 TERN-701 이후의 2차 및 후기 치료 환경에 배치할 수 있는 자산으로 평가하며, 낮은 위험성과 높은 상승 잠재력을 갖춘 자산으로 규정했다. 이와 함께 머크의 인수가 제네릭 의약품이 존재함에도 불구하고 더 안전하고 효과적인 CML 치료제에 대한 미충족 수요를 확인해 주었으며, 노바티스가 제시한 90억 달러 이상의 CML 시장 전망을 뒷받침한다고 분석했다.
▷ TD 코웬: 소형주 최우선 종목 선정, "위험 대비 보상 탁월"
TD 코웬의 애널리스트 필 나도는 3월 3일 인라이븐에 대한 매수 의견을 재확인했다. 그는 광범위한 사전 치료를 받은 환자군에서도 다수의 MMR 및 DMR이 확인된 ELVN-001의 1상 데이터가 경쟁력 있는 효능을 입증했다고 평가했다. 특히 경영진이 성숙 단계에 있는 80mg 코호트가 약물의 잠재력을 가장 정확히 보여주는 지표라고 강조한 점에 주목하며, 이러한 접근이 초기의 편향된 반응 데이터가 기대치를 과도하게 높일 위험을 줄여준다고 분석했다. TD 코웬은 인라이븐을 회사 내 중소형주 최우선 아이디어로 선정하고, 올해 중반의 임상 1a/b 업데이트와 하반기 3상 착수를 앞두고 위험 대비 보상이 유리하다고 판단했다.
◆ ELVN-001의 차별성...왜 '동급 최고'인가
투자 논거의 중심에는 ELVN-001의 약리학적 차별성이 자리한다. 현재 CML 치료 시장에서는 알로스테릭 억제제(아시미닙, TERN-701)와 ATP 결합 억제제가 공존하는데, 이 두 계열은 서로 다른 내성 돌연변이 프로필을 유발한다. 이는 알로스테릭 억제제 치료 후 내성이 생긴 환자에게 ATP 결합 억제제인 ELVN-001을 사용할 수 있는 구조적 기회를 창출한다.
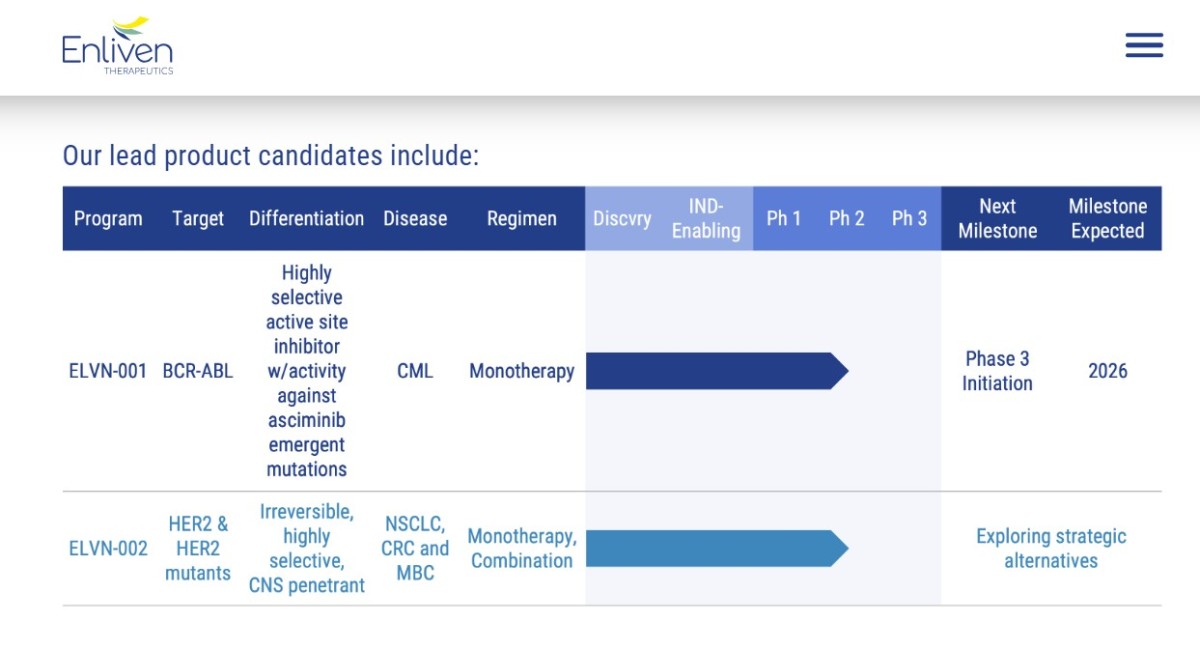
ELVN-001은 또한 대부분의 승인된 TKI에 내성을 부여하는 T315I 돌연변이에 대한 활성을 유지하도록 설계됐다는 점도 주목할 만하다. 이전에 아시미닙이나 포나티닙으로 치료받은 고도 전처리 환자들에서도 의미 있는 반응률을 보인 1b상 데이터는 이러한 설계 의도가 실제 임상 효과로 이어지고 있음을 시사한다.
클리어 스트리트가 지적했듯이, ELVN-001의 비중복적 생물학적 기전(non-overlapping biology)은 아시미닙 또는 TERN-701과의 향후 병용 투여 가능성도 열어놓는다. 단독 요법을 넘어 병용 요법의 파트너로서의 가능성까지 감안하면 임상적·상업적 가치는 더욱 확장될 수 있다.
◆ 2026년 남은 이정표
인라이븐은 올해 하반기까지 몇 가지 중요한 임상·규제 일정을 예고하고 있다.
우선 2026년 중반에 ENABLE 시험의 추가 1상 데이터 발표가 예정돼 있다. 현재 공개된 데이터보다 성숙한 코호트에서의 반응률과 지속 반응 여부가 투자자들의 핵심 관심사다. TD 코웬의 나도 애널리스트가 강조했듯이 80mg 코호트의 성숙 데이터가 약물의 실질적 잠재력을 가늠하는 기준점이 될 것으로 보인다.
다음으로 FDA와의 용량 선정 및 3상 시험 설계 협의 결과다. 3상 ENABLE-2 시험은 2026년 하반기 착수를 목표로 하고 있으며, 2차 치료 이후 CML 환자를 대상으로 한다. FDA와의 합의 내용이 시험 규모, 대조군 설정, 주요 평가 지표 등에서 어떤 방향으로 결정되느냐에 따라 상업화 타임라인에 대한 시장의 기대가 재조정될 수 있다.
재무적 측면에서도 인라이븐은 상대적으로 안정적인 상황이다. 라이프사이 캐피털의 슬럿스키 애널리스트가 언급했듯, 약 3.3년의 현금 운영 기간을 확보하고 있어 주요 임상 이정표에 충분히 도달할 수 있는 런웨이를 갖추고 있다. 회사는 대차대조표에 부채보다 많은 현금을 보유하고 있어 재무 건전성도 양호하다는 평가를 받는다.
◆ 2026년 1분기 최고 성과주, 2분기에도 모멘텀 유지할까
인라이븐은 2026년 1분기 최고의 성과를 낸 10대 종목 중 하나로 꼽히며 2분기에도 주목할 만한 종목으로 떠오르고 있다. 연초 대비 180%를 웃도는 상승률은 바이오텍 섹터 전반의 부진 속에서도 이 기업이 독보적인 궤적을 그리고 있음을 보여준다.
복수의 월가 애널리스트들이 제시한 목표주가를 보면 36달러에서 60달러까지 폭넓게 분포한다. 현재 주가 43달러대와 비교하면, 가장 보수적인 목표주가는 이미 도달한 상태지만 가장 낙관적인 전망은 여전히 40% 이상의 추가 상승 여지를 제시하고 있다. 모든 커버리지 애널리스트가 매수 또는 시장수익률 상회 의견을 유지하고 있다는 점은 분명한 강세 컨센서스를 형성하고 있다.
물론 리스크 요인도 직시해야 한다. ELVN-001은 아직 임상 1상 단계에 있으며, 3상에서의 성공을 보장하는 데이터는 아직 없다. 임상 초기 단계에서 임상 후기로의 이행 과정에서의 불확실성, FDA와의 규제 협의 결과, 경쟁 파이프라인의 진전 상황은 지속적으로 모니터링해야 할 변수다.
그럼에도 불구하고 머크가 만들어준 가치 기준점, 긍정적인 임상 데이터, 안정적인 현금 보유, ELVN-001의 독보적인 기전적 차별성은 인라이븐을 2026년 하반기에도 주시해야 할 바이오텍 종목으로 자리매김시키고 있다.
kimhyun01@newspim.com