AI 핵심 요약
beta- 중국 즈푸AI가 22일 홍콩증시서 시총 1조HKD와
- 주가 2000HKD 돌파하며 ‘주가왕’이 됐다
- 즈푸AI는 B2B·B2G API 중심 인프라 기업으로
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

엇갈린 주가 흐름 궤적과 그 배경 분석
AI LLM 성장 키워드와 투자방향 진단
이 기사는 6월 22일 오후 4시26분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 중국 AI 업계의 라이징 스타로 중국 국산 대형언어모델(LLM) 개발을 선도하는 즈푸AI(智譜華章Z.AI 2513.HK)가 기록적인 주가 상승세로 폭발적인 질주를 이어가고 있다.
'LLM 1호주' 타이틀을 달고 홍콩증시에 상장 한 지 6개월도 채 안 되는 기간에 주가가 20배(2000%) 이상 뛰면서 단숨에 시총 1조 홍콩달러(HKD)를 돌파했고, 홍콩증시 최초의 주가 2000 HKD를 넘어선 종목으로 홍콩증시 '주가왕'으로 등극했다.
이 같은 행보는 즈푸Ai보다 단 하루 늦게 홍콩증시에 상장하며 'LLM 1호주' 타이틀을 빼앗긴 미니맥스(MiniMax∙稀宇科技 0100.HK)의 상반된 주가 흐름을 통해서 더욱 부각되고 있다.
두 기업의 상장 후 시장의 평가는 점차 뚜렷하게 갈라지고 있다. 초기에는 '중국판 오픈AI(Open AI)' 대표주자라는 공통된 테마 속에서 함께 움직였지만, 최근 들어서는 사업 구조와 수익 모델, 고객군, 가격 정책, 기술 경쟁력, 수급 구조 등에서 차이가 부각되면서 전혀 다른 투자 스토리로 인식되고 있다.

◆ 중국 AI 모델 '투 스타'의 엇갈린 운명
상장한 지 6개월도 채 되지 않은 기간 동안 즈푸AI는 적지 않은 이정표적 기록을 세웠다.
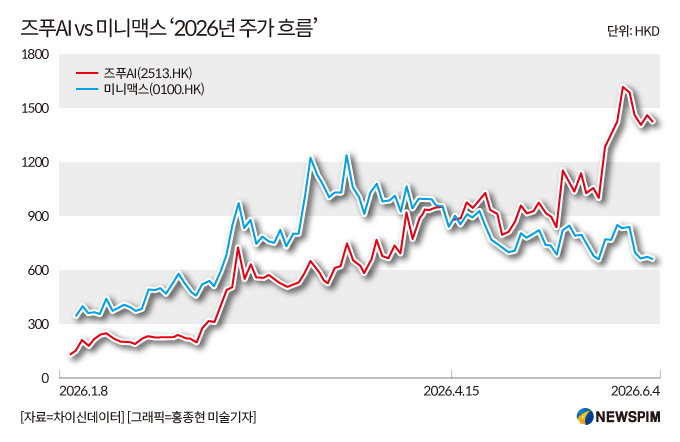
올해 1월 8일 공모가 116.2 HKD로 홍콩증시에 상장한 즈푸AI는 6월 22일 현재까지 20배(2000%) 이상 올랐다. 이는 홍콩 증시 AI 섹터 역사상 최고 기록인 동시에, 홍콩 증시 전체에서 주가가 2000 HKD를 넘어선 최초의 종목으로서 시총 1조 HKD가 넘는 초대형주 반열에 합류하게 됐다.
즈푸AI의 주가 흐름은 최근 항셍지수와 항셍테크지수가 전반적으로 약세를 보이는 가운데서 이뤄낸 역주행 행보라는 점에서 주목된다. 전반적인 시장 활력 둔화 속에서도 즈푸AI의 거래량은 지속적으로 증가하며 매수자금의 의지가 강하게 포착되고 있다.
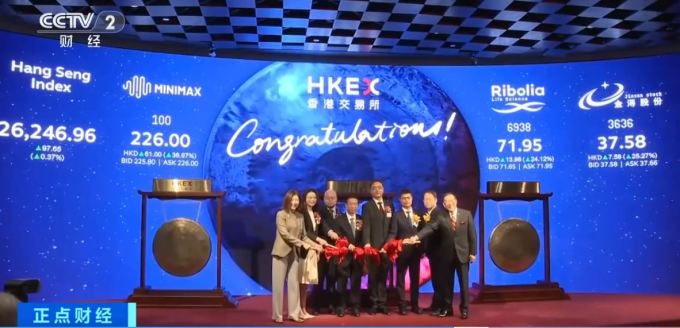
반면, 미니맥스의 경우 즈푸AI보다 단 하루 늦은 1월 9일 홍콩증시에 상장했으나, 상장 후 엇갈린 시장의 평가 속 상대적으로 부진한 주가 흐름을 이어가고 있다. 현재 미니맥스는 공모가(235.4 HKD) 대비 158% 이상 오른 상태다.
두 기업의 엇갈린 운명은 최근 주가 흐름을 통해 가장 뚜렷하게 나타난다. AI 스타트업이라는 공통분모를 갖고 동일 선상에서 출발했으나, 현재 주가는 크게 격차가 벌어진 상태다.
즈푸AI에 대한 선호가 커지는 이유는 모델 품질이 사용자와 투자자 모두에게 인정받고 있기 때문이다. 회사는 올해 GLM 모델 가격을 인상하면서도 판매량을 유지하는 데 성공했다. 반면 미니맥스는 최신 플래그십 모델 M3 가격을 출시 초기 모델 대비 약 2배 수준으로 올렸다가, 시장의 반응이 좋지 않자 고객 유치를 위해 출시 1주일 만에 50% 인하했다.
투자자들은 미니맥스의 이러한 행보를 두고 "단순한 가격 조정이 아니라 시장이 해당 모델의 프리미엄을 인정하지 않고 있다"는 신호로 해석하고 있다.
글로벌 투자은행들 또한 이 부분을 중요하게 평가하며 양사의 목표주가와 투자등급을 차별화하기 시작했다.
골드만삭스 그룹은 미니맥스의 목표주가를 14% 하향 조정했으며, 제품 가격 인하로 인한 마진 악화를 이유로 들었다. JP모건 체이스의 애널리스트 올리비아 쉬(Olivia Xu)는 즈푸AI 목표주가를 상향 조정하는 동시에 미니맥스 목표가를 하향 조정하며, 미니맥스가 추진 중인 '낮은 가격 정책'을 "예상보다 낮은 모델 경쟁력의 신호"라고 지적했다.
◆ '극명한 노선 차별화'가 가른 시장의 평가
두 기업의 차이는 명확하다. 한 문장으로 설명하자면 즈푸AI는 'AI 서비스를 공급하는 회사'에 가깝고, 미니맥스는 'AI 제품을 판매하는 회사'에 가깝다.
핵심 차이는 사업 모델과 수익 구조에 있다. 즈푸AI는 금융기관, 공공기관, 제조업체 등을 대상으로 자체 개발한 GLM 모델을 API(Application Programming Interface, 응용 프로그래밍 인터페이스) 형태로 제공하는 B2B·B2G(Business to Business, Business to Government) 중심의 AI 인프라 기업이다. 매출 대부분이 기업 및 정부 고객에서 발생하며, 기업 업무 시스템에 깊이 통합되는 온프레미스(On-Premise) 구축 사업 비중도 높다.
반면 미니맥스는 AI 영상 생성, 음성 합성, AI 캐릭터 서비스 등 일반 소비자를 대상으로 하는 B2C(Business to Consumer) 플랫폼 기업으로, 구독료와 광고, 인앱 결제가 주요 수익원이다.
투자자들이 즈푸AI를 높게 평가하는 이유는 AI 모델 성능 자체보다 반복 매출 구조와 수익성에 있다. 기업 고객이 API를 지속적으로 사용할수록 안정적인 매출이 발생하고, 시스템 교체 비용이 높아 고객 이탈 가능성도 낮다.
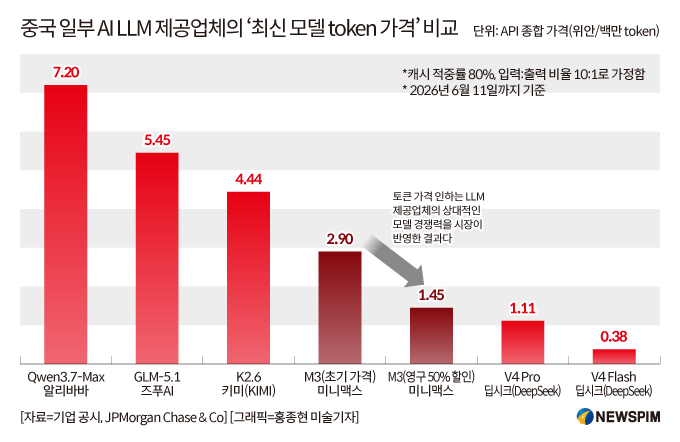
앞서 소개했듯 실제로 즈푸AI는 2026년 들어 API 가격을 인상했음에도 사용량이 증가한 것으로 알려졌는데, 시장은 이를 강력한 가격 결정력(Pricing Power)의 증거로 받아들였다. 반면 미니맥스는 차세대 모델 M3 출시 후 시장 반응이 기대에 미치지 못하자 약 일주일 만에 가격을 50% 인하했지만, 투자자들은 이를 모델 경쟁력에 대한 시장의 평가가 반영된 결과로 해석했다.
기술 경쟁력 측면에서도 차이가 부각되고 있다. 즈푸AI는 GLM-5, GLM-5.1, GLM-5.2를 잇달아 출시하며 오픈소스 모델 가운데 최고 수준인 SOTA(State of the Art) 등급의 LLM 경쟁력을 유지하고 있다는 평가를 받고 있다. 특히 기업용 코딩 AI와 에이전트 시장에서 선도적 위치를 확보했다는 분석이 나온다. 반면 미니맥스는 멀티모달 기술과 소비자 서비스 부문에서는 강점을 보유하고 있지만, 순수 LLM 경쟁에서는 상대적으로 추격자 위치라는 평가도 존재한다.
AI 산업이 초기 기대 단계에서 실제 수익 창출 단계로 이동하면서, 시장은 더 이상 '대형언어모델(LLM) 기업'이라는 하나의 이름으로 평가하지 않고 있다.
앞으로 투자자들이 확인해야 할 것은 모델 발표 자체가 아니라 △매출 성장 △API 사용량 △고객 유지율 △가격 결정력 △수익성 개선 여부다.
두 기업을 통해 드러난 투자자들이 현재 주목하는 핵심 질문은 단순하다. AI 산업의 다음 승자는 기술력만이 아니라, 기술을 지속 가능한 비즈니스로 전환할 수 있는 기업이 될 가능성이 높다. 즉 'AI 모델을 잘 만드는 기업인가'가 아니라 '누가 지속적으로 돈을 벌 수 있는 기업인가'에 달려있는 것이다.
즈푸AI는 기업과 정부 고객을 기반으로 한 AI 인프라 기업으로, API 사용량 증가와 수익성 개선 가능성에 주목받고 있다. 반면 미니맥스는 글로벌 소비자 AI 플랫폼으로서 높은 성장 잠재력을 보유했지만, 향후 수익성 입증과 사용자 유지율 확보가 핵심 과제가 될 것이라는 평가를 받고 있다.
pxx17@newspim.com