AI 핵심 요약
beta- 알파벳·마이크로소프트·아마존이 25일 견조한 실적을 예고했다
- 투자자들은 AI 지출 규모와 수익화 시점을 집중 점검했다
- 메타의 대규모 지출 발표로 AI 투자 불안과 시장 변동성이 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

알파벳·MS·아마존 이번 주 실적 발표
시장은 'AI 투자 회수 시점'에 주목
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 10월 25일 블룸버그통신 기사(AI Spending Fears Threaten to Swamp Big Tech's Strong Earnings)입니다.
[서울=뉴스핌] 김현영 기자 = 세계에서 가장 크고 중요한 기술기업 세 곳이 이번 주 실적 발표에서 견조한 성장세를 보일 것으로 예상된다.
평소 같으면 이는 흔들리는 증시를 안정시킬 촉매로 여겨졌을 것이다. 그러나 월가의 시선은 두 가지 지표에 쏠려 있다. 이들 기업이 인공지능(AI)에 얼마나 많은 돈을 쓰고 있는지, 그리고 그 투자가 언제 의미 있는 성과로 돌아올지다. 지난주 메타 플랫폼스(종목코드; META)의 자본지출(capex) 확대에 시장이 격렬하게 반응한 점을 감안하면, 조금이라도 실망스러운 결과가 나올 경우 시장의 반응은 관대하지 않을 공산이 크다.
가벨리펀드의 존 벨튼 포트폴리오매니저는 투자자들이 현재 자본지출 증가에 대해 "전혀 인내심이 없다"며 "주식시장은 한동안 애써 태연한 척할 수 있겠지만 결국에는 영향을 받거나 최소한 더 취약한 시장이 될 것"이라고 말했다.
유가 급등으로 투자자 불안은 이번 주를 앞두고 이미 고조된 상태다. 브렌트유는 4월 이후 최고 수준에서 거래되고 있다. 트레이더들은 상대적 안전자산인 미 국채로 다시 몰려들었고, 이에 10년물 국채 금리는 한 달 만에 처음으로 5% 아래로 떨어졌다. 여기에 이란에서 이어지는 전쟁과 다음 주 치러지는 중대한 미국 중간선거까지 겹치면서 거시 환경은 녹록지 않은 상황이다.
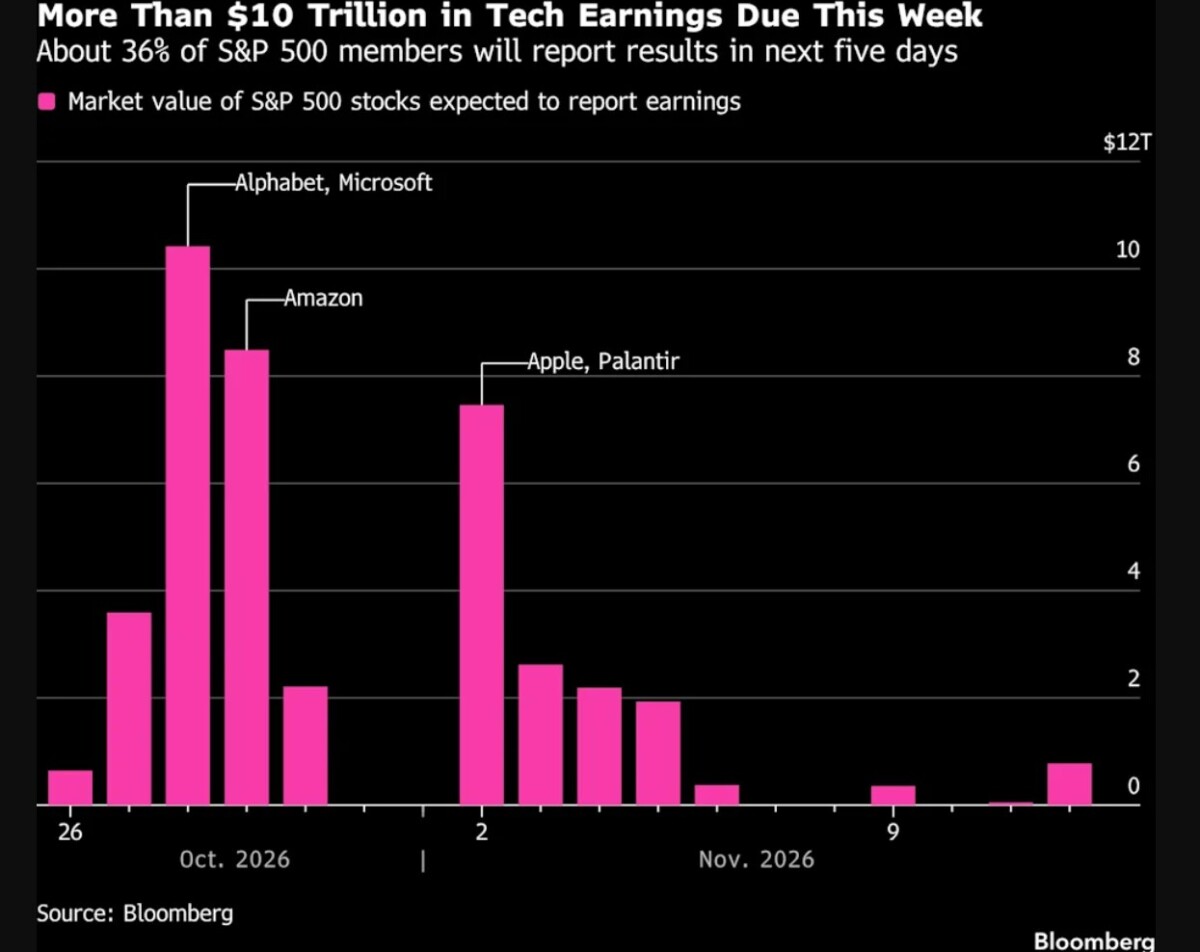
이런 가운데 알파벳(GOOG), 마이크로소프트(MSFT), 아마존닷컴(AMZN) 등 AI에 대규모로 투자하는 기업을 포함해 시가총액 합계 10조 달러가 넘는 거대 기술기업들이 실적 발표를 앞두고 있다. 세 회사 모두 분기 매출이 두 자릿수 증가율을 기록할 것으로 예상된다. 그러나 투자자들이 가장 주목하는 것은 AI에 얼마를 투자할 계획인지, 그리고 그 투자가 어느 정도 수익을 내고 있는지에 대한 경영진의 발언이다.
BNY웰스의 케빈 셰이 수석 주식애널리스트는 "이번 실적 시즌은 상당히 중대한 분기점"이라며 "시장은 이러한 성장이 지속 가능한지 점점 확신하지 못하고 있어 메가캡(초대형주)의 성장성을 할인하고 있다"고 말했다.
이 같은 불안 심리는 메타가 21일 오후 실적을 발표한 뒤 주가 흐름에서 뚜렷이 드러났다. 실적이 고무적인 추세를 보이자 주가는 시간외 거래에서 급등했다. 하지만 향후 지출 약정을 1250억 달러 늘려 8250억 달러로 확대하겠다는 계획이 시장에 서서히 받아들여지면서 22일 아침 개장 무렵에는 분위기가 반전됐다. 메타 주가는 22일 6.1% 하락 마감하며 7월 이후 최악의 하루를 기록했다. 막대한 지출로 회사채를 더 발행해야 할 것이라는 전망에 메타의 5년물 신용부도스와프(CDS) 가격도 사상 최고치로 뛰었다.
최근 몇 주 사이 기술 업계 전반에서 여러 우려가 한꺼번에 불거지면서 AI 지출에 대한 투자 심리는 빠르게 돌아섰다. 먼저 클라우드 컴퓨팅 업체 코어위브(CRWV)의 발언은 AI 인프라 구축이 부채에 얼마나 의존하고 있는지에 대한 우려를 부각시켰다. 특히 금리가 계속 오르면서 상황이 악화될 위험이 커지고 있다는 점이 문제로 지목됐다. 시장조사업체 가트너는 AI 매출이 지출을 정당화하지 못할 경우 2030년까지 3조5000억 달러가 넘는 AI 인프라 투자가 손상 처리될 위험에 처할 수 있다고 추산했다.
아전트캐피털매니지먼트의 제드 엘러브룩 포트폴리오매니저는 "지금은 극단적인 안전자산 선호 국면"이라며 "투자자들이 데이터센터 자본지출 관련주, 즉 기술 및 데이터센터 관련 종목에서 빠져나가고 있다"고 말했다.
이어 다음 달 상장이 예상되는 대형 AI 연구기업 앤스로픽이 잠재 투자자들에게 3분기 매출이 전년 동기 대비 약 45% 증가했다고 밝히면서 전반적인 성장 서사에 그늘을 드리웠다. 2분기보다 둔화된 증가율이었기 때문이다.
가벨리의 벨튼은 "어려운 거시 환경, 둔화하는 AI 매출, 변곡점을 맞은 AI 자본지출이 맞물린 힘든 조합"이라고 진단했다.
메가캡 기술주는 수년간 증시 상승을 이끈 주된 동력이었지만 2026년 들어 양상이 달라졌다. 블룸버그 매그니피센트7 지수는 올해 들어 6.5% 오르는 데 그쳐 S&P500지수 상승률 11%와 기술주 중심의 나스닥100지수 상승률 15%를 크게 밑돌고 있다. 7개 종목 가운데 시장 수익률을 웃도는 것은 애플(AAPL)과 엔비디아(NVDA)뿐이다. 반면 거대 기술기업을 제외한 S&P500 지수는 2026년 들어 12% 상승했다.
투자자들은 AI 지출을 두고 상반된 생각을 갖고 있는 듯하다. AI가 장기적으로 시장을 이끄는 강력한 동력이 될 것이라는 낙관론이 폭넓게 퍼져 있다. 하지만 동시에 투입되는 수천억 달러가 과연, 그리고 언제 순이익으로 이어질지를 두고 논쟁도 계속되고 있다. 이번 지출 사이클로 AI에 대규모로 투자하는 기업 상당수가 현금 창출 기계에서 잉여현금흐름(FCF)이 마이너스인 기업으로 바뀌었다는 점에서 이 문제는 특히 민감하다.
BNY의 셰이는 "FCF 전망치를 또다시 낮춰야 하는 상황이 오면 AI 지출의 지속 가능성과 추가 자본에 대한 의존도에 대한 우려가 커질 것이고, 이는 네오클라우드를 비롯한 시장의 다른 부문으로도 번질 것"이라고 말했다. 그는 "반면 FCF 전망치가 상향 조정된다면 시장은 하향 조정이 바닥을 쳤고 지출 사이클의 가장 어려운 구간을 지났다며 안도의 한숨을 쉴 것"이라고 덧붙였다.
물론 월가 전문가 가운데에는 여전히 메가캡 기술주를 시장에서 가장 확실한 투자처 중 하나로 보는 이들도 있다. 특히 올해 주가 하락으로 밸류에이션이 낮아졌다는 점이 근거다. 매그니피센트7 지수는 예상 이익 대비 24배 미만에서 거래되고 있다. 10년 평균인 약 29배를 밑돌고, 1년 전의 33배에서도 크게 낮아진 수준이다. 마이크로소프트(MSFT)와 알파벳은 모두 장기 평균보다 할인된 가격에 거래되고 있으며, 아마존의 주가수익비율(PER)은 20배 미만으로 2008년 이후 최저 수준에 근접했다.
이처럼 낮아진 밸류에이션에도 성장 전망은 상당히 견고하다. 블룸버그인텔리전스 자료에 따르면 매그니피센트7의 이익은 올해 약 34% 증가해 S&P500의 증가율 29%를 웃돌 것으로 예상된다. 게다가 월가는 이들 기업의 장기 전망에 대해서도 갈수록 낙관적으로 돌아서고 있다. 2027년 이익은 27% 증가할 것으로 전망되는데, 이 컨센서스는 최근 몇 주 사이 공격적으로 상향 조정됐다. 두 달 전만 해도 애널리스트들은 19%에 못 미치는 증가율을 예상했다.
피버털어드바이저스의 티퍼니 맥기 최고경영자(CEO)는 블룸버그TV와의 인터뷰에서 "기대치가 한층 더 높아지고 있어서 이들 기업이 예상치를 충족해도 시장은 거의 실망하는 듯한 반응을 보인다"며 "시장은 압도적인 홈런을 원한다"고 말했다.
여기에 하이퍼스케일러(초대형 클라우드 사업자)들이 투자자들에게 이렇다 할 성과를 보여주든 말든 대규모 AI 지출 계획을 밀어붙일 것이라는 예상도 있다. 월가가 밤잠을 설치는 대목이다.
보케캐피털파트너스의 킴 포레스트 최고투자책임자(CIO)는 "네오클라우드 구축을 주도하는 '네 기사(four horsemen)'는 현재로선 전혀 물러설 기미가 없어 보인다"며 "이들은 지출 계획을 계속 밀고 나갈 것이고, 이것이 투자자들을 불안하게 만들고 있을 수 있다"고 말했다.
kimhyun01@newspim.com