AI 핵심 요약
beta- 딕슨 테크놀로지스는 2분기 매출이 전년 대비 47% 증가했다
- 모바일 부문 매출은 50% 늘었지만 영업마진은 2.7%로 하락했다
- 비보 합작 생산과 신규 고객 확보로 출하량 확대가 기대된다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

모바일 부문이 매출 견인… IT·가전은 명암 엇갈려
2027~2028년 출하량 전망 급증… 증권가 의견은 '팽팽'
[방콕=뉴스핌] 홍우리 특파원 = 인도 최대 전자제품 위탁생산(EMS) 기업인 딕슨 테크놀로지스(Dixon Technologies, 종목코드 NSE: DIXON)가 2026/27 회계연도(2026년 4월~2027년 3월) 2분기(7~9월)에 예상치를 상회하는 매출을 기록했다. 이는 메모리 가격 급등에 따른 가격 인상에 힘입은 것이지만, 영업이익은 부진했다.
딕슨의 2분기 매출은 전년 동기 대비 47% 급증하며 시장 전망치를 웃돌았다. 전체 스마트폰 산업이 지난 1년간 침체를 겪은 것과 대조적으로, 딕슨은 안정적인 출하량을 유지하며 시장 점유율을 확대했다. 향후 투자자들은 비보와의 합작 투자 생산 진행 상황, 수직적 통합을 통한 이점, 그리고 원자재 가격 상승에 따른 마진 추이를 면밀히 주시할 것이다.
다만, 수익성 지표인 영업마진은 모바일 생산연계인센티브(PLI) 종료와 원자재 가격 상승분을 제품가에 반영하는 시차 문제 등으로 인해 전년 동기 대비 110베이시스포인트(bp) 하락한 2.7%에 그치며 아쉬운 성적을 남겼다. 실적 발표 직후인 30일(현지 시각), 딕슨 주가는 4.3% 하락 마감했다.
현재 주가(1만 1,000루피, 약 16만 원) 기준, 딕슨은 2027/28 회계연도 예상 주가수익비율(PER)의 43배 수준에서 거래되고 있다. 최근 마진 압박으로 일부 증권사의 투자의견 하향 조치가 잇따랐으나, 지난 3개월간 주가가 21% 이상 하락한 것을 고려하면 현재 수준에서 추가 하락 폭은 제한적일 것이라는 분석이 우세하다.
딕슨의 매출 성장은 전체 매출의 92%를 차지하는 모바일 부문이 이끌었다. 2분기 모바일 매출은 전년 동기 대비 50% 급증했고, 출하량은 970만 대로 전년 동기 수준을 유지했으나, 메모리 모듈 가격의 급등으로 인해 모바일 및 IT 하드웨어의 가치 기준 매출은 35~40%의 견조한 성장세를 보였다.
현재 인도 내 중저가형 스마트폰 판매량이 전년 대비 26% 급감하고 전체 스마트폰 시장 판매량 또한 전년 동기 대비 16% 감소한 것을 감안하면, 딕슨의 이 같은 성적은 독보적이라는 평가가 나온다.
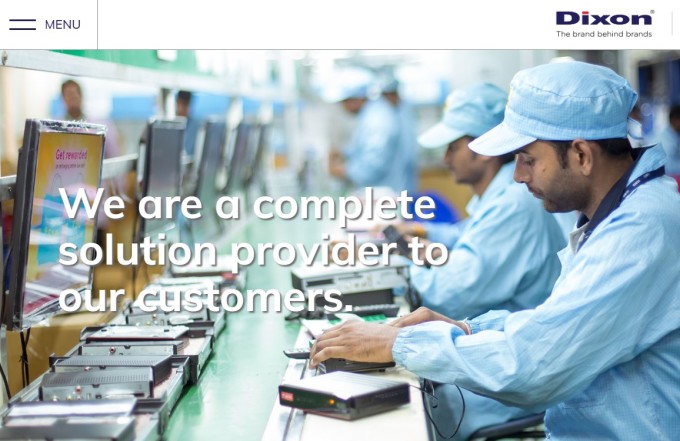
비모바일 부문에서는 매출의 5%를 차지하는 소비자 가전 부문이 전년 동기 대비 17% 성장했다. 냉장고 사업이 원가 및 물류비 부담으로 압박을 받고, 보급형 LED TV가 수요 감소를 겪었지만, 세탁기 판매가 호조를 띠며 매출의 3%를 차지하는 생활 가전 부문이 전년 동기 대비 37% 성장했다.
업계 전반의 판매량 감소세에도 불구하고 딕슨은 2026/27 회계연도 전체 (스마트폰) 판매량 목표를 3,300만~3,400만 대로 잡고 있다. 특히 2026/27 회계연도 4분기부터 본격 가동되는 비보와의 합작법인 생산이 본격화되면, 2027/28 회계연도 출하량은 5,500만~6,000만 대까지 늘어날 것으로 기대된다.
모틸랄 오스왈 리서치는 신규 국내 고객사 확보로 딕슨의 2027/28 회계연도 판매량이 600만~800만 대 증가할 것으로 예상하고 있다. 또한, 핵심 고객사인 모토로라와 트랜션(Transsion)의 수출 물량 증가(2026/27 회계연도 350만 대에서 2027/28 회계연도 약 500만~600만 대), 비보와의 거래량 증가(2027/28 회계연도 약 1,800만~2,000만 대)도 낙관하며 투자의견 '매수'와 목표 주가 1만 5,900루피를 제시했다.
티나 비르마니가 이끄는 분석가 팀은 2027/28 회계연도에 수직적 통합의 완전한 효과와 비보 합작 투자, 수출 증가, 신규 고객 확보로 인한 판매량 증가를 확인할 수 있을 것으로 기대하고 있다.
모틸랄 오스왈은 현 회계연도 상반기 실적과 다소 낮아진 비지배 지분을 반영해 2026/7 회계연도와 2027/28 회계연도 주당순이익(EPS) 추정치를 각각 7%와 2% 상향 조정했다.
다만, 2분기 마진 실적은 다소 실망스러웠다. 모바일 PLI 종료와 원자재 비용 전가 지연으로 인해 전년 동기 대비 110베이시스포인트(bp) 하락한 2.7%를 기록했다. 모바일 및 전자제품 위탁생산(EMS) 부문 마진이 100베이시스포인트 하락한 2.5%, 소비자 가전 부문 수익성은 50베이시스포인트 떨어진 3.6%, 생활 가전 부문은 350베이시스포인트 급락한 8.2%를 나타냈다.
엘라라 증권은 투자의견을 '축소'로 하향 조정하고 목표 주가도 1만 1,500루피로 낮췄다. 하르싯 카파디아가 이끄는 분석가 팀은 비보 합작법인의 가동 지연, 지속적인 모바일 판매량 감소 압박, 모바일 PLI 종료로 인한 마진 악화, 그리고 마진이 낮은 IT 하드웨어 부문의 비중 확대 등을 투자의견 하향 조정의 이유로 들었다. 또한, 수익 성장 속도가 이전 기간(2022/23~2025/26 회계연도의 주당순이익 성장률 86%, 2025/26~2028/29 회계연도의 전망치 10%)에 비해 둔화되고 있다는 점도 지적했다.
반면, 돌랏 캐피털은 기존 '보유(Accumulate)'에서 '매수'로 투자의견을 상향 조정하고, 목표 주가 1만 4,040루피를 제시했다. 돌랏 캐피털의 니캇 쿠어와 사랑가 셰티는 최근 주가 조정 이후 위험 대비 수익률이 유리한 방향으로 바뀌었다고 분석했다.
2일 오후 2시 47분 기준, 인도 국립증권거래소(NSE)의 딕슨 주가는 전 거래일 대비 12.3% 급등한 주당 1만 2,350루피를 나타내고 있다.
hongwoori84@newspim.com