AI 핵심 요약
beta- 신한투자증권은 10일 알테오젠의 로열티 수익 영향이 제한적일 것으로 전망했다
- 키트루다SC 약가 인하 시 매출 영향은 10% 미만, 로열티 감소는 8% 수준으로 분석됐다
- 신한투자증권은 알테오젠 목표주가를 52만원에서 43만원으로 낮추고 매수 의견을 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
오는 2029년 로열티 감소액 약 288억원
키트루다SC 2028년 전환율 30~40% 목표
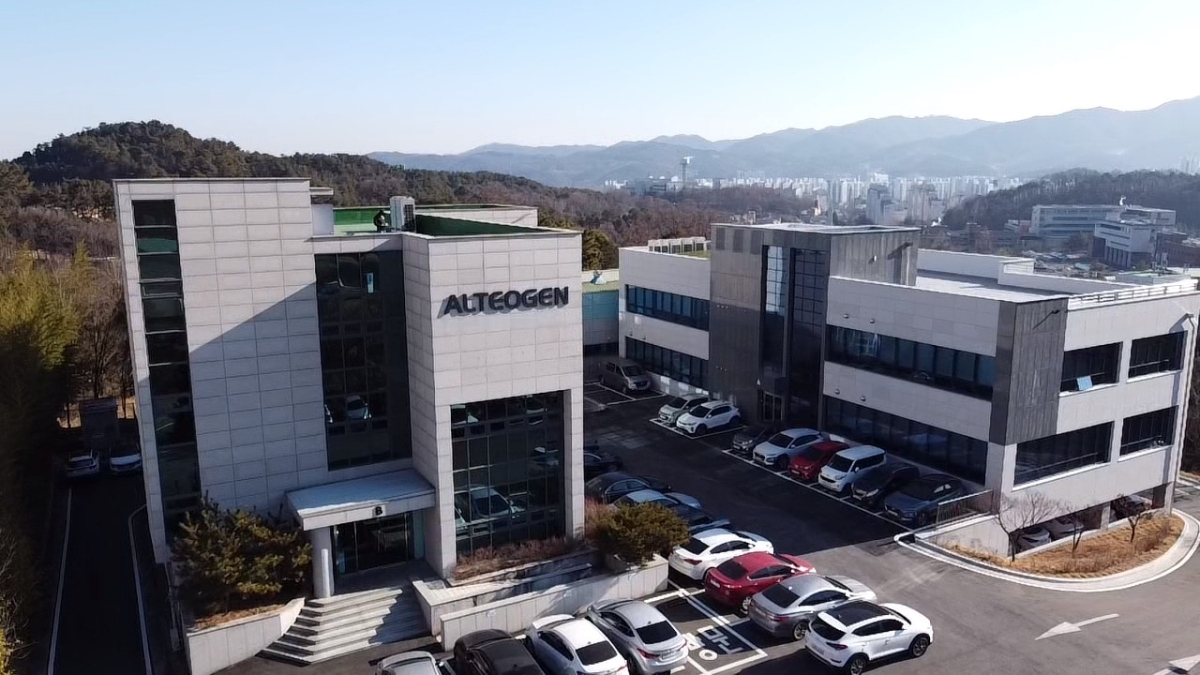
[서울=뉴스핌] 이나영 기자= 신한투자증권은 10일 피하주사(SC) 제형 변경 플랫폼 'ALT-B4'를 보유한 바이오 플랫폼 기업 알테오젠에 대해 미국 인플레이션감축법(IRA) 약가협상에 키트루다SC가 포함되더라도 로열티 수익에 미치는 영향은 제한적일 것으로 전망했다. 투자의견 '매수'를 유지하고 목표주가는 기존 52만원에서 43만원으로 낮췄다.
엄민용 신한투자증권 연구위원은 "11월 5일 발표된 2029년 약가협상 최종 규칙에 히알루로니다제를 첨가한 SC 제형도 협상 대상에 포함됐지만 키트루다SC에 미칠 영향은 미미할 것으로 판단한다"며 "지난해 5월 초안 발표 때부터 시장이 소화해온 이슈로 추가적인 주가 하락은 과도하다"고 밝혔다.
미국보험청(CMS)의 최종 규칙에 따르면 SC 제형도 정맥주사(IV) 원제품과 동일 약물로 판단해 약가협상 대상에 포함될 수 있다. 신한투자증권은 2027년 2월 발표되는 2029년 약가 인하 대상에 키트루다가 포함될 가능성이 높다고 봤다.
다만 약가 인하가 실제 키트루다SC 매출에 미치는 영향은 크지 않을 것으로 분석했다. 키트루다의 미국 공보험 매출 비중은 2029년 약 23.9%로 예상되며, 이 가운데 IRA 협상 가격이 적용되는 것은 메디케어 Part B다.
약가가 정가 기준 60% 인하된다고 가정해도 평균판매가격(ASP)을 기준으로 한 키트루다 전체 매출 감소폭은 약 12%로 추정됐다. 키트루다SC 전환율을 50%로 가정하면 SC 매출에 미치는 실질적인 영향은 10% 미만이라는 분석이다.
엄 연구위원은 "키트루다SC 순매출 기준 약가 인하의 영향은 10% 미만에 불과하다"며 "미국 외 지역 매출 확대와 가격 정책을 통해 손실을 보전할 수 있는 여지도 충분하다"고 설명했다.
알테오젠이 받는 로열티 감소폭도 제한적일 것으로 예상했다. 신한투자증권은 약가 60% 인하와 키트루다SC 전환율 40%를 가정할 경우 2029년 알테오젠의 로열티 감소액을 약 288억원으로 추정했다. 같은 해 예상 키트루다SC 로열티 매출 3772억원의 약 8% 수준이다.
이에 따라 약가 인하를 보수적으로 반영하더라도 약 3500억원 규모의 로열티 유입은 유지될 것으로 전망했다. 키트루다IV 바이오시밀러가 출시되면 IRA 약가협상 대상에서 제외될 수 있다는 점도 부담을 낮추는 요인으로 제시했다.
엄 연구위원은 "바이오시밀러 경쟁이 시작되면 IRA 약가 인하 대상에서 제외될 수 있다"며 "보수적으로 보더라도 약가협상 가격이 적용되는 기간은 2029~2030년 최대 2년에 그칠 것으로 예상한다"고 말했다.
SC 제형 전환 자체도 지속될 것으로 전망했다. MSD는 IV 바이오시밀러 진입에 대비해 키트루다SC 전환을 핵심 전략으로 추진하고 있으며 2028년까지 전환율 목표를 30~40%로 제시한 상태다. 올해 3분기 누적 전환율은 9.7%로 신한투자증권과 MSD의 기존 예상보다 빠른 수준으로 나타났다.
추가 기술이전 가능성도 성장 요인으로 꼽혔다. 알테오젠의 ALT-B4 누적 기술이전 계약 규모는 공개 금액 기준 15조9220억원으로, 글로벌 제약사 10곳과 파트너십을 체결했다. 키트루다SC 외에도 엔허투SC, 임핀지SC, 젬펄리SC 등으로 적용 범위가 넓어지고 있다.
특허 분쟁과 관련해서는 미국 특허 14건 가운데 11건이 이미 무효 상태이며 나머지 3건에 대한 판단도 오는 19일 예정돼 있다. 신한투자증권은 남은 특허까지 무효화될 경우 미국 시장에서의 특허 불확실성이 상당 부분 해소될 것으로 예상했다.
엄 연구위원은 "약가 인하 여부와 관계없이 투약 편의성을 높이려는 글로벌 제약사의 SC 전환 수요는 이어질 것"이라며 "이중항체, ADC, AOC 등 신규 모달리티로 적용 범위가 확대되고 있어 추가 기술이전도 지속될 것으로 전망한다"고 밝혔다.
신한투자증권은 알테오젠의 올해 매출을 4277억원, 영업이익을 2676억원으로 전망했다. 내년에는 매출 7558억원, 영업이익 5723억원으로 각각 76.7%, 113.9% 증가할 것으로 예상했다. 목표주가 하향은 실적 추정치 변경이 아닌 밸류에이션 과정에서 영구성장률을 조정한 결과로, 업종 내 최선호주 의견은 유지했다.
nylee54@newspim.com