纽斯频通讯社首尔11月10日电(记者周钰涵)据韩国半导体业界消息,全球最大晶圆代工企业台积电(TSMC)据称应美国英伟达要求,正在研究下一代三维动态随机存取存储器(3D DRAM)的生产可能。这一动向引发业界对全球存储芯片市场竞争格局变化的关注。
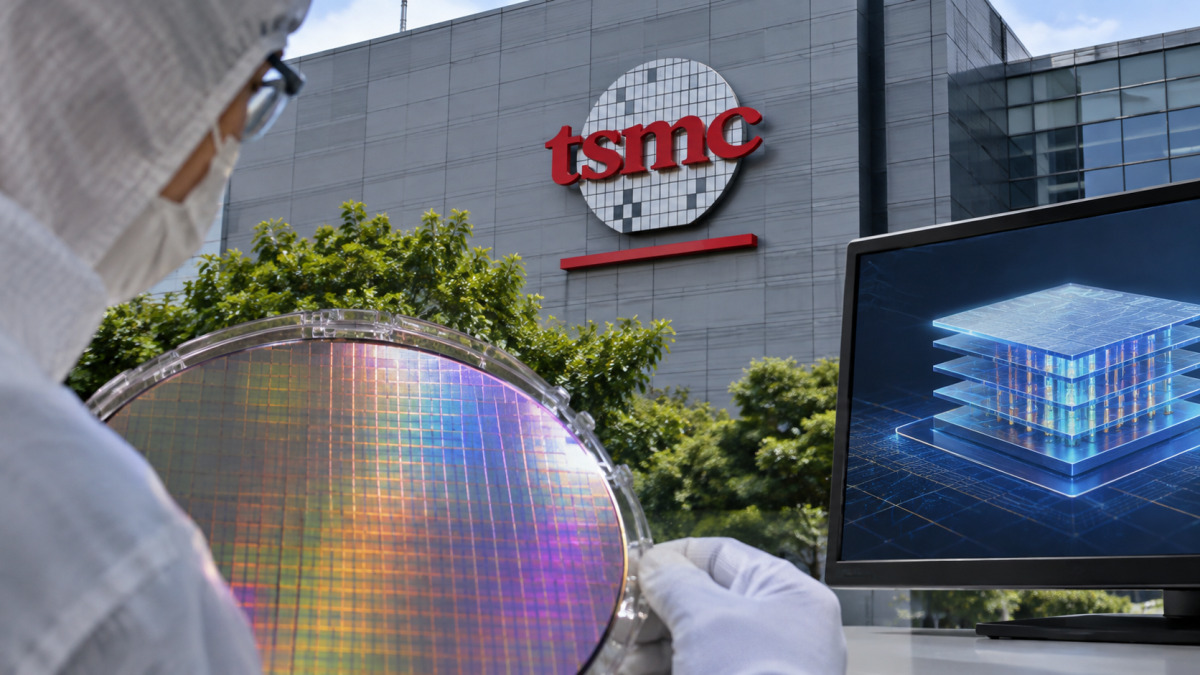
目前,三星电子、SK海力士和美国美光科技均在推进3D DRAM技术研发。若台积电进入DRAM生产领域,全球存储芯片市场可能迎来新竞争对手。不过,业内认为,先进DRAM量产需大规模设备投资、成熟工艺技术及稳定的良率和成本控制能力,台积电短期内难以撼动现有三大存储芯片企业的市场地位。
3D DRAM是通过将存储单元本身垂直堆叠多层,在相同面积内提高存储容量的技术。与高带宽存储器(HBM)通过垂直堆叠多枚完整DRAM芯片提高数据传输速度不同,3D DRAM主要通过在芯片内部垂直排列存储单元,提高存储密度。
三星电子正在研究垂直沟道晶体管(VCT)技术,并将2030年作为3D DRAM商业化目标。SK海力士计划在继续推进现有6F²存储单元结构微缩的同时,逐步向4F²结构和3D DRAM技术转型。公司于10月28日公布第三季度业绩时再次确认了这一技术研发方向。
美光则采取不同技术路线,计划继续推进现有6F²工艺微缩,暂不采用4F²结构,同时研发晶圆键合和3D DRAM技术。尽管三家企业的技术路线有所不同,但如何提高生产良率、降低制造成本,仍是共同面临的主要课题。
分析认为,英伟达寻求台积电研究下一代存储器生产,可能与人工智能(AI)半导体需求快速增长及存储器供应能力受到限制有关。随着大型AI模型对存储容量和数据传输速度的要求不断提高,HBM需求持续增加,大量晶圆产能被用于相关产品生产。英伟达可能希望通过拓展存储器技术和供应渠道,降低对现有主要存储芯片供应商的依赖。
不过,台积电是否会真正进入DRAM生产领域仍不明朗。业界指出,台积电即使拥有过去的DRAM量产经验和相关专利,也需要重新建立生产先进DRAM所需的设备体系和工艺能力。尤其是3D DRAM涉及存储单元垂直堆叠,工艺复杂程度和缺陷管理难度较高,短期内实现商业化量产并不容易。
美国研究机构New Street Research在6日发布的报告中预测,3D DRAM在2030年之前难以实现大规模量产。报告还提出,英伟达向台积电提出的要求可能并非涉及DRAM存储单元本身的制造,而是与将现有DRAM堆叠在图形处理器(GPU)上方的先进封装技术有关。
台积电未来的业务方向也可能影响其与三星电子、SK海力士之间的竞争与合作关系。若台积电直接生产DRAM,现有三大存储芯片企业将面临新的竞争者;若其继续专注于先进封装,将现有存储芯片企业生产的DRAM与AI半导体进行整合,则可能进一步扩大合作空间。
业内认为,三星电子、SK海力士和美光经过数十年的先进DRAM生产,已经积累了成熟的工艺技术和良率管理经验。台积电即使拥有历史量产经验,要在当前先进存储器市场展开竞争,仍需证明其大规模生产能力、稳定良率和制造成本竞争力。(完)
韩国纽斯频(NEWSPIM·뉴스핌)通讯社