AI 핵심 요약
beta- 앤스로픽이 19일 나스닥 상장을 목표로 기관 투자자 대상 로드쇼를 진행했다
- 앤스로픽은 2045년까지 컴퓨팅·데이터센터에 9000억달러 약정을 체결했다
- 구글·MS·아마존이 클라우드와 AI 반도체 분야 주요 수혜주로 거론됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

S-1에서 확인된 데이터센터 투자 계획
MS·아마존·구글 직접적인 수혜주
이 기사는 11월 13일 오전 12시22분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 거대언어모델(LLM) 클로드(Claude)로 잘 알려진 생성형 인공지능(AI) 스타트업 앤스로픽이 오는 11월19일(현지시각) 나스닥 시장 기업공개(IPO)를 목표로 기관 투자자 대상 로드쇼를 진행중인 가운데 월가에서는 업체의 상장만큼 수혜주에 관심을 쏟는다.
18일 최종 공모가가 주당 70~78달러 범위에서 결정되면 업체의 기업 가치가 1조달러를 훌쩍 웃돌 것으로 보이는 상황. 시장 전문가들은 업체가 미 증권거래위원회(SEC)에 제출한 IPO 증권신고서(S-1) 내용 중 천문학적인 규모의 데이터센터 확장 계획에 조명을 집중한다.
주요 외신과 S-1에 따르면 앤스로픽은 클로드 성능을 고도화하기 위해 방대한 데이터센터 인프라 확장에 나선다는 입장을 분명히 했다. 외부 파트너 개발을 포함해 컴퓨팅 및 임차 자산에 9000억달러에 가까운 자본을 투입한다는 계획이다.
생성형 AI 모델의 자료 분석에 따르면 앤스로픽은 약 9000억달러 규모의 컴퓨팅 및 데이터센터 인프라 약정을 공식화했다.
해당 금액은 단일 연도에 집행하는 설비 투자가 아니라 2045년까지 이어지는 장기 구매 및 임대 계약 총액을 합산한 수치다.
향후 12개월 이내에 집행해야 하는 금액이 707억달러로 확인됐고, 2030년 말까지 누적되는 중기 약정 금액이 전체 투자액의 절반 가량인 4516억달러로 파악됐다.
이 밖에 9000억달러에서 제외된 미확정 추가 계약이 별도로 1500억~1750억달러에 이르는 것으로 분석됐다.
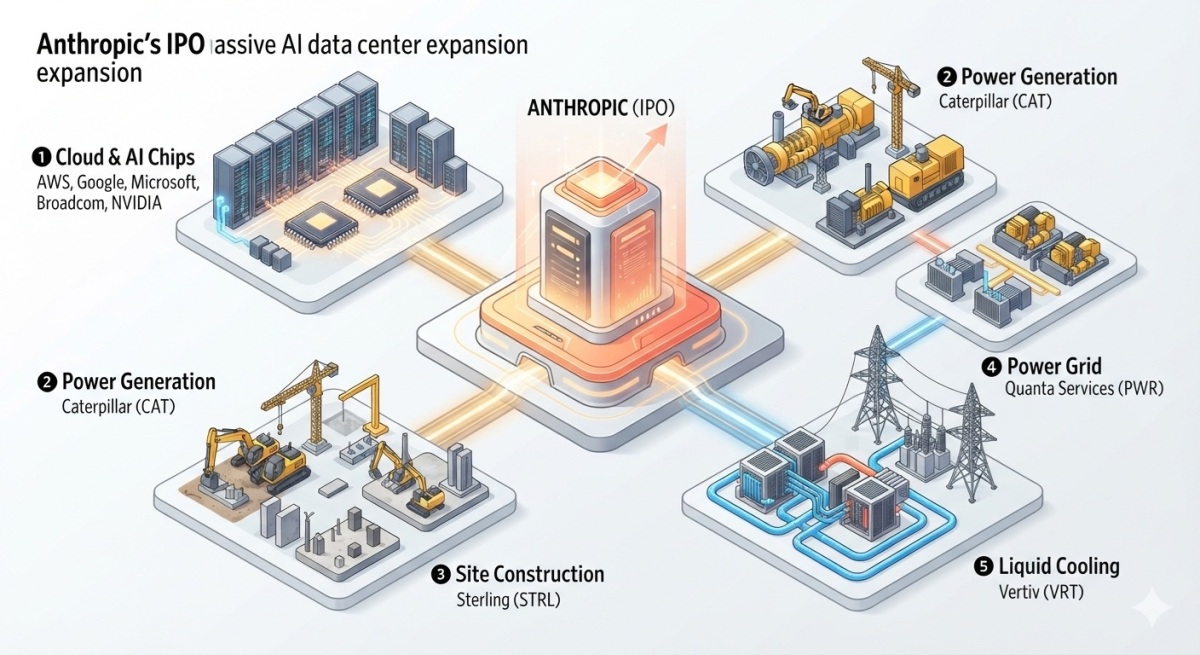
투자 영역은 크게 세 가지로 구분된다. 클라우드와 전용 데이터센터 구축, 그리고 전력 인프라 확보가 여기에 해당한다.
클라우드 약정은 아마존(AMZN)의 클라우드 사업 부문인 아마존웹서비스(AWS)와 마이크로소프트(MSFT), 알파벳(GOOGL) 자회사 구글 등 주요 빅테크와 AI 반도체 기업에 지불한 연산 자원 사용료가 핵심을 이룬다.
보고서에 따르면 업체는 구글에 최소 1213억달러, 마이크로소프트에 최대 492억달러를 2033년까지 지급하기로 약정했다. 대규모 자본을 투입해 이른바 하이퍼스케일러들의 데이터센터 및 AI 전용 반도체 연산 용량을 임대한다는 얘기다.
앤스로픽은 구글이 브로드컴(AVGO)과 공동 개발한 AI 전용 칩 TPU(텐서처리장치) 클러스터를 대규모로 임대해 사용할 예정이다. 차세대 AI모델을 학습시키는 한편 전세계 사용자에게 답변을 생성하는 추론에 구글 TPU를 핵심 인프라로 활용한다는 복안이다.
마이크로소프트와는 클라우드 플랫폼인 애저(Azure)를 통해 최대 1기가와트(GW) 규모에 달하는 엔비디아(NVDA) 그레이스 블랙웰(Grace Blackwell) 및 베라 루빈(Vera Rubin) 시스템 등 AI 서버 용량을 임대하기로 했다.
단순 서버 임대 이외에도 마이크로소프트의 기업 영업망을 통해 클로드 모델을 판매할 수 있도록 공동 마케팅을 지원 받고, 코파일럿과 애저 파운드리 플랫폼에 클로드가 기본 모델 중 하나로 탑재되는 비즈니스 협력이 약정에 포함돼 있다.
업체는 아마존과도 향후 10년간 최소 1100억달러 규모의 클라우드 및 자체 AI 칩 트레이니엄(Trainium) 사용 계약을 체결했다. 구글이나 마이크로소프트와 마찬가지로 데이터를 연산하는 클라우드 인프라를 임대하는 대가로, 아마존이 자체 설계한 AI 전용 반도체를 대규모로 활용할 예정이다.
앤스로픽은 엔비디아 GPU의 의존도를 낮추기 위해 아마존의 자체 AI 칩과 일반 서버용 칩인 그래비톤(Graviton) 클러스터를 집중적으로 배정받아 사용하기로 했다. 업체는 이미 프로젝트 레이니어(Project Rainier)를 통해 100만개 이상의 트레이니엄 칩을 가동하며 차세대 클로드 모델을 학습시키고 있다.
아마존은 클라우드 약정과 함께 앤스로픽의 최대 전략적 투자자 중 하나로 참여해 총 180억달러를 투자했다. 상업적 목표가 달성될 경우 최대 200억달러를 추가 투입한다는 내용의 약정도 체결한 상태다. 다만, 반독점 규제 등을 고려해 상장 시 아마존의 앤스로픽 의결권과 지분율은 12% 이내로 제한된다.
생성형 AI 모델의 분석에 따르면 이번 앤스로픽과 3개 빅테크의 약정 규모는 각 업체의 클라우드 사업부가 창출하는 매출액의 4개월에서 최대 1년치에 해당한다. 앤스로픽이 3개 빅테크의 클라우드 연간 매출액 중 5~14%를 담당하는 셈이다.
앤스로픽이 구글과 체결한 약정은 구글 클라우드 전체의 1년 매출액인 1228억달러와 맞먹는 규모다. 2025년 구글 클라우드 연간 매출액 587억달러에 비해서는 두 배 이상이다. 뿐만 아니라 구글 클라우드의 전체 수주 잔고 5610억달러의 20% 이상을 앤스로픽이 차지하는 셈이다.
세계 1위 클라우드인 아마존웹서비스(AWS)와 약정한 10년간 1100억달러는 1년 매출액의 약 60%에 해당한다. 특히 AI 자체 칩 트레이니엄과 그래비톤의 연간 매출 규모가 약 200억달러라는 사실을 감안하면 앤스로픽의 연평균 지출이 아마존 AI 반도체 사업의 절반 이상을 떠받치게 된다.
마이크로소프트와 약정 금액은 3개 빅테크 중 가장 작지만 애저의 연간 매출액 대비 37%에 해당하는 금액이다. 마이크로소프트 입장에서 최대 파트너인 오픈AI 이외에 애저 매출을 안정적으로 올려주는 초대형 고객을 확보했다는 평가다.
시장 전문가들은 클라우드 빅 3가 최근 분기마다 39~103%에 달하는 폭발적인 매출 성장을 기록하는 데는 앤스로픽과 같은 천문학적인 금액을 선약정으로 묶어둔 AI 기업의 인프라 지출이 직접적인 성장 동력으로 자리잡고 있다고 설명한다.
다만, 일부 투자자들은 앤스로픽의 실제 AI 수익이 천문학적인 고정 비용을 감당할 수 있을 것인가에 대해 의구심을 내비친다.
생성형 AI 모델의 미 증권거래위원회(SEC) 증권신고서 분석에 따르면 앤스로픽의 약정 금액은 대부분 서버를 사용하든 그렇지 않든 무조건 지불해야 하는 의무인수계약(Take-or-pay)이다. 앤스로픽이 클로드로 충분한 수익을 창출하지 못하면 계약 불이행과 연쇄 채무불이행으로 이어질 수 있다는 얘기다.
월가에서는 충분히 감당할 수 있다는 낙관론과 위험한 도박이라는 신중론이 팽팽하게 맞선다. 낙관론자들은 앤스로픽의 매출총이익률이 1년 사이 12%에서 85%로 뛴 데 의미를 둔다. 추론 서비스를 통해 벌어들이는 이익이 서버 운영 원가를 훨씬 웃돈다는 얘기다.
포춘을 포함한 주요 매체에 따르면 앤스로픽은 장부상 전환사채 가치 변동 등 회계상 평가손실 때문에 상반기 807억달러의 순손실을 기록했지만 실제 현금 흐름은 긍정적이라고 평가한다. 2026년 상반기 영업현금흐름이 39억3000만달러 흑자를 기록했고, 지난 2분기에는 9억7400만달러의 첫 영업 이익도 냈다는 것.
이와 함께 손에 쥔 현금 자산이 1317억달러에 이르는 만큼 당장 2027년 약정 금액을 이행할 여력이 충분하다는 판단이다.
반면 신중론을 펼치는 투자자들은 앤스로픽의 매출액이 대부분 기업 고객의 API 사용량에 좌우되기 때문에 경기 하강이나 고객 이탈 등으로 급감할 가능성이 열려 있다고 지적한다. AI 모델은 약 6개월마다 새로운 최상위 모델을 내놓아야 경쟁력이 유지되기 때문에 차세대 모델 개발 실패 리스크가 상존한다는 의견도 나온다.
shhwang@newspim.com