AI 핵심 요약
beta- 23일부터 1·2세대 가입자는 5세대 실손보험으로 전환할 수 있다.
- 5세대 전환 시 3년간 보험료가 최대 559만원 절감될 수 있다.
- 기존 계약을 유지하며 일부 보장을 제외해 보험료를 낮출 수도 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
선택형 특약, 1세대 37%·2세대 27%↓…가입 후 보장 추가·일부 복원 불가
[서울=뉴스핌] 이윤애 기자 = 실손보험 가입자들의 고민이 시작됐다. 오는 23일부터 1·2세대 가입자는 5세대 실손보험으로 갈아타 보험료를 할인받거나, 기존 계약을 유지하면서 일부 보장을 빼 보험료를 낮출 수 있다. 보험료는 얼마나 줄어들까. 내게는 어떤 선택이 유리할까. 가입 세대와 평소 병원 이용, 앞으로의 치료 계획을 기준으로 잘 따져봐야 한다.
◆ 5세대 전환 할인 땐 3년간 최대 559만원 절감
21일 금융권에 따르면 보험료 부담을 크게 낮추고 싶다면 5세대 전환을 선택지로 살펴볼 수 있다. 금융위원회가 전날 공개한 1세대 실손 가입 60대 여성 사례에서 기존 월 보험료는 17만6982원이다. 5세대로 바꾸면 4만3241원으로 75.6% 줄고, 전환 뒤 3년간 보험료 50% 할인까지 받아 월 2만1620원을 낸다. 기존 계약을 유지할 때와 비교하면 한 달에 15만5362원, 3년간 약 559만원을 아낀다.
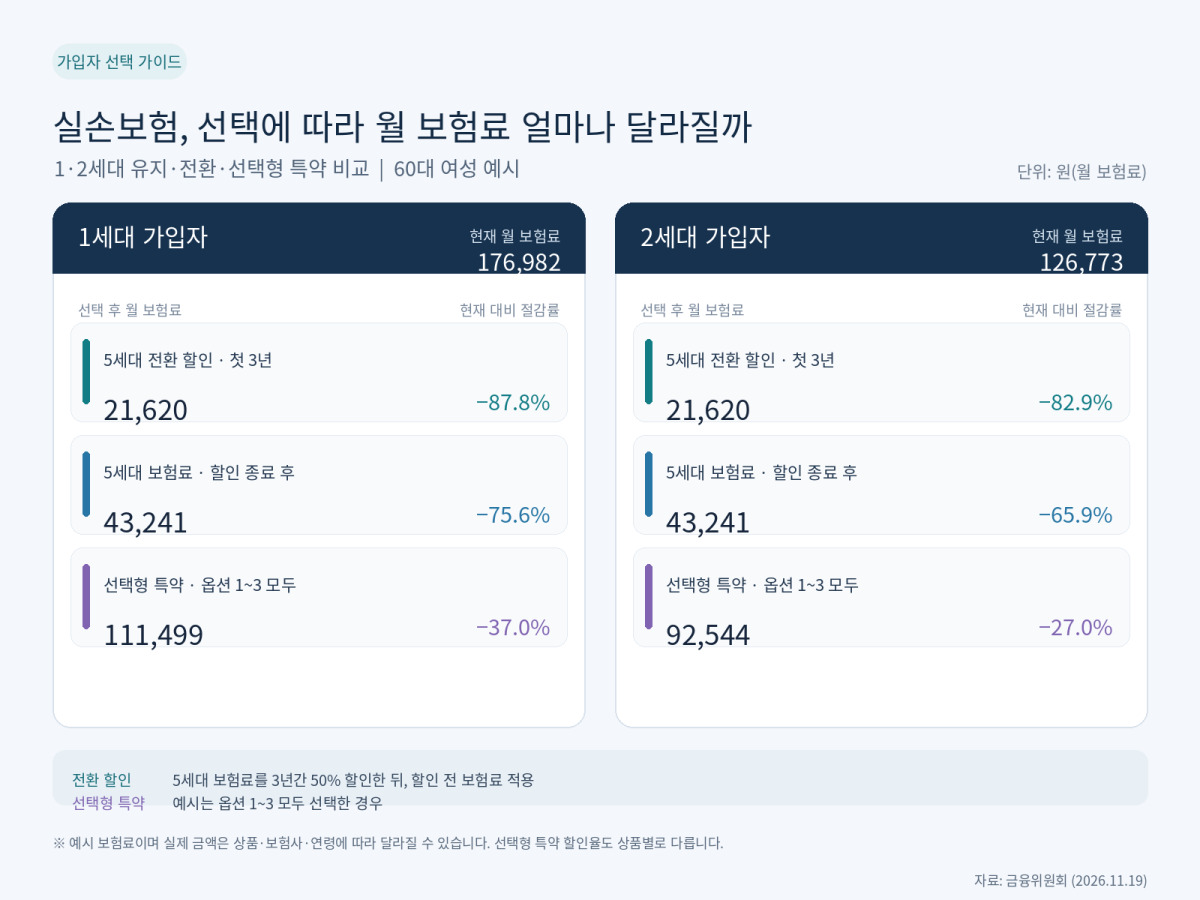
2세대 가입자의 기존 월 보험료가 12만6773원인 사례에서도 전환 할인 보험료는 2만1620원이다. 매달 10만5153원씩, 3년간 약 379만원을 절감할 수 있다. 다만 할인은 3년 뒤 끝난다. 할인 기간이 끝나면 월 4만3241원을 내야 한다. 그래도 기존 보험료보다는 낮지만, 보장 범위가 달라지는 만큼 보험료 차이만 보고 결정하기는 어렵다.
주의해야 할 점은 5세대는 암·뇌혈관·심장질환 등 중증질환 치료는 보장하면서 비중증 비급여 보장을 줄이고 자기부담률을 높인 상품이란 것이다. 평소 병원을 자주 찾지 않고 보험료 부담을 낮추는 일이 우선이라면 전환을 고려할 수 있다. 반면 비급여 치료를 꾸준히 받거나 앞으로 치료가 예정돼 있다면 줄어드는 보장이 내게 얼마나 필요한지 먼저 확인해야 한다.
◆ 현재 계약 유지하며 보장 제외…1세대는 최대 37% 인하
현재 보장은 가능한 한 유지하고 싶지만 자주 쓰지 않는 항목이 있다면 선택형 할인특약이 대안이다. 가입자는 도수치료 등 근골격계 물리치료·체외충격파·비급여 주사제를 보장에서 제외하거나, 비급여 MRI·MRA를 제외할 수 있다. 자기부담률을 20%로 높이는 선택지도 있다. 각 옵션의 할인율은 상품마다 다르며 각각 약 15~20%, 2~4%, 9~17% 수준이다.
세 옵션을 모두 선택한 1세대 60대 여성 사례에서는 월 보험료가 17만6982원에서 11만1499원으로 37% 낮아진다. 한 달에 6만5483원, 연간 약 78만6000원을 아낀다. 2세대 사례는 12만6773원에서 9만2544원으로 줄어 할인율이 27%다. 다만 선택한 보장은 가입 뒤 추가하거나 일부만 되살릴 수 없다.
◆ 최근 보험금·향후 치료 계획 따져야…철회 뒤 재가입 제한
그렇다면 할인액과 치료비 중 무엇을 비교해야 할까. 금융위는 과거 3년간 낸 보험료와 받은 보험금, 가족력과 건강 상태, 앞으로의 의료 이용 계획을 함께 살펴보라고 안내했다.
1세대 60대 여성은 연간 보험료가 약 216만원이다. 도수치료 등을 제외해 약 20% 할인받으면 연간 약 43만2000원을 아낀다. 해당 치료를 받을 계획이 있고 예상 보험금이 절감액보다 크다면 기존 보장을 유지하는 편이 나을 수 있다. 반대로 해당 치료를 이용할 가능성이 낮다면 특약으로 보험료를 줄이는 방법을 검토할 만하다.
전환 할인 신청은 내년 5월 22일까지 가능하며, 대상자는 원칙적으로 같은 보험사의 5세대 상품으로 별도 심사 없이 바꿀 수 있다. 두 제도 모두 가입 뒤 최대 6개월까지 청약철회가 가능하지만, 철회하면 전환 할인은 다시 이용하기 어렵고 선택형 특약도 재가입할 수 없다. 전환 전 보험사에 바뀌는 보장과 할인 종료 뒤 보험료, 철회 조건을 확인하고 결정해야 한다.
보험업계 관계자는 "병원 이용이 많지 않고 보험료 부담이 큰 가입자는 5세대 전환으로 보험료를 낮추는 것이 도움이 될 수 있다"며 "다만 계약전환 할인을 철회하면 할인제도를 다시 이용하기 어렵고 선택형 특약도 해지 후 재가입할 수 없는 만큼 향후 자신의 치료 계획과 보장 변경 제한을 함께 따져봐야 한다"고 말했다.
yunyun@newspim.com