전체기사 최신뉴스 GAM
KYD 디데이
홈 증권·금융 가상통화

속보

더보기

[비트코인 2억 가나]③ '숏 vs 롱?' 비트코인ETF 글로벌 운용사 전략은

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

ETF 운용 상위 5개사 중 3개사는 비트코인에 부정적
금 ETF' 만든 '스테이트 스트리트', 비트코인은 포기
이상한 전략 펼치는 '그레이스 케일'의 미래는?
급락한 비트코인, 호재만발로 반등 가능성 커

[서울=뉴스핌] 한태봉 전문기자 = 한국에서 1억500만원까지 치솟으며 기세 등등했던 비트코인 가격이 한 때 9000만원마저 붕괴되기도 하는 등 오르락 내리락 하고 있다. 그 동안 별 다른 조정 없이 신 고가를 갱신해 왔던 터라 뒤 늦게 고점 매수했던 투자자들의 심리적 충격이 크다. 비트코인의 상승세는 이제 끝난 걸까?

지난 15년간의 비트코인 역사를 살펴보면 고점에서 -15% 수준의 하락은 너무나도 흔한 일이다. 이번 조정이 여기서 멈출지는 아직 알 수 없다. 하지만 4번째 반감기를 앞둔 비트코인의 상승 사이클이 이 시점에서 갑작스레 종료될 거라는 예측은 성급한 결론일 수 있다.
[사진 = 셔터스톡]

◆ 세계 4대 자산운용사의 비트코인에 엇갈린 관점

미국 증권거래위원회(SEC) 게리 겐슬러 의장은 올해 초 비트코인 ETF 승인 당시 "우리가 비트코인을 보증한 건 아니다"라고 밝힌 바 있다. '비트코인 ETF'를 승인했다고 해서 SEC가 비트코인의 가치를 보증하지는 않는다는 뜻이다.

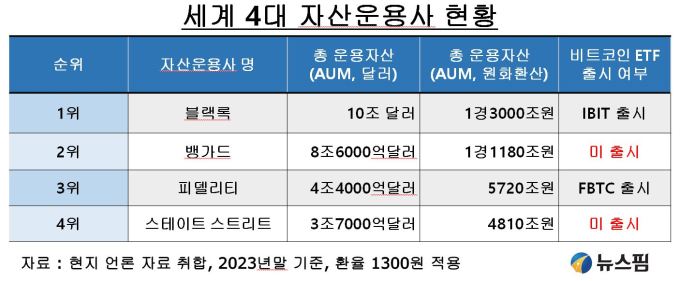
암호화폐에 부정적인 건 단지 게리 겐슬러 의장뿐이 아니다. 글로벌 빅 4 자산운용사인 '블랙록', '뱅가드', '피델리티', '스테이트 스트리트' 경영진의 비트코인에 대한 관점은 모두 극명하게 엇갈린다. '뱅가드'와 '스테이트 스트리트'는 비트코인에 부정적이다. 반면 '블랙록'과 '피델리티'는 비트코인에 우호적이다.

블랙록의 CEO '래리 핑크'는 비트코인을 '훌륭한 가치저장 수단'이라고 평가했다. 또 비트코인 현물 ETF 승인 당시에는 "신생 위험 자산군이 ETF란 안전한 방식으로 노출됐다"고 평가하기도 했다.

반면 뱅가드 경영진은 비트코인을 '투기적인 자산'으로 평가했다. 올해를 끝으로 물러나는 '팀 버클리' 뱅가드 CEO는 최근 현지 언론과의 인터뷰에서 "비트코인 ETF는 은퇴를 위해 저축하는 사람들의 장기 포트폴리오에 적합하지 않다. 이는 투기성 자산"이라고 주장했다. 과연 누구 말이 맞는 걸까?
[뉴스핌] 한태봉 전문기자

세계 1위 자산운용사인 블랙록의 총 운용자산(AUM)은 무려 1경3000조원(10조달러)에 달한다. 2위인 뱅가드는 1경1180조원(8조6000억달러), 3위인 피델리티는 5720조원(4조4000억달러), 4위인 스테이트 스트리트는 4810조원(3조7000억달러)의 운용자산(AUM)을 자랑한다.

빅 4 운용사 모두 전 세계 1위 주식인 마이크로소프트의 시가총액 4100조원(3조1600억달러)을 뛰어넘는 어마어마한 운용자산(AUM)을 보유 중이다. 최근 폭등한 비트코인 시가총액은 아직 1700조원(1조3000억달러)에 불과하다. 비트코인이 많이 상승했어도 격차가 상당하다.

이 4개 운용사 간에는 운용자산(AUM) 규모 경쟁이 치열하다. 글로벌 대형 운용사들의 비트코인에 대한 엇갈린 관점은 치열한 경쟁의 승부를 결정짓는 요인이 될 수도 있다. 게임체인저인 비트코인으로 인해 미래에는 운용사 간 자산규모가 크게 벌어질 수도 있다는 뜻이다.

◆ ETF 운용 상위 5개사 중 3개사는 비트코인에 부정적

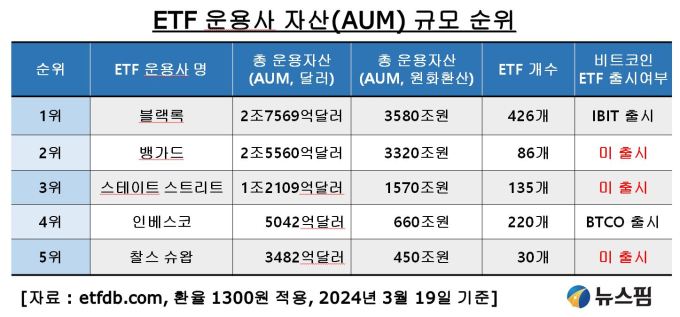
운용자산(AUM) 기준으로 글로벌 운용사 순위와 ETF 운용사 순위를 매겨보면 비슷하면서도 살짝 다른 결과가 나온다. 이유는 ETF에 유독 특화된 운용사들이 존재하기 때문이다. 운용자산(AUM) 기준 ETF 운용사 순위는 1위 블랙록, 2위 뱅가드, 3위 스테이트 스트리트, 4위 인베스코, 5위 찰스 슈왑 순이다.
[서울 = 뉴스핌] 한태봉 전문기자

그런데 상위 5개사 중 비트코인 ETF를 출시한 운용사는 뱅가드와 인베스코 등 2개사에 불과하다. 반면 비트코인 ETF 출시를 포기한 운용사는 뱅가드, 스테이트 스트리트, 찰스 슈왑까지 3개사나 된다. 비율로 따져보면 상위 5개 운용사 중 60%가 비트코인에 부정적인 셈이다.

현재 ETF 시장에서 치열한 순위 경쟁을 펼치고 있는 1위 블랙록과 2위 뱅가드가 '비트코인 ETF'에 대해서만큼은 완전히 상반된 전략을 꺼내 든 건 흥미로운 관전 포인트다.

블랙록은 비트코인에 모든 역량을 집중해 '비트코인 현물 ETF' 출시에 성공했다. 또 적극적으로 ETF 판매와 관련된 홍보를 진행 중이다. 반면 뱅가드는 '비트코인 ETF' 시장에 아예 참여하지 않았다. 또 뱅가드의 중개 플랫폼에서도 비트코인 관련 상품을 모두 제외하는 의외의 결정을 내렸다.

현재까지는 블랙록의 판정승이 명백하다. 블랙록은 불과 2개월 남짓한 짧은 기간 동안 비트코인 ETF 순자산 규모를 20조원(150억달러)으로 키워냈다. 뱅가드는 비트코인을 멀리하는 철학을 영원히 유지할까? 아니면 실수를 인정하고 회사정책을 바꾸게 될까? 시장 참여자들은 뱅가드의 다음 행보를 흥미롭게 지켜보고 있다.

3위인 '스테이트 스트리트' 역시 비트코인 ETF를 출시하지 않았다. '스테이트 스트리트'는 20년 전인 2004년에 전 세계 운용사 중 가장 먼저 '금 ETF'를 출시함으로써 선도자의 이점을 가장 강력히 누려온 운용사다. 그런데도 비트코인 ETF를 출시하지 않는 과감한 선택을 했다.

4위인 인베스코는 '갤럭시 디지털'과 손잡고 비트코인 ETF를 출시했다. 전체 10개의 비트코인 ETF 중 8위를 차지하고 있다. 자산규모는 5000억원(4억달러)에 불과하다. 상위권과의 격차가 너무 크다. ETF 시장에서는 5위권을 벗어나면 영향력이 거의 없다.

5위인 찰스 슈왑이 '비트코인 ETF'를 출시하지 않은 것 또한 의외의 선택이다. 물론 찰스 슈왑은 강경하게 비트코인을 배척하는 '뱅가드'와는 달리 중립적인 입장이다. 시장 전문가들은 멀지 않은 시기에 찰스 슈왑이 파격적으로 낮은 수수료의 비트코인 ETF를 출시할 것으로 예상하기도 한다.

하지만 ETF 시장에서 가장 중요한 건 선점효과다. 선점효과를 스스로 날려버린 찰스 슈왑의 대응은 아쉬운 측면이 있다. 뒤늦게 비트코인 ETF 시장에 뛰어들어도 선두그룹과의 격차를 역전하는 건 불가능에 가깝다.

 ◆ 이상한 전략 펼치는 '그레이스 케일'의 미래는?

최근 비트코인이 -15% 이상 폭락한 원인 중 하나로 지적되는 건 그레이스케일 비트코인 신탁(GBTC)의 기록적인 자금유출이다. 2024년 3월 19일에 비트코인의 낙폭이 가팔랐던 건 GBTC ETF에서 하루에 8400억원(6억4300만달러)이라는 기록적인 자금이 유출된 게 시장에 알려 지면서부터다.

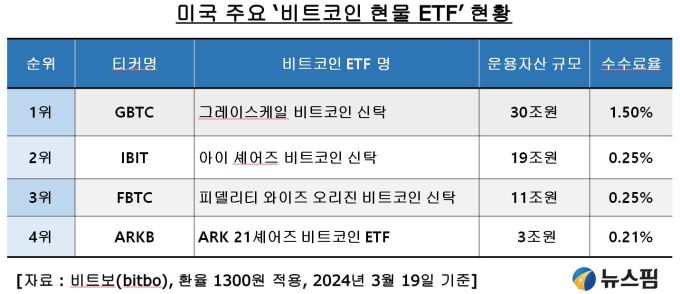
그런데 '그레이스케일 비트코인 신탁(GBTC)' ETF에서는 앞으로도 꾸준히 자금이 유출될 가능성이 높다. 이는 변수가 아니라 상수다. 이 예측이 너무나도 쉬운 이유는 GBTC ETF의 무지막지한 수수료 구조 때문이다.
[서율 = 뉴스핌] 한태봉 전문기자

원래 현물 비트코인 ETF 상장이 승인되기 전부터 운용되어 왔던 '그레이스 케일'의 비트코인 신탁 연간 수수료율은 2%였다. 이번에 현물 비트코인 ETF로 전환되면서 수수료율을 1.5%로 낮췄지만 여전히 터무니없이 높다.

지금 나머지 9개의 운용사들은 일정기간 파격적인 수수료 할인까지 적용하면서까지 시장 점유율 확대에 사활을 걸고 있는 상황이다. 그레이스 케일의 대응은 안일한 측면이 있다. 2위인 블랙록의 수수료율은 고작 0.25%에 불과하다. 3위인 피델리티도 0.39%인 수수료율을 0.25%로 인하했다.

수수료율에 예민한 기관투자자 입장에서 볼 때 그레이스 케일의 '비트코인 ETF'를 매수할 이유는 전혀 없다. 이미 대탈출이 시작된 상황이다. '그레이스케일 비트코인 신탁 ETF'는 매일 매일 대량 환매와 매도 행렬에 몸살을 앓고 있다.

그레이스 케일도 문제점을 인식하고 새로운 비트코인 미니 펀드 출시를 통해 수수료를 낮출 계획이다. 하지만 너무 늦었다. 이미 타이밍을 놓친 만큼 곧 블랙록의 '아이 셰어즈 비트코인 신탁 ETF'에게 1위 자리를 헌납하게 될 가능성이 높다.

낮은 수수료만으로 점유율을 끌어 올릴 수는 없다. 하지만 투자자들이 ETF를 선택하는 데 있어 수수료는 중요한 요인이다. 이런 측면에서 압도적인 1위였던 그레이스 케일의 비싼 수수료 정책은 아쉬움이 남는다.

◆ 비트코인 ETF 자금 유출 발생하며 가격 급락

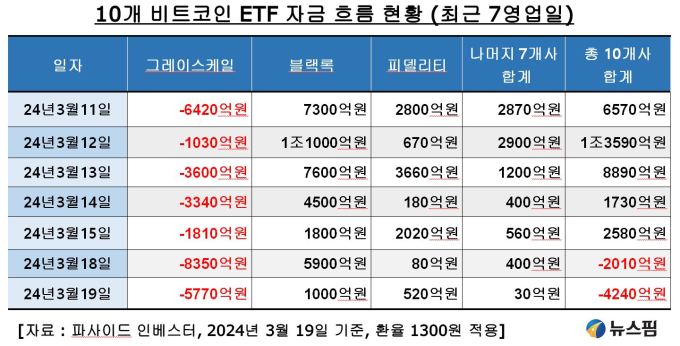
'피사이드 인베스터'의 자료에 따르면 지난 2024년3월12일에 비트코인 유입자금 합계액은 1조3590억원(10억4500만달러)으로 사상 최대치를 기록했다. 이에 투자자들은 열광했다.
[서울 = 뉴스핌] 한태봉 전문기자

하지만 불과 4영업일 뒤인 3월18일에는 2010억원(1억5400만달러)의 순 유출을 기록하면서 비트코인 가격도 조정 받기 시작했다. 3월19일에는 전일보다 더 큰 4240억원(3억2620만달러)의 순 유출을 기록하면서 시장에서는 본격적으로 실망매물이 나오고 있다.

특히 눈에 띄는 건 블랙록 ETF의 움직임이다. 3월12일에는 무려 1조1000억원(8억4900만달러)이라는 기록적인 순매수로 기대감을 키웠다. 하지만 3월19일에는 1000억원(7520만달러)으로 순매수 금액이 확 쪼그라들었다. 블랙록 ETF의 성장세는 벌써 멈춘 걸까?

◆ 블랙록 움직임에 주목해야

전 세계 1위 자산운용사인 블랙록의 총 운용자산(AUM) 규모는 약 1경3000조원(10조달러)이다. 이 어마어마한 금액 안에는 액티브펀드, 인덱스펀드, 사모펀드, ETF 등이 다 합쳐져 있다.

모든 금융기관은 고유계정(자기자본)과 고객계정(고객자금)을 가지고 있다. 블랙록 역시 마찬가지다. ETF나 펀드는 고객계정(고객자금)으로 분류된다. 따라서 블랙록의 자체자금은 아니지만 블랙록을 통해서 투자되니 블랙록이 투자주체로 표기된다.

지난 2개월간 블랙록이 왕성하게 비트코인을 매수했던 이유는 '패시브(인덱스)' 방식의 '비트코인 현물 ETF'에 고객들의 자금이 물밀듯이 들어왔기 때문이다. 반면 최근 며칠간 블랙록의 비트코인 매수세는 눈에 띄게 줄었다. 이는 고객자금 유입규모가 크게 줄었다는 뜻이다. 이 추세가 이어질지는 좀 더 지켜봐야 한다.

그런데 같은 고객계정이지만 좀 더 적극적으로 투자할 수 있는 펀드가 있다. 바로 액티브(active) 펀드다. 같은 고객계정(고객자금)이라도 액티브 펀드는 수동적인 패시브 펀드나 ETF와 달리 펀드매니저가 적극적으로 편입종목을 선택할 수 있다.

블랙록은 최근 자사의 스트래티직 인컴 오퍼튜니티즈, 글로벌 앨로케이션 펀드 등에 비트코인 현물 ETF를 편입할 수 있도록 미국 증권거래위원회(SEC)에 운용약관 변경신청서를 제출했다.

이는 패시브 형태의 ETF뿐 아니라 장기적으로는 블랙록이 운영하는 액티브 펀드를 통해서도 적극적으로 '비트코인 ETF'를 편입하겠다는 신호다. 블랙록 뿐 아니라 수 많은 글로벌 운용사들이 자사의 액티브펀드 안에 비트코인 ETF를 편입하기 위한 사전 작업을 진행 중이다.

따라서 투자자들은 최근의 비트코인 가격 폭락을 너무 비관할 필요가 없다. 좀 더 장기적인 관점에서 보면 비트코인 시장에는 호재가 많다. 시간의 문제일 뿐 기관투자자들의 매수 대기 수요는 여전히 탄탄해 보인다.


④편에서 계속…


longinus@newspim.com

 

[뉴스핌 베스트 기사]

사진
신임 법무장관에 민변 출신 이용철 '성남라인' [서울=뉴스핌] 박찬제 기자 = 이재명 대통령은 6일 새 법무부 장관에 이용철(66·순창) 현 방위사업청장, 국세청장에 안덕수(55·부산) 서울지방국세청장을 후보로 지명했다. 청와대 새 정무수석으로는 최인호(60·창녕) 더불어민주당 재선 의원 출신인 주택도시보증공사 사장을 임명했다. 임광현 대통령 비서실장은 이날 오후 청와대 춘추관에서 인사 발표 브리핑을 했다. 임 실장은 "국민의 목소리를 더 많이 듣고 소통하겠다는 의지이며 국민 삶 속에 정책 변화와 효능감이 체감될 수 있도록 하는 데 중점을 뒀다"고 이번 인사 방향을 설명했다. 임 실장은 이 법무장관 후보에 대해 "민주사회를 위한 변호사 모임 출신으로 인권 보호와 민주 가치 증진에 힘써 온 변호사"라며 "참여정부 민정수석실 민정2비서관과 법무비서관을 역임하며 반부패와 제도개혁을 주도한 바 있다"고 소개했다. 임 실장은 "법조인이면서도 구조개혁 등 다양한 행정 경험을 갖춘 만큼 새로운 형사사법 체계를 안착시키고 누구도 소외되거나 억울한 일을 겪지 않는 법무 행정을 할 것으로 기대된다"고 이번 인선 배경을 설명했다. 임 실장은 이 후보가 과거 대장동 사건에 연루됐다는 언론 질문에 "그 부분은 검증 때 감안됐고 자세한 건 국회 인사청문회 때 본인이 소명할 걸로 기대한다"며 "적임자를 뽑기 위해 다양한 많은 분에 대한 검증이 있었다"고 밝혔다.  안 국세청장 후보에 대해 임 실장은 "국세청 1조사국장과 징세법무국장, 납세자보호담당관 등 주요 보직을 두루 거친 세무 행정 전문가"라며 소개했다. 임 실장은 "성실하게 세금을 내는 국민이 손해 보지 않도록 악의적 탈세와 숨긴 재산은 끝까지 추적해 조세 정의를 실현할 것으로 기대한다"고 인선 이유를 설명했다. 최 정무수석 내정자에 대해 임 실장은 "부산 지역 재선 국회의원 출신으로 민주당 최고위원과 수석대변인을 역임하며 소통과 통합의 가치를 실천해 온 정치인"이라고 소개했다. 임 실장은 "우리 사회의 통합과 성장을 위해 더 낮은 자세로 여야, 국민과 소통하며 국민이 하나 되는 정치를 뒷받침할 것으로 기대한다"고 인선 배경을 설명했다.  임 실장은 "청와대 내부 인사는 검토가 되는 대로 업무의 연속성과 개혁 성과, 국민 체감을 위해서 필요한 경우에는 적당한 시점에 인사를 하도록 하겠다"고 밝혔다. pcjay@newspim.com 2026-11-06 15:53
사진
한진칼 최대주주 오른 호반건설…항공업 진출? [서울=뉴스핌] 송현도 기자 = 호반그룹이 조원태 한진그룹 회장 측을 0.11%p(포인트) 차로 제치고 한진칼 최대주주(지분율 20.69%)에 오르면서 호반건설의 지분 매입 의도에 관심이 집중되고 있다. 단순 투자라는 공식 입장과 달리, 건설업 불황 속 한진칼 지분이 그룹의 재무적 가치를 뒷받침하는 핵심 자산으로 자리 잡은 데다 과거 금호산업 인수전부터 이어진 항공업 진출 구상에도 다시 힘이 실릴 수 있기 때문이다. ◆ 분양 반토막·PF 대위변제 덮은 6152억 평가차익… 호반의 '손익 방어막' [AI그래픽=송현도 기자] 6일 건설업계 등에 따르면 호반건설이 주택·건설 경기 침체 속에서도 수천억원을 투입해 한진칼 지분을 확보한 배경에는 재무적 실익이 자리 잡고 있다는 분석이 나온다. 한진칼 주가 상승에 따른 대규모 평가이익이 건설업 불황으로 악화한 그룹의 실적을 보완하는 역할을 하고 있다는 것이다. 호반건설의 2025년 연결감사보고서에 따르면 지난해 연결 매출액은 1조2326억원, 영업이익은 1361억원으로 전년(매출 2조3706억원, 영업이익 2716억원) 대비 각각 절반 수준으로 줄었다. 주력 사업인 분양수익이 1조1476억원에서 2531억원으로 급감한 영향이 컸다. 영업활동 현금흐름도 4728억원 적자로 돌아섰다. 부동산 프로젝트파이낸싱(PF) 보증 의무에 따라 4395억원을 대위변제하면서 2381억원의 기타대손상각비를 인식하는 등 재무 부담도 커졌다. 올해 2월에는 대위변제에 따른 구상채권과 상계하는 방식으로 대구 황금동 주상복합 용지를 2750억원에 취득하기도 했다. 이 같은 본업 부진을 상쇄한 것은 한진칼 지분에서 발생한 평가이익이다. 취득원가가 6966억원인 한진칼 지분의 장부가액은 지난해 말 1조5544억원으로 늘었다. 호반건설은 이를 통해 한 해 동안 6152억원의 금융자산 평가이익을 인식했다. 영업이익이 큰 폭으로 감소했음에도 당기순이익은 4752억원으로 전년(2657억원)보다 78.8% 증가했다. 100% 자회사인 호반호텔앤리조트도 비슷한 구조다. 본업 영업이익은 182억원에 그쳤지만, 보유 중인 한진칼 주식(장부가액 5902억원)에서 2267억원의 평가이익이 발생하면서 당기순이익 1872억원을 기록했다. 호반호텔앤리조트는 이를 바탕으로 모회사 호반건설에 1000억원의 현금배당을 결의하며 자금 공급 역할도 했다. 결국 한진칼 지분은 호반그룹의 실적 방어와 현금 확보에 기여하는 핵심 자산으로 자리 잡았다. 향후 경영권 분쟁 가능성이 이어지면서 한진칼 주가가 추가 상승할 경우 평가이익 확대는 물론 그룹의 순이익과 배당 여력에도 긍정적인 영향을 미칠 수 있다.  ◆ '집중투표제' 무기 쥔 호반… 이사회 진입 시 한진 경영권 영향 호반이 내년 3월 정기주총에서 이사회 진입에 성공할 경우, 단순 주주를 넘어 한진그룹 지배구조 전반에 영향력을 행사하게 된다. 한진칼 반기보고서에 따르면 한진칼은 올해 3월 정기주총에서 상법 개정에 맞춰 정관 제30조의 '집중투표제 배제 조항'을 삭제했다. 집중투표제란 주주총회에서 2명 이상의 이사를 선임할 때, 주주가 1주당 선임할 이사의 수만큼 의결권을 부여받고 이를 특정 후보 1명에게 몰아주거나 나누어 투표할 수 있는 제도로, 내년 3월 주총이 한진칼에 집중투표제가 의무 적용되는 첫 무대가 된다. 내년 3월 20일 임기가 만료되는 사외이사는 배성례(ESG경영위원회·보상위원회 위원장), 송백훈(분리선출 감사위원 겸 감사위원장), 홍동표(감사위원 겸 독립이사후보추천위원장) 위원 등 3명이다. 특히나 분리선출 감사위원 표결에서는 최대주주와 특수관계인의 의결권을 합산 3%로 제한하는 강화된 '3% 룰'이 적용된다. 오는 12월 31일 주주명부 폐쇄일 기준 최대주주가 되는 쪽이 의결권에서 불리해지는 구조다. 조원태 회장이 예고대로 12월 중 지분 0.49%를 추가 매수해 최대주주를 탈환하면 조 회장 측 전체 의결권은 3%로 묶이는 반면, 2대 주주가 되는 호반 측은 계열사별로 나눠 총 6.32%를 행사할 수 있다. 호반 입장에서는 감사위원 표결의 실리를 챙기기 위해 연말까지 조 회장의 최대주주 복귀를 용인할 가능성도 거론된다. 일반 사외이사 선임에서도 호반이 주총 6주 전(내년 2월 중순)까지 보유 목적을 경영참여로 바꾼 뒤 집중투표제를 신청해 특정 후보에게 표를 몰아주면 이사회 진입 가능성이 높아진다. 호반 측 인사가 이사회와 감사위원회에 1석이라도 진입하면 상법상 회계장부 열람권과 주요 안건 의결권을 바탕으로 대한항공·아시아나항공 통합 자금 지원, 자회사 부동산 매각, 배당 정책 등에 관여할 수 있다. 나아가 호반호텔앤리조트(리솜리조트)와 한진칼 산하 호텔·관광 계열사(칼호텔네트워크, 한진트래블) 간의 사업 시너지나 자산 매각 협상을 요구할 기반도 확보하게 된다. 반면 한진칼은 지난해 8월 보유 자사주 44만44주(0.66%)를 사내근로복지기금에 전량 출연해 현재 방어에 쓸 수 있는 보통주 자사주가 3주뿐이다. 올해 1월 자회사 칼호텔네트워크가 그랜드하얏트인천 웨스트타워를 2100억원에 매각해 한진칼 본사 현금성자산(단기금융상품 포함 3201억원)은 늘어났지만, 회사 자금으로 자사주를 사들여 방어에 나설 수는 없어 조 회장 개인과 우호 세력의 자금 부담이 커지는 상황이다. ◆ 금호산업 인수전부터 이어진 항공업 진출 시도… 산은 지분 매각이 승부처 재계와 투자은행(IB) 업계에서는 호반의 목표가 단순 차익 실현을 넘어 한진그룹 경영권 인수에 맞춰져 있다는 시각이 나온다. 김상열 호반그룹 창업주는 지난 2015년 아시아나항공의 모회사였던 금호산업 인수전에 단독 응찰하며 항공업 진출을 시도한 바 있다. 당시 채권단과의 가격 이견으로 무산됐지만, 이후 리솜리조트와 퍼시픽랜드를 인수해 레저 사업을 확장했고 2022년 사모펀드 KCGI로부터 한진칼 지분을 사들이며 항공·레저 수직계열화를 추진했다. 주택 사업에 편중된 그룹의 포트폴리오를 바꿀 카드로 한진칼을 낙점했다는 평가다. 내년 3월 주총에서는 조 회장 측과 델타항공, 한국산업은행(10.58%) 등 우호 지분이 과반에 육박해 당장 경영권 확보가 쉽지 않다. 한진칼 시가총액이 적정 가치(3조3000억원 추산)를 웃도는 12조3000억원대까지 올라, 장내에서 지분 1%를 추가 확보하는 데 1230억원이 드는 점도 부담이다. 호반건설의 지난해 말 연결 현금 및 단기유동성 금융자산이 1조1916억원 수준이지만, 단기금융부채 역시 1년 새 679억원에서 5172억원으로 늘어 장내 매수를 지속하긴 어렵다. 결국 향후 승부처는 항공 산업 구조 개편이 끝난 뒤 시장에 나올 산업은행의 한진칼 지분 10.58%다. 대한항공은 올해 5월 아시아나항공 흡수합병을 결의한 데 이어 8월 12일 소규모합병 승인 이사회 결의를 완료하며 연말 통합 항공사 출범을 앞두고 있다. 내년 3월 저비용항공사(LCC) 3사 통합까지 마무리되면 산은이 지분을 보유할 정책적 명분은 사라지고 공적자금 회수 절차가 진행된다. 산은은 2020년 11월 체결한 투자합의서에 따라 의무 위반 시 5000억원의 위약벌을 부과할 담보로 조원태 회장의 한진칼 주식 385만8869주(약 5.78%)에 근질권을 설정해 두고 있으며, 유사시 조 회장 지분까지 묶어 제3자에게 팔 수 있는 동반매각요구권과 동반매도참여권을 보유하고 있다. 호반이 20%대 지분을 바탕으로 이사회에 진입해 경영에 관여하다가 향후 산은 지분 10.58% 인수전에 참여해 이를 확보할 경우, 지분율을 31% 이상으로 끌어올릴 수 있다. 건설업계 관계자는 "산은 지분 인수나 경영권 확보가 여의치 않더라도, 과거 대우건설·금호산업 사례에서 보듯 지분 가치를 높인 뒤 조 회장 측 우호 세력에게 경영권 프리미엄을 얹어 블록딜로 넘기는 출구 전략을 택할 수도 있다"고 설명했다. dosong@newspim.com 2026-11-06 15:07
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동