AI 핵심 요약
beta- 베스트바이는 5일 실적 발표에서 주당 배당금을 95센트에서 96센트로 1% 인상해 13년 연속 인상 기록을 세웠다.
- 마켓플레이스 거래액 3억 달러와 광고 수익 9억 달러 돌파로 새로운 수익 기반을 다졌으며 2027년 매장 6개 신규 개점 계획이다.
- 2027년 매출 412억~421억 달러 가이던스 제시 속 월가 목표주가 하향에도 매수 의견 유지하며 구조적 전환 기대한다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

마켓플레이스와 광고...새로운 수익 설계도
매장 재편과 구조적 투자...2027년 준비의 해
월가의 냉온탕...조심스러운 낙관과 신중한 우려
이 기사는 3월 5일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<베스트바이 ① 매출 부진 속 수익성 개선에 주가 상승>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 13년 연속 배당 인상...흔들리지 않는 주주 친화 의지
베스트바이(종목코드: BBY)는 이번 실적 발표와 함께 분기 배당금을 주당 95센트에서 96센트로 1% 인상한다고 밝혔다. 소폭의 인상처럼 보이지만, 그 의미는 수치 이상이다. 이로써 베스트바이는 13년 연속으로 배당금 인상 기록을 이어갔다. 장기적인 주주 환원 의지를 행동으로 증명해온 역사가 다시 한번 확인된 셈이다.
현재 주가 기준으로 연환산 배당수익률은 5.70%에 달한다. 이는 '스테이트 스트리트 소비재 선택 섹터 SPDR ETF(XLY)' 편입 종목 중 가장 높은 수준이며, S&P 500의 암시적 배당수익률 1.19%와 비교하면 약 5배에 해당한다. 주가가 지난 12개월간 14.26% 하락한 가운데 높은 배당수익률이 형성된 측면도 있지만, 배당금 자체가 꾸준히 늘어왔다는 사실은 회사의 현금 창출 능력에 대한 자신감을 드러낸다.
베스트바이는 2026 회계연도 한 해 동안 배당과 자사주 매입을 합쳐 총 11억 달러를 주주에게 환원했다. 2027 회계연도에는 약 3억 달러 규모의 자사주 매입을 추가로 계획하고 있다. 인상된 배당금은 오는 3월 24일 기준 주주에게 지급되며, 실제 지급일은 4월 14일이다.
◆ 마켓플레이스와 광고...새로운 수익의 설계도
베스트바이의 수익 구조 변화에서 가장 주목해야 할 부분은 마켓플레이스와 광고 사업의 성장이다. 이 두 사업은 전통적인 하드웨어 판매 의존도를 낮추고, 보다 안정적이고 높은 마진의 수익 기반을 다지기 위한 전략적 핵심축이다.
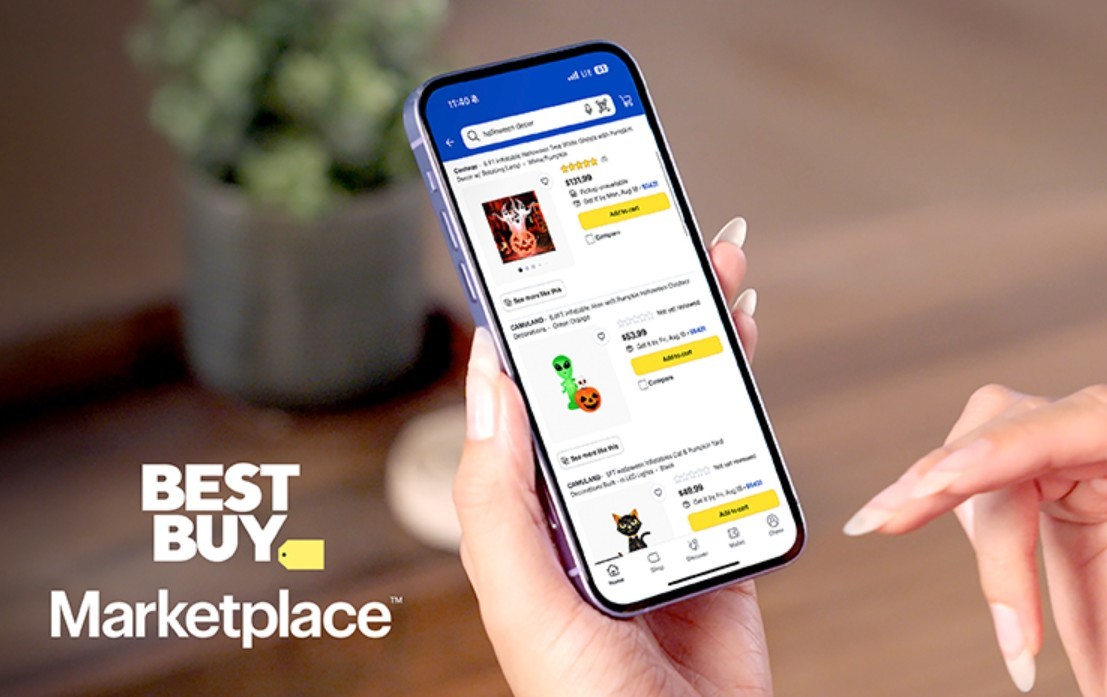
베스트바이는 지난해 8월 제3자 판매자들이 입점할 수 있는 디지털 마켓플레이스를 정식 출범시켰다. 4분기 기준 마켓플레이스의 거래액(GMV)은 약 3억 달러에 달했으며, 1100명 이상의 판매자가 참여해 그중 90% 이상이 매주 매출을 기록하고 있다. 출범 1년도 채 되지 않은 신규 사업치고는 인상적인 초기 지표다. 배리 CEO는 제품 수량을 대폭 늘리고 광고 파트너 수를 전년 대비 거의 두 배로 확대했다고 밝혔다.
광고 사업의 성장세는 더욱 뚜렷하다. 2026 회계연도 전체 광고 수익은 9억 달러를 돌파해 전년 대비 7% 이상 증가했다. 자체 광고 투자도 약 16% 늘어났다. 수백만 명의 가전 구매자 데이터를 보유한 베스트바이의 광고 플랫폼은 제조사와 브랜드에게 정밀 타겟팅이 가능한 독보적인 채널로 자리매김하고 있다.
경영진은 광고와 마켓플레이스 부문이 2027 회계연도에만 약 30bp의 매출총이익률 확장을 가져올 것으로 전망한다. 물리적 상품 판매와 달리 이 두 사업은 상품 비용 부담 없이 순수하게 수익성에 기여하는 구조다. 단기적으로는 플랫폼 확장을 위한 지속적인 투자가 필요하지만, 중기적으로는 상품 마진 압박과 판촉 경쟁을 상쇄하는 구조적 순풍이 될 것이라는 설명이다.
제프리스의 조너선 마투셰프스키 애널리스트는 "회사가 제3자 서비스와 광고 규모에 대해 구체적인 수치를 공개한 것은 고무적"이라고 평가했다. 그는 이들 사업이 2027~2028 회계연도에 본격적인 마진 기여로 이어질 것으로 전망했다.
◆ 매장 재편과 구조적 투자...2027년은 준비의 해
베스트바이는 이번 실적 발표에서 10여 년 만에 처음으로 순점포 증가 계획을 공식화했다. 미국에서 6개 신규 매장을 열고 2개 매장을 폐점할 예정이다. 단순한 수치 변화 이상의 의미가 있다. 오랜 기간 이어져온 점포 축소 기조에서 벗어나 물리적 공간에 대한 재투자를 선언한 것이기 때문이다.
아울러 약 70개 매장의 레이아웃을 새롭게 개편해 고부가가치 제품군을 전면에 배치하고, 공급업체 주도의 몰입형 머천다이징을 확대할 계획이다. 애플 스토어나 삼성 체험존처럼 제조사 브랜드 경험을 매장 안에 끌어들여 고객 유입, 구매 전환, 부가 서비스 결합률을 높이려는 전략이다.
2027 회계연도는 경영진이 스스로 '투자 연도'로 규정한 해다. 회사는 조정 영업이익률을 약 4.3~4.4%로 제시했는데, 이는 직전 분기 수준인 5%보다 낮다. 광고와 마켓플레이스 플랫폼 확장, 기술 업그레이드, 인력 충원 등 미래 수익 창출을 위한 의도적인 지출이 단기 마진을 일부 희생시키는 구조다. 광고, 기술, 직원 보상 지출 증가로 판매관리비(SG&A)가 늘어날 전망이며, 가이던스에는 최대 약 3000만 달러의 인센티브 보상 증가 가능성도 반영돼 있다.
연간 가이던스는 시장 기대에 미치지 못했다. 베스트바이는 2027 회계연도 매출을 412억~421억 달러, 조정 EPS를 6.30~6.60달러로 제시했으며, 동일점포 매출은 –1%에서 +1% 범위로 예상했다. 팩트셋 컨센서스인 매출 422억 달러, EPS 6.63달러, 동일점포 매출 1.4% 증가보다 일제히 낮은 수준이다. 1분기 동일점포 매출 성장률 전망치도 약 1%로, 애널리스트 예상치 1.8%를 밑돌았다.
◆ 월가의 냉온탕...조심스러운 낙관과 신중한 우려
실적 발표 이후 월가의 반응은 엇갈렸다. 여러 투자은행이 목표주가를 하향 조정했지만, 대부분 투자 의견은 유지했다. 골드만삭스는 목표주가를 93달러에서 76달러로 낮추면서도 '매수' 의견을 고수했다. 제프리스도 목표주가를 89달러에서 83달러로 낮추면서 '매수'를 유지했다. 텔시 어드바이저리는 95달러에서 80달러로 목표주가를 내리면서도 '시장수익률 상회' 의견을 지켰다. 에버코어 ISI는 드물게 목표주가를 70달러에서 75달러로 올렸고, 씨티도 67달러에서 69달러로 소폭 상향 조정했다.
반면 모간스탠리의 시미언 거트먼 애널리스트는 베스트바이가 "견고한 비용 절제"를 통해 수익성을 잘 관리하고 있다고 인정하면서도, "향후 주가 상승은 매출의 지속적인 반등에 달려 있다"고 지적했다. 경쟁 심화와 까다로운 비교 환경 속에서 매출 회복이 쉽지 않을 것이라는 현실적인 평가다.
UBS 애널리스트들은 4분기 실적이 "예상보다 다소 강했다"고 평가하면서, 투자자들이 베스트바이가 "경쟁 심화, 소비자 수요 변화, 메모리 부족에 따른 비용 인플레이션 불확실성"이라는 삼중 역풍을 헤쳐 나가는 노력에 주목할 것이라고 전망했다.
실제로 베스트바이는 메모리 부품 비용 상승과 공급망 불확실성이 특히 컴퓨팅 부문에서 2027 회계연도의 주요 위험 요인이라고 경고했다. 이러한 압박이 판매량, 가격, 판촉 강도, 제품 믹스에 어떤 영향을 줄지는 상당한 불확실성이 남아 있다.
◆ 구조적 전환 앞에 선 베스트바이
3일 주가 급등에도 불구하고 베스트바이 주가는 지난 12개월 동안 23.6% 하락한 상태였다. 같은 기간 S&P 500 지수가 15.2% 오르고, SPDR 소비재 선택 섹터 ETF가 6.5% 상승한 것과 대조적이다. 월마트, 코스트코, 아마존 등 대형 유통업체 및 전자상거래 기업과의 경쟁 심화, 미국 소비자의 가격 민감도 상승, 부진한 주택 시장, 수입 제품에 대한 관세 인상 등 복합적인 악재가 주가 부담으로 작용해왔다.
그러나 이번 실적 발표는 전환기에 접어든 베스트바이의 현재 위치를 비교적 명확하게 보여준다. 엄격한 비용 관리를 통해 매출 부진이 수익성 붕괴로 이어지는 것을 막았고, 마켓플레이스와 광고라는 새로운 수익원이 실제 규모를 갖추기 시작했다. 13년 연속 배당 인상과 자사주 매입 계획은 경영진이 회사의 장기 현금 창출 능력에 자신감을 갖고 있음을 보여준다.
경영진은 2027 회계연도를 마지막 주요 투자 시기로 규정하며, 2028~2029 회계연도부터 새로운 수익원이 본격적으로 영업이익 확대에 기여할 것으로 내다보고 있다. 소비자 가전 시장의 구조적 침체 속에서 베스트바이가 단순한 하드웨어 유통업체를 넘어 광고·커머스 플랫폼으로 진화할 수 있는지, 투자자들의 인내와 기대가 동시에 시험대에 오른 시점이다.
kimhyun01@newspim.com