AI 핵심 요약
beta- 퀄리스가 8월 5일 52주 신고가를 경신했다.
- 2분기 매출·이익이 예상치를 크게 웃돌고 연간 가이던스를 상향했다.
- 파트너 채널·해외 성장과 현금창출력 개선 속에 청구액·경쟁 리스크가 남았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

파트너 채널과 해외 시장이 성장 견인
이 기사는 8월 6일 오후 4시55분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국의 클라우드 기반 IT·보안·컴플라이언스 솔루션 업체 퀄리스(종목코드: QLYS)가 시장의 예상을 뛰어넘는 2026년 2분기 실적을 내놓으며 주가가 폭등했다. 8월 4일 실적 발표 이후 이튿날인 5일, 퀄리스 주가는 201.54달러까지 치솟아 52주 최고가를 새로 썼다. 직전 52주 최고가였던 167.86달러를 단숨에 넘어선 수치다.
이번 급등의 배경에는 단순한 실적 호조를 넘어, 인공지능(AI) 기술을 통해 리스크 관리 체계 자체를 재편하고 있다는 서사가 자리 잡고 있다. 월가 투자은행들은 어닝서프라이즈와 회사의 AI 전략을 동시에 주목하며 목표주가를 일제히 상향 조정했다.
◆ 매출·이익 모두 컨센서스 압도, 가이던스도 동반 상향
이번 실적의 핵심은 '서프라이즈의 폭'이다. 퀄리스의 2분기 매출은 전년 동기 대비 11% 증가한 1억8220만 달러로, 시장이 예상했던 1억7900만 달러 수준을 웃돌았다. 더 눈에 띄는 것은 이익 부문이었다. 비GAAP 기준 희석주당순이익(EPS)은 1.98달러를 기록해 애널리스트 평균 예상치인 1.79달러를 11%가량 상회했다.
비GAAP 순이익 역시 전년 대비 13% 늘어난 6920만 달러로 집계됐다. GAAP 기준으로도 순이익이 5240만 달러(희석주당 1.50달러)로 전년 대비 11% 증가했으며, 매출 대비 순이익 비중은 29%를 유지했다.
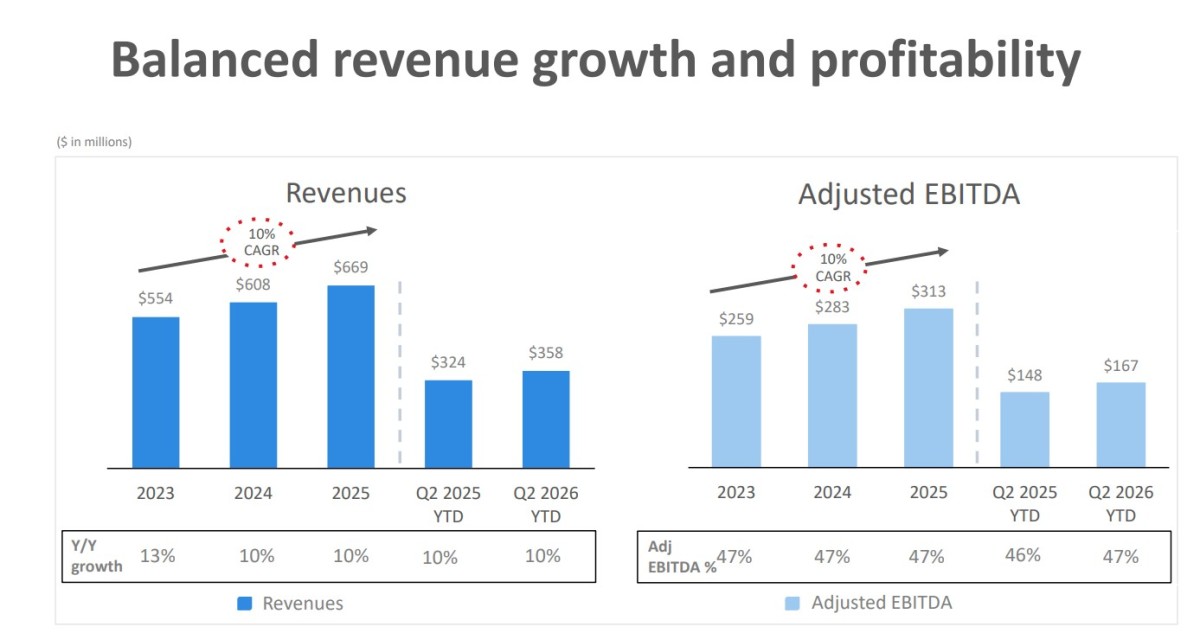
매출이 컨센서스를 약 2% 웃돈 반면 EPS는 11% 이상 초과 달성했다는 점은 회사가 단순히 수요 증가에 기댄 것이 아니라 비용 관리를 통해 영업 레버리지를 극대화했음을 보여준다. 실제로 GAAP 기준 영업이익은 전년 대비 20% 증가한 6190만 달러를 기록했고, 영업이익률은 31%에서 34%로 확대됐다. 비GAAP 기준 영업이익도 16% 늘어난 8140만 달러로, 이익율이 43%에서 45%로 개선됐다. 조정 EBITDA는 14% 증가한 8380만 달러, 이익율은 45%에서 46%로 높아졌다.
단일 분기 실적을 넘어 투자자들의 이목을 끈 대목은 연간 가이던스 상향이었다. 경영진은 2026년 연간 매출 전망치를 기존 7억2100만~7억2700만 달러에서 7억3200만~7억3800만 달러로 높였다. 이는 기존 전망 대비 8% 성장에서 9~10% 성장으로 상향된 것이다. 비GAAP 주당순이익 가이던스도 기존 7.44~7.65달러에서 7.74~7.88달러로 함께 올라갔다.
3분기 매출은 전년 대비 9~10% 성장에 해당하는 1억8550만~1억8750만 달러, EPS는 1.91~1.98달러로 제시됐다. 회사는 연간 조정 EBITDA 마진율을 40%대 중반, 잉여현금흐름 마진율을 40%대 초반 수준으로 유지할 것이라는 전망도 다시 한번 확인했다.
◆ 성장을 이끈 두 축...파트너 채널과 해외 시장
이 같은 실적 개선의 배경을 뜯어보면 두 가지 구조적 변화가 두드러진다.
첫째는 판매 채널의 축이 직접 판매에서 파트너 주도로 빠르게 이동하고 있다는 점이다. 채널 부문 매출은 전체의 54%를 차지해 전년 동기 49%에서 확대됐으며, 채널 파트너를 통한 매출은 22% 늘어난 반면 직접 판매 매출은 사실상 정체됐다. 액센츄어, IBM, 인포시스, NTT, 버라이즌 등 매니지드 서비스 제공업체 및 컨설팅 기업들과 다져온 파트너십이 고객 접점 확대와 대규모 플랫폼 거래 지원이라는 결실로 이어지고 있는 셈이다.
둘째는 해외 시장의 성장 속도가 본토를 앞지르고 있다는 점이다. 미국 외 지역 매출은 15% 늘어나 미국 내 성장률 8%를 크게 웃돌았고, 지역별 매출 비중은 국내 55%, 해외 45%로 유지됐다. 런던, 밀라노, 시드니, 워싱턴 D.C.에서 개최한 로콘(ROCon) 사용자 콘퍼런스 등 글로벌 시장 공략을 위한 지속적 투자가 이 같은 성과와 무관하지 않다는 평가다.
이러한 채널·해외 성장의 성과는 고객당 지출 확대로도 이어졌다. 연간 50만 달러 이상을 지출하는 고객 수는 전년 대비 8% 증가한 229곳을 기록했고, 순매출 확장률(net dollar expansion rate)은 직전 분기 104%에서 105%로 개선됐다. 특히 전년도에 엔터프라이즈 트루리스크 매니지먼트(ETM)나 사이버시큐리티 자산 관리(CSAM)를 구매한 이력이 있는 고객군의 순매출 확장률은 107%로 한층 높은 수준을 유지했다.
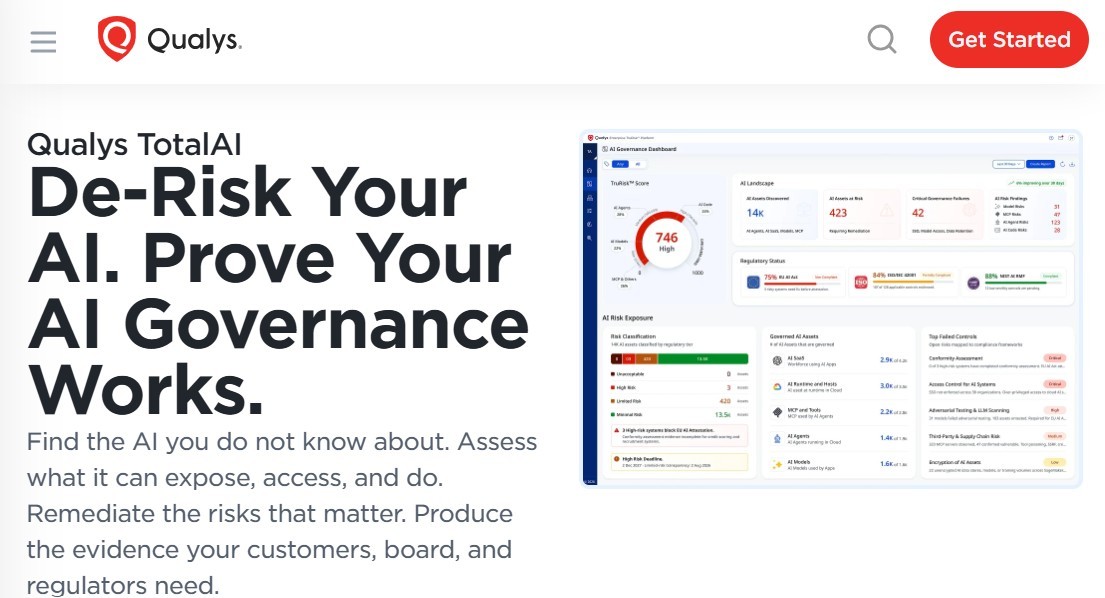
김주미 최고재무책임자(CFO)는 대형 고객들의 기존 모듈 확대 채택 사례를 언급하며, 큐플렉스(QFlex)를 통한 업셀이 이제 기업 고객 전반으로 확산되고 있다고 설명했다. 일례로 글로벌 300대 기업에 속하는 한 고객은 VMDR·ETM·트루리스크 일리미네이트·토탈AI 등 여러 모듈을 도입하며 낮은 일곱 자릿수 규모의 연간 업셀을 이뤄냈고, 유럽의 한 헬스케어 고객도 여섯 자릿수 규모의 업셀 계약을 체결했다.
이 같은 성장을 구조적으로 뒷받침하는 또 다른 요인은 제품 포트폴리오의 다변화다. ETM과 CSAM을 합친 비중은 최근 12개월 누적 예약 기준 12%로 전년 동기 9%에서 확대됐고, 신규 예약에서는 14%를 차지해 전년 10%보다 늘었다. 패치 관리 솔루션 역시 전체 예약의 9%(전년 7%), 신규 예약의 16%까지 비중이 커졌다.
반면 전통적 주력 제품인 취약점 관리 부문의 비중은 54%에서 49%로 낮아졌는데, 이는 사업이 위축된 결과가 아니라 고객들이 신규 모듈을 속속 도입하면서 매출원 자체가 다변화되고 있다는 신호로 해석된다.
◆ 탄탄한 현금창출력과 주주환원
수익성 개선은 현금흐름 지표에서도 뚜렷하게 확인된다. 2분기 영업활동 현금흐름은 전년 대비 77% 급증한 5960만 달러로, 매출 대비 비중이 21%에서 33%로 크게 확대됐다. 잉여현금흐름은 5590만 달러, 마진율은 31%로 전년 동기 20%에서 대폭 개선됐다.
상반기 누적 기준으로는 잉여현금흐름이 1억4950만 달러, 마진율 42%에 달한다. 분기 말 기준 현금 및 시장성 유가증권 보유액은 7억350만 달러로 재무 여력도 넉넉한 편이다.
이를 바탕으로 회사는 이번 분기 7680만 달러를 투입해 자사주 79만7000주를 매입했으며, 분기 말 기준 자사주 매입 승인 한도 중 2억2980만 달러가 남아 있어 추가 환원 여력도 확인됐다.
◆ 신중한 청구액 전망과 남아있는 리스크 요인
다만 모든 지표가 장밋빛인 것은 아니다. 김주미 CFO는 하반기 현재 청구액(billings) 성장률을 7~8% 수준으로 예상한다고 밝혔는데, 이는 일부 투자자들이 기대했던 것보다 신중한 수준이다. 경영진은 2분기의 견조한 청구액 실적이 이미 ETM 및 리스크 운영센터 관련 논의가 상당히 진전된 소수 고객군에서 나온 결과이며, 하반기에 갱신을 앞둔 더 넓은 고객 기반에서는 아직 같은 수준의 가속화가 관찰되지 않았다고 설명했다.
이 밖에 영업·마케팅 비용이 14% 늘어나는 등 전체 영업비용이 8% 증가한 점, 사이버보안 시장에서 여전히 더 큰 규모의 전문 공급업체들과 경쟁해야 한다는 점, AI 관련 신제품을 포함한 플랫폼 전환 과정에서 기업 고객의 구매 주기가 길어질 수 있다는 점도 향후 관찰해야 할 리스크 요인으로 꼽힌다.
▶②편에서 계속됨
kimhyun01@newspim.com