AI 핵심 요약
beta- 베일리조트가 2027회계연도 실적 반등을 전망했다.
- 북미 시즌권 판매는 12% 줄었지만 EBITDA는 8억500만달러로 봤다.
- 날씨 정상화와 2500만달러 절감으로 회복을 노렸다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 인공지능(AI) 모델의 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 9월29일 블룸버그 보도입니다.
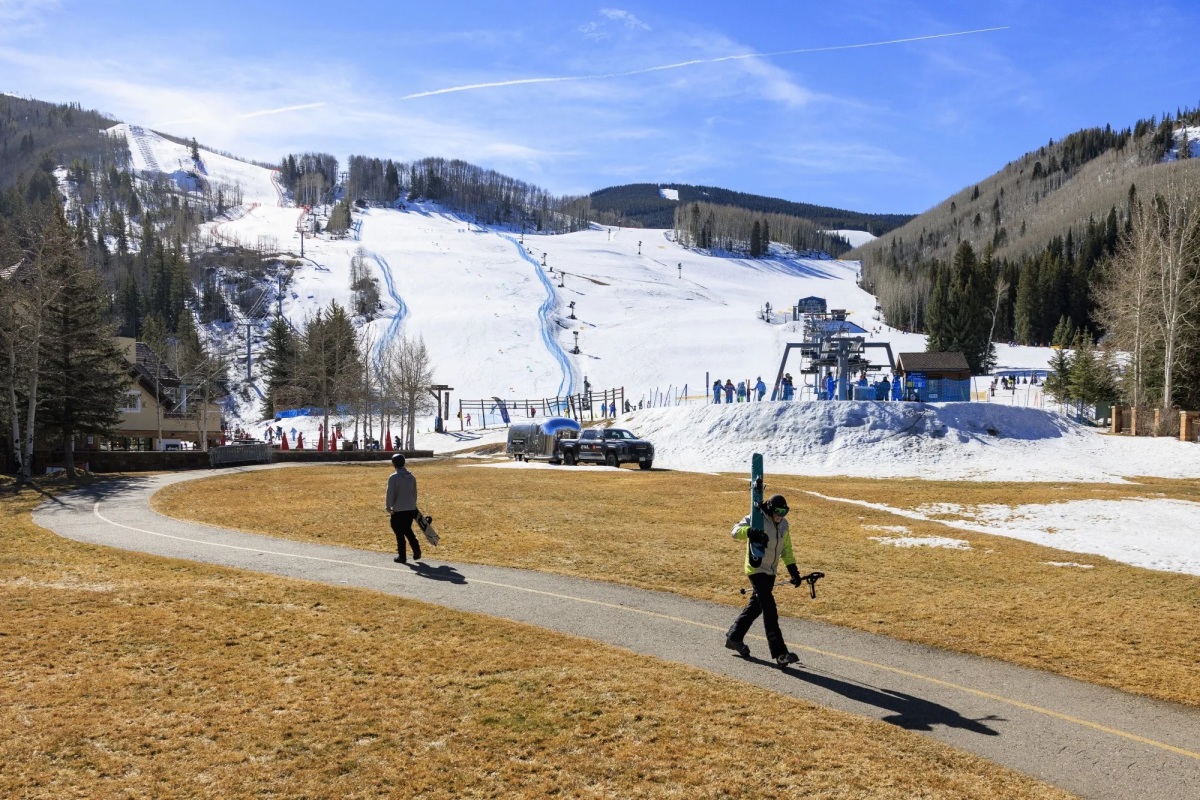
[서울=뉴스핌] 황숙혜 기자 = 미국 스키장 운영업체 베일 리조트(MTN)가 2027회계연도에 애널리스트 예상치를 웃도는 실적 반등을 전망했다.
리조트 EBITDA(상각 전 영업이익)는 8억 500만~8억 6,500만 달러가 될 것으로 내다봤다. 다만 2026년 기상 악화의 여파로 북미 시즌권 판매는 전년 대비 12% 줄어 소비 부진이 이어지고 있다.
회사가 이 같은 낙관론을 내놓은 배경에는 다가오는 북미·유럽 시즌의 날씨가 '평년 수준'일 것이라는 가정과 함께, 체질 개선 계획에 따른 2,500만 달러의 추가 비용 절감이 있다.
로버트 카츠 최고경영자(CEO)는 성명에서 "지난 겨울은 미 서부 스키업계 역사상 가장 어려운 겨울 중 하나였다"며 "이번 시즌은 우리 사업 모델의 회복탄력성을 보여줬고, 향후에 대한 긍정적 신호도 확인했다"고 밝혔다.
실제로 로키산맥과 타호 등 핵심 지역의 적설량이 역대 최저 수준에 그치면서 회사 전체 연간 방문객은 13.4% 감소했다. 회사 귀속 순이익은 2025회계연도 2억 8,000만 달러에서 1억 4,750만 달러로 줄었고, 연간 리조트 EBITDA는 11.7% 감소한 7억 4,570만 달러를 기록했다.
앤젤라 코치 최고재무책임자(CFO)는 실적 발표 후 컨퍼런스콜에서 시즌권 구매가 겨울 이전에 급증하는 대신, 가격이 더 높은 일일권 구매자들이 장비 대여점과 스키 강습, 식음료 등 부대 사업에서 실적을 끌어올릴 것으로 본다고 설명했다.
코치 CFO는 "가이던스에는 날씨 영향을 받았던 2026회계연도 대비 방문객의 의미 있는 회복이 반영돼 있지만, 미국 내 방문객이 2025회계연도 수준까지 완전히 돌아오지는 않을 것으로 예상한다"고 말했다. 이어 시즌권 방문객 감소분의 상당 부분을 리프트권(일일권) 방문객 증가로 메우겠다는 계획이라고 덧붙였다.
shhwang@newspim.com