AI 핵심 요약
beta- 키움증권은 6일 LG이노텍 악재가 주가에 반영됐다고 봤다.
- 3분기 실적은 환율 급락 탓에 부진하나 기판 업황은 견조했다.
- 주요 고객사 협력 확대와 기판 공급 증가에 주목했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올 3분기 영업익, 시장 예상치 36% 하회 전망…기판 공급 확대 주목
[서울=뉴스핌] 양태훈 기자 = 키움증권은 6일 LG이노텍에 대해 환율 하락에 따른 실적 우려와 북미 고객사의 모바일 신제품 판매 우려가 주가에 이미 반영됐다고 판단했다. 반도체 기판 업황과 주요 고객사와의 협력 확대에 주목하며 투자의견 '매수'와 목표주가 '110만원'을 유지했다.
권민규 키움증권 연구원은 "악재는 대부분 반영됐다. 환율 하락으로 인한 실적 우려, 북미 고객사 모바일 신제품 판매량 우려는 이미 반영된 주가다"라고 밝혔다.
지난 2일 LG이노텍 주가는 57만4000원으로, 내년 예상 주당순이익(EPS) 기준 주가순이익배율(PER)은 12배 수준이다. 이는 기판 사업에 대한 기대가 반영되기 전인 과거 3년 평균 PER 11.6배와 유사한 수준이다.
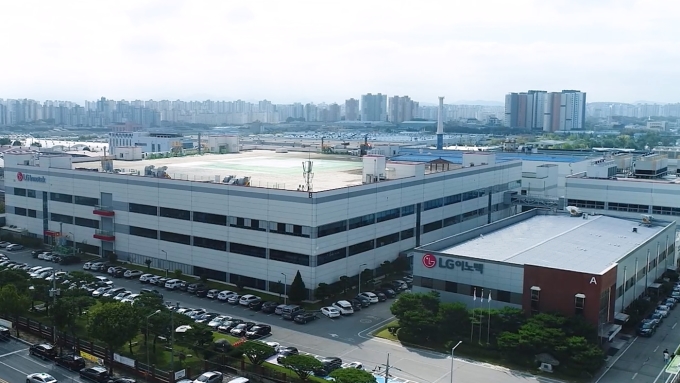
권 연구원은 현재 주가가 ABF기판 동종 업체와 비교해 큰 폭으로 할인된 수준이라고 평가했다. 올해 3분기 실적 부진을 사업 경쟁력 훼손이 아닌 환율에 따른 일시적 부진으로 보고, 기판 업황과 고객사 협력 기대를 반영할 필요가 있다고 설명했다.
키움증권은 LG이노텍의 올 3분기 매출액을 5조8598억원, 영업이익을 917억원으로 추정했다. 지난해 같은 기간보다 매출액은 9% 늘고 영업이익은 55% 줄어들 것으로 봤다. 영업이익 추정치는 시장 예상치인 1432억원을 약 36% 밑돈다.
권 연구원은 실적 부진의 주요 원인으로 환율 급락을 지목했다. 환율이 높았던 올 2분기에 매입한 원재료로 생산한 제품을 환율이 낮아진 올 3분기에 출하한 것이 수익성에 영향을 미쳤다는 설명이다. 지난해 원재료비는 광학솔루션 매출액의 약 85% 수준이다.
권 연구원은 수출 사업의 환율 노출도가 높고 원재료비 비중도 커 환율 변동의 영향이 컸다고 분석했다. 다만 화소 상향과 가변조리개 탑재에 따른 평균판매가격(ASP) 상승 효과와 높은 시장 점유율은 유지되고 있다고 봤다.
권 연구원은 북미 고객사의 모바일 신제품 판매에 대한 우려도 완화되고 있다고 진단했다. 중국 내 수요가 전작에 준하는 수준이고, 판매 첫 주의 약세에서 회복되는 흐름을 보인다는 이유다. 이를 근거로 주문 축소나 큰 폭의 ASP 조정 가능성은 제한적이라고 추정했다.
달러/원 환율은 올 3분기 중 1335원으로 저점을 기록한 뒤 회복하는 추세다. 권 연구원은 환율이 낮았던 올 3분기에 매입한 원재료가 반영되는 올 4분기부터 이익률이 정상화될 것으로 기대했다.
키움증권이 제시한 올 4분기 매출액과 영업이익 추정치는 각각 7조7349억원, 3614억원이다. 지난해 같은 기간 매출액은 7조6097억원, 영업이익은 3247억원이었다.
권 연구원은 반도체 기판 사업의 공급 확대에도 주목했다. LG이노텍 패키징 사업부가 주요 고객사의 PC 중앙처리장치(CPU)용 반도체 패키지 기판(FC-BGA, ABF기판) 공급을 시작했으며, 이후 공급 일정도 앞당겨지고 있다고 설명했다. 서버·스위치용 물량 공급도 올해 안에 시작될 것으로 예상했다.
권 연구원은 "높은 고객사 수요가 지속 중이며, 다수 고객사로부터 장기 공급 물량에 대한 활발한 논의가 진행 중이다"라고 밝혔다.
RF-SiP 등 BT기판의 성수기 수요도 견조하다고 봤다. 공급이 빠듯한 업황에 따른 기판 판매가격 상승 흐름도 짚었다.
권 연구원은 "환율을 제외하면 업황은 유의미한 변화 없이 견조하다"고 설명했다.
이어 "ABF 호황 및 다수 고객사와 계약을 앞둔 상황 속, 최근 에이전틱 인공지능(AI) 확산에 따른 CPU 수요 증가로 메인 고객사와의 협력과 동사의 역할에 주목해야 할 타이밍이다"라고 덧붙였다.
dconnect@newspim.com