AI 핵심 요약
beta- 한화투자증권은 6일 현대제철 3분기 실적 회복이 더디다고 봤다.
- 3분기 영업이익은 649억원으로 예상치에 못 미칠 전망이다.
- 4분기에는 판매 회복과 판가 인상으로 이익 개선이 본격화된다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올해 4분기 영업익 1301억 예상…판가 인상 관건
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 한화투자증권은 6일 현대제철에 대해 계절적 물량 감소로 3분기 실적 회복 속도가 예상보다 더딜 것이라며 다만 4분기에는 판매량 회복과 판가 인상 효과로 이익 개선이 본격화될 것으로 봤다. 투자의견 '매수(Buy)'와 목표주가 4만3000원을 유지했다.
현대제철은 열연·냉연·후판 등 판재류와 철근·형강 등 봉형강류를 생산하는 철강사다. 올해 3분기 연결 매출액은 5조6380억원, 영업이익은 649억원으로 시장 전망치 1160억원을 44.1% 밑돌 것으로 예상됐다.
권지우 한화투자증권 연구원은 "2분기 대비 이익 개선은 이어지나 폭은 12.4%에 그치고, 별도 영업이익도 179억원으로 본업 회복 속도는 더딘 것으로 추정된다"고 설명했다.
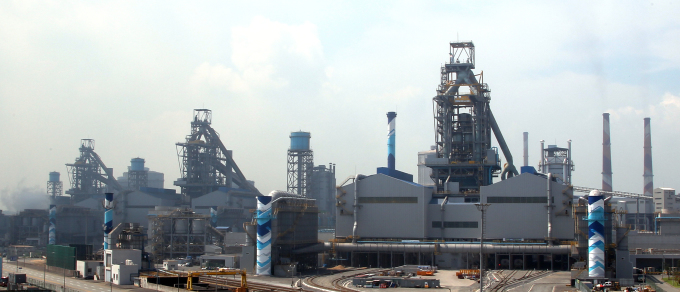
실적 부진의 주된 원인으로는 판매량 감소가 꼽혔다. 추석 연휴와 건설 비수기가 겹치면서 별도 기준 판매량은 2분기보다 약 10% 감소할 것으로 추정됐다. 판재와 봉형강 판매량 모두 비슷한 수준으로 줄어든 것으로 파악됐다.
특히 7월 철근 내수 판매량은 2분기 월평균보다 18% 감소하면서 봉형강 수요 약세가 이어진 것으로 나타났다.
판재와 봉형강의 수익성 흐름은 엇갈렸다. 판재는 지난 8월부터 가격 인상분이 일부 반영됐지만 2분기 원료 가격 상승분이 한 분기 시차를 두고 원가에 반영됐고, 원화 강세까지 수출 판가에 부담을 주면서 스프레드가 전분기보다 축소된 것으로 추정됐다.
반면 봉형강은 제품 가격이 상승한 가운데 철스크랩 가격이 보합세를 유지하면서 스프레드가 확대된 것으로 파악됐다.
권 연구원은 "판재는 8월부터 가격 인상분이 일부 반영됐으나, 2분기 원료 가격 상승이 한 분기 시차를 두고 원가에 반영되고 원화 강세가 수출 판가에 부담으로 작용해 스프레드는 2분기보다 축소된 것으로 추정된다"며 "반면 봉형강은 판가가 오르고 철스크랩 가격은 보합을 유지해 스프레드가 확대된 것으로 파악된다"고 밝혔다.
올해 4분기에는 실적 개선 폭이 확대될 전망이다. 한화투자증권은 4분기 연결 영업이익을 1301억원으로 예상했다. 3분기의 약 두 배 수준이다.
추석 연휴 효과가 사라지면서 판매량이 회복되고 자동차강판과 조선용 후판 가격 인상분이 온전히 반영될 것으로 전망됐다. 여기에 3분기 원화 강세가 시차를 두고 원가에 반영되면서 원료 투입단가도 낮아질 것으로 예상했다.
하반기 전체 영업이익은 상반기의 2.7배 수준으로 늘어날 전망이다. 다만 실제 증익 폭은 제품 가격 인상이 시장에서 얼마나 받아들여지느냐에 달려 있다는 분석이다.
10월 판재 공급가격 인상에도 첫째 주 열연과 후판 유통가격은 1% 하락했다. 지난 9월 열연 수입도 제3국산을 중심으로 전년 대비 50% 증가해 판가 인상 효과를 지켜볼 필요가 있다고 봤다.
내년에는 전기요금 인하 효과 등으로 실적 회복세가 이어질 것으로 전망했다. 한화투자증권은 3분기 실적 부진 우려가 이미 주가 조정에 일부 반영된 가운데 이익 회복과 주주환원 정책 발표 기대가 하방을 지지할 것으로 봤다.
권 연구원은 "3분기 실적 눈높이 조정은 불가피하지만, 부진은 계절적 물량 감소의 영향이 크고 4분기 증익 전망은 여전히 유효하다"며 "2027년에는 전기요금 인하 효과 등으로 실적 회복세가 유지될 전망"이라고 분석했다.
winter1004@newspim.com