
2028년까지 경쟁사 앞지르는 성장
풍부한 현금흐름과 저평가
이 기사는 7월 16일 오후 3시32분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 앰라이즈(AMRZ)가 홀심으로부터 완전히 독립된 이후 첫 분기 실적은 오는 9월 공개될 예정이지만 월가는 2024년 실적 호조를 이룬 것으로 판단한다.
주요 외신에 따르면 업체의 2024년 매출액이 117억달러로 파악됐고, 조정 EBITDA(법인세, 감가상각, 이자 차감 전 이익)이 32억달러로 집계됐다. 같은 기간 EBITDA 이익률은 27.2%로 업계 최고 수준으로 확인됐고, 순이익은 13억달러로 나타났다.
월가는 2024년 잉여현금흐름(FCF)이 17억달러에 이른 데 커다란 의미를 둔다. 2021년 이후 연평균 두 자릿수의 매출 성장과 FCF 증가가 업체의 강력한 성장 모멘텀을 보여준다는 설명이다.
앰라이즈의 주가는 스위스 증시에서 7월15일(현지시각) 40.75프랑에 거래를 마감하며 지난 6월23일 독립 상장 이후 약 4%의 완만한 상승을 나타냈다. 뉴욕증시에서 업체의 주가는 이날 51.02달러를 기록했다.
상장 이후 최근까지 투자은행(IB) 업계에서는 매수 투자 의견이 쏟아졌다. RBC 캐피탈 마켓은 보고서를 내고 앰라이즈의 12개월 목표주가를 61달러로 제시하며 '시장수익률 상회' 의견을 내놓았다. 최근 종가 대비 약 20%의 상승 가능성을 예고한 수치다.
보고서는 시멘트 시장에 대한 투자자들의 오해가 크고 이 때문에 관련 섹터가 적절한 밸류에이션을 평가 받지 못하는 실정이라고 주장하고, 북미 지역 최대 업체인 앰라이즈의 비중을 확대하는 전략을 추천했다.
UBS도 첫 분석 보고서를 내고 앰라이즈의 목표주가를 53달러로 제시하고, '중립' 투자 의견을 내놓았다. 미국을 필두로 북미 지역의 건설 시장이 강력한 성장 잠재력을 지녔다는 판단이다. 다만, 단기적으로 금리 여건이 업계 전반에 부정적일 수 있다고 지적했다.
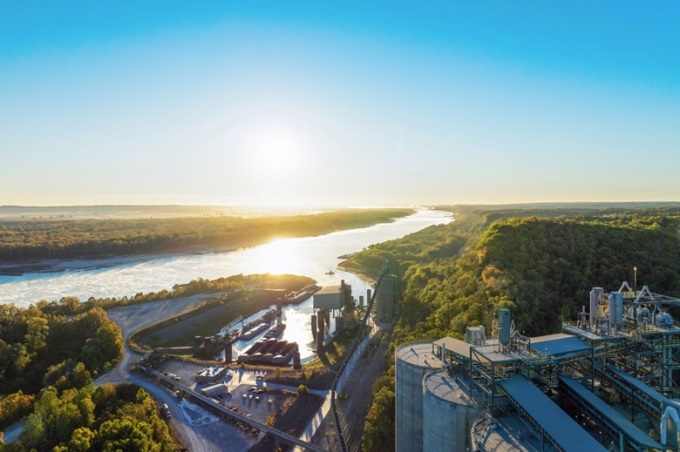
UBS는 앰라이즈가 2025~2028년 사이 80억5000만달러의 잉여현금흐름(FCF)을 달성할 것으로 예상한다. 강력한 현금흐름을 앞세워 공격적으로 인수합병(M&A)을 추진, 시장 지배력을 더욱 높일 것이라는 전망이다.
밸류에이션과 관련, UBS는 적정 수준이라고 판단했다. EV/EBITDA를 기준으로 9배 가량에 거래되고 있고, 향후 성장 잠재력이 주가에 충분히 반영됐다는 의견이다.
베렌버그는 첫 보고서를 내고 앰라이즈에 '매수' 투자 의견과 함께 목표주가 64달러를 제시했다. 최근 종가 대비 25% 이상 상승 가능성을 예고한 수치다. 업체가 핵심 제품에 대한 강력한 가격 결정력을 지니고 있어 앞으로 수 년간 한 자릿수 후반대의 이익 성장을 이룰 것이라고 보고서는 전했다.
강력한 재무건전성이 향후 기업 및 자산 인수합병(M&A)과 자사주 매입을 추진할 수 있는 유연성을 제공한다고 베렌버그는 강조한다. 또 UBS와 달리 앰라이즈가 경쟁 업체에 비해 저평가된 상태라고 진단했다.
번스타인 속젠 그룹도 앰라이즈에 강세론을 펼쳤다. 첫 보고서를 내고 12개월 목표주가를 62달러로 제시한 것. 투자 의견은 '시장수익률 상회'다.
구조적으로 탄탄한 북미 시장에서 앰라이즈가 압도적인 시장 지배력을 구축한 데다 가격 경쟁력을 쥐고 있어 향후 경쟁사를 크게 앞지르는 이익 성장을 이뤄낼 것으로 보고서는 내다봤다. 280억달러 가량의 시가총액과 유동 비율 2.0을 근거로 재무건전성 측면에서 업체가 합격점이라고 번스타인 속젠은 강조한다.
2024~2028년 사이 앰라이즈가 연평균 7.9%의 매출 성장을 이룰 것으로 예상하고, 이 가운데 4.3%는 가격 인상에서 비롯될 것으로 내다봤다. 실제로 업체는 2021년 이후 시멘트 가격을 연평균 9.4% 인상했다.
번스타인 속젠은 앰라이즈의 비용 가운데 약 75%가 제3자와 계약돼 있어 유동적인 비용이 높은 비중을 차지하고 있고, 이는 일반적으로 인식되는 것보다 생산을 더 유연하게 한다고 전했다. 이 같은 구조로 인해 앰라이즈가 수요 둔화에 가격 결정력을 유지하면서도 생산을 축소하는 경쟁력을 갖는다는 설명이다.
JP 모간은 최근 첫 분석 보고서를 내고 앰라이즈의 비중 확대를 추천했다. 12개월 목표주가는 57달러. 북미 지역 건설 내장재와 외장재 시장에서 경쟁사에 비해 높은 이익률을 올리는 데다 유동 자산이 단기 부채를 크게 웃돌기 때문에 재무 측면에서 안정성이 높다고 평가했다.
잉여현금흐름(FCF) 전환율이 50%에 이르는 데 대해서도 JP 모간은 커다란 의미를 실었다. 잉여현금흐름(FCF) 전환율은 기어이 벌어들인 영업현금흐름에서 투자를 위해 사용한 자본지출(Capex)를 제외한 순수 잔여 현금을 뜻한다. 즉, 경영 활동을 통해 실제로 쓸 수 있는 자금을 얼마나 남겼는가를 보여주는 지표다.
회계상 이익은 실제 현금이 아닐 수 있지만 현금흐름은 기업이 배당을 지급하거나 부채를 상환하고, 인수합병(M&A) 및 설비 투자 등을 추진할 수 있는 실질적인 능력을 보여준다.
때문에 전환율이 높다는 것은 그만큼 재무 구조가 탄탄하다는 의미로 해석된다. 장부상 이익이나 EBITDA(법인세, 감가상각, 이자 차감 전 이익)가 실제 현금으로 원활하게 전환되고 있다는 긍정적인 신호이기 때문이다.
JP 모간은 2025년 업체의 매출액과 EBITDA가 전년과 흡사한 수준에 머물 전망이지만 이후 2028년까지 9~12%에 달하는 EBITDA 성장을 이룰 것으로 내다봤다. 가파른 이익 성장은 인수합병(M&A) 및 자사주 매입에 대한 기대를 높인다. 중장기 이익 전망치를 감안할 때 업체의 주가 밸류에이션이 경쟁사에 비해 저평가됐다는 진단이다.
도이체방크는 보고서를 통해 앰라이즈에 '매수' 투자 의견과 함께 스위스 증시에서 목표주가를 49프랑으로 제시했다. 미국과 캐나다에서 각각 20%와 30%의 시장 점유율을 앞세워 수익성을 높일 것이라는 기대다.
배당에 대한 전망도 내놓았다. 도이체방크는 업체가 대략 1% 선에서 분기 배당을 실시할 가능성이 높다고 전했다. 업계 경쟁사들과 흡사한 수준에서 주주 환원을 시행할 것으로 보인다는 얘기다. 이와 별도로 2026년 5억달러 규모로 자사주 매입을 실시할 가능성을 제시했다.
이 밖에 골드만 삭스가 앰라이즈에 대한 첫 보고서를 내고 12개월 목표주가 57달러와 '중립' 투자 의견을 제시했다. 시멘트 비즈니스에서 40%에 달하는 이익률을 창출, 경쟁사들을 압도적으로 앞지르고, 매출총이익률이 26%에 이르는 점도 업체의 투자 매력이라는 의견이다.
북미 지역에서 높은 시장 비중을 차지한 앰라이즈가 상업용 지붕 사업 부문의 확장에 무게를 두는 사업 전략이 고무적이라고 골드만 삭스는 강조한다.
이 밖에 뱅크오브아메리카(BofA)가 보고서를 내고 업체에 '중립' 투자 의견과 함께 목표주가 56달러를 제시했다.
업체가 탄탄한 실적을 기반으로 인수합병(M&A)을 통한 외형 확장을 추진할 가능성이 높고, 강력한 현금흐름 창출이 투자 매력을 높인다고 보고서는 전했다.
shhwang@newspim.com