AI 핵심 요약
beta- 미국 기관들이 11월과 12월 절세 매물로 손실 종목을 매도했다
- 미국 기업들은 3분기 실적 발표 뒤 자사주 매입을 재개했다
- PKW는 자사주 소각 기업에 투자해 연초 이후 9% 수익을 냈다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

배당 대산 자사주 매입 겨냥, 왜
3년간 연평균 18% 수익률
[서울=뉴스핌] 황숙혜 기자 = 매년 11월과 12월 미국 증시에서는 세금을 줄이려는 투자자들의 이른바 절세 매물과 실적 발표를 마친 기업들의 자사주 매입 재개가 동시에 일어나면서 전반적인 수급이 크게 교차한다.
기관 투자자들은 한 해 동안 주식 투자로 올린 수익에 붙는 세금을 줄이기 위해 손실이 발생한 종목을 연말에 의도적으로 팔아 손실을 확정 짓는 경향을 보이는데, 이 때문에 연초 이후 주가가 큰 폭으로 하락한 종목들이 연말을 앞두고 추가 하락 압박을 받게 된다. 해당 종목 중 일부는 해가 바뀌고 1월이 되면 저가 매수가 들어오면서 소위 '1월 효과'를 보기도 한다.
기업의 경우 실적 발표를 전후로 법에 따라 잠시 멈췄던 자사주 매입을 재개하는데, 회사 내부자는 실적을 미리 알 수 있기 때문에 실적 발표 약 4~5주 전부터 발표 직후까지 자사주 매입을 차단한다. 이를 바이백 블랙아웃(Buyback Blackout)이라고 한다.
통상 미국 기업의 3분기 실적 발표가 10월 말부터 11월 초 사이에 마무리되고, 11월 중순부터 12월 말까지 자사주 매입을 재개할 수 있는 골든 타임이 열린다. 주식시장 측면에서 주가를 떠받치는 강력한 수급을 제공하는 셈이다.
이 같은 계절적 특수를 겨냥한 미국 상장지수펀드(ETF) 가운데 대표적인 상품으로 PKW(Invesco BuyBack Achievers ETF)가 꼽힌다.
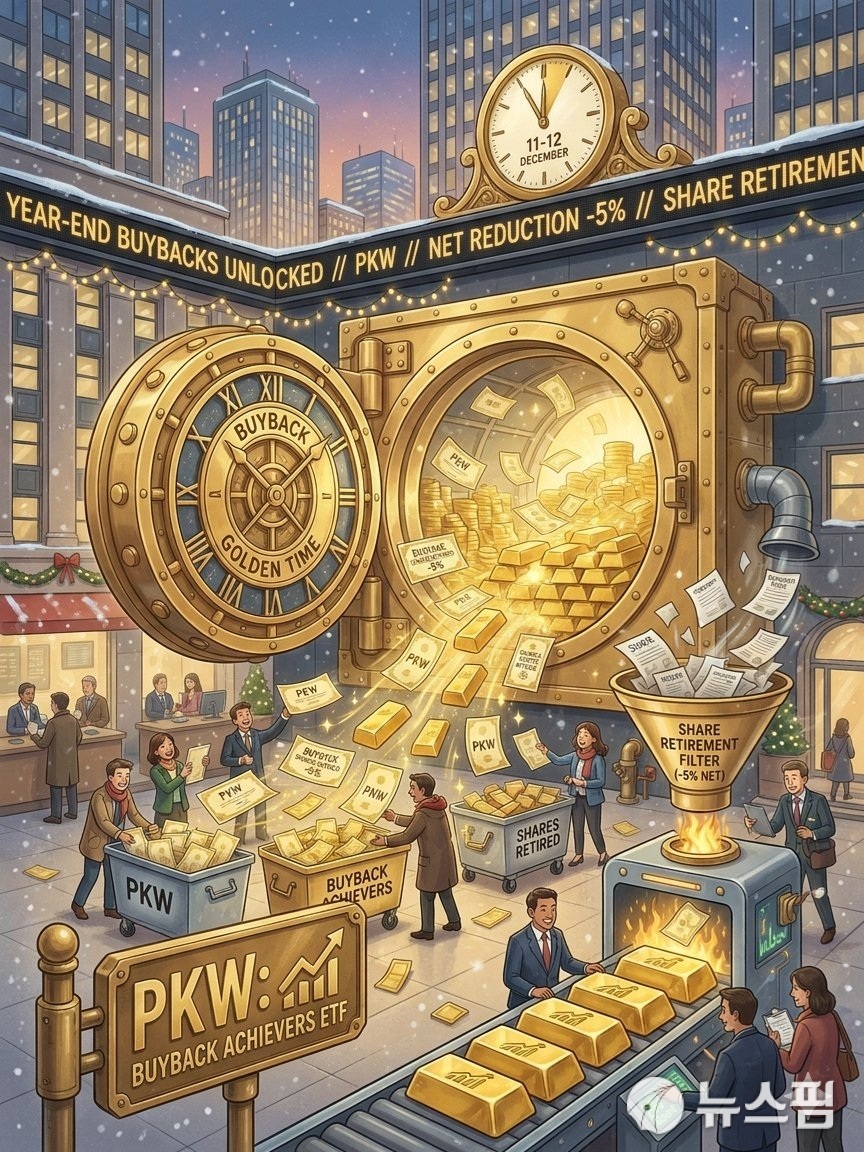
펀드는 지난 12개월 동안 발행 주식 수를 5% 이상 순감소시킨 미국 기업들만 포트폴리오에 편입한다. 연말 배당락 이후 기업들이 주주환원 카드로 사용하는 자사주 소각 모멘텀과 직결되는 셈이다.
생성형 인공지능(AI) 모델의 자료 분석에 따르면 미국 자산운용사 인베스코가 2006년 12월 출시한 PKW는 단순히 자사주 매입 계획을 발표한 기업이 아니라 직전 12개월 동안 실제로 자사주 매입을 실시해 유통 주식수를 5% 이상 순감소시킨 기업들만 선별해 투자한다.
스톡옵션 발행 등으로 주식 수가 다시 늘어난 경우를 제외하고 실질적으로 주당순이익(EPS)을 끌어올린 종목만을 걸러낸다.
펀드는 편입 요건을 충족시킨 종목들을 시가총액 가중 방식으로 담되 분기별로 리밸런싱을 통해 자사주 소각 강도가 약해진 기업은 제외하고 상승 모멘텀을 보이는 종목만 선택한다.
배당 대신 자사주 소각을 택한 데는 세제 효과와 복리 효과까지 겨냥한 전략이 자리잡고 있다. 현금 배당은 지급 즉시 배당소득세가 발생하지만 자사주 소각은 세금 유예 상태에서 기존 주주들의 지분율과 주당순이익(EPS)을 지속적으로 높여 추세적인 주가 상승의 동력을 제공한다는 얘기다.
시장 전문가들은 펀드가 막대한 잉여현금흐름(FCF)을 창출해 자사주를 대량 소각할 수 있는 우량 가치주 중심으로 포트폴리오를 구성하기 때문에 평균적인 주가수익률(PER)이 12~13배 수준으로 밸류에이션 매력이 높다고 평가한다.
3분기 실적 발표 이후 기업들의 자사주 매입 블랙아웃 기간이 해제되는 연말과 새해 자사주 매입 예산을 집행하는 1분기에 편입 종목들의 매수 수급이 집중된다.
생성형 AI 모델의 데이터 분석에 따르면 PKW의 포트폴리오에는 섹터별로 현금흐름이 풍부하면서 주주환원 여력이 높은 금융이 40% 내외의 비중을 차지하고, IT와 소프트웨어가 15% 가량의 비중을 나타낸다. 에너지 부문도 상대적으로 비중이 높다. 반면 빅테크의 편중도가 낮다는 분석이다.
종목별로는 웰스 파고(WFC)가 4.98%의 비중으로 1위에 랭크됐고, 찰스 슈왑(SCHW)과 씨티그룹(C), 뱅크오브아메리카(BAC)가 각각 4% 선에서 편입됐다. 세일즈포스(CRM)가 4.08%의 비중을 나타냈고, 마라톤 정유(MPC)와 발레로 에너지(VLO), 어도비(ADBE), 존슨 컨트롤스 인터내셔널(JCI)가 각각 3% 내외로 포트폴리오를 구성하고 있다.
시장 조사 업체 ETFDb에 따르면 펀드의 총 운용 자산(AUM) 규모는 17억달러를 웃돌고, 최근 3개월 동안 일평균 거래량은 3만주 미만으로 손바뀜이 제한적이다.
PKW의 연초 이후 수익률은 약 9%로, 같은 기간 5% 이내로 오른 S&P500 지수를 앞질렀다. 1년 운용 성적 역시 약 15%를 기록해 10% 이내로 오른 S&P500 지수를 아웃퍼폼 했다. 3년간 연평균 수익률은 18%로 합격점이라는 평가다.
일부에서는 비용 부담을 지적한다. PKW는 연 0.63%의 운용 보수를 부과한다. 일반적인 주식형 ETF에 비해 높은 수준이다.
생성형 AI 모델의 분석에 따르면 종목 교체가 빈번하기 때문에 높은 회전율에 따른 관리 비용이 발생하는 데다 독점적 지수 전략 라이선스 수수료를 부담해야 하기 때문에 발생하는 결과다. 여기에 2006년 출시 당시 책정된 초기 수수료 구조의 고착화 영향도 한 몫 한 것으로 판단된다.
이 밖에 시장 전문가들은 금융주 비중이 약 40%에 달해 금리 급변동이나 신용 경색 국면에 PKW의 수익률 변동성이 확대될 수 있다고 지적한다.
shhwang@newspim.com