
베어드, 목표주가 90달러→120달러
DDR5 RCD 80% 점유로 성장 기대
MRDIMM 도입으로 TAM $22억 전망
이 기사는 9월 16일 오전 02시00분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국의 메모리 인터페이스 칩 전문기업 램버스(종목코드: RMBS)가 AI 반도체 생태계의 핵심 플레이어로 떠오르며 투자자들의 주목을 받고 있다. 15일(현지 시각) 뉴욕증시에서 램버스 주가는 장중 주당 100.73달러까지 상승하며 52주 최고가를 경신했다.
이번 주가 급등은 월가 투자은행 로버트 W. 베어드가 램버스에 대해 '시장수익률 상회' 투자의견을 재확인하면서 목표주가를 기존 90달러에서 120달러로 33.33% 상향 조정한 영향이 결정적이었다. 이는 현재 월가에서 제시된 램버스 목표주가 중 최고 수준이다.
베어드의 트리스탄 제라 애널리스트는 "2026회계연도 하반기에 예상되는 다수의 제품 매출 성장 촉매제가 램버스의 중장기 성장 전망을 뒷받침한다"며 낙관적 전망의 근거를 제시했다. 제라는 램버스가 AI 반도체 공급망의 핵심 위치에서 수혜를 받을 것으로 내다봤다.
◆ 1990년 설립, 메모리 인터페이스 기술의 선구자
미국 캘리포니아에 본사를 둔 램버스는 1990년 3월 설립 이후 30여 년간 반도체 메모리 기술 분야의 혁신을 주도해왔다. 회사는 고속, 고보안 컴퓨터 칩과 실리콘 지적재산권(IP)을 제공하는 반도체 솔루션 전문기업으로 자리잡았다.
램버스의 주력 사업은 크게 세 분야로 구성된다. 첫째, 고속 및 고효율 메모리 인터페이스 칩 제조, 둘째, 고속 메모리 및 칩 간 연결 기술을 제공하는 실리콘 IP 라이선싱, 셋째, 고객이 램버스의 특허 기술을 자사 디지털 전자제품에 활용할 수 있도록 하는 아키텍처 라이선스 사업이다.
지리적으로는 미국을 비롯해 대만, 아시아 태평양, 일본, 싱가포르 등에서 매출을 창출하고 있으며, 특히 아시아 지역의 주요 반도체 제조업체들과 긴밀한 협력 관계를 구축하고 있다.
◆ 메모리와 CPU 간 데이터 전송의 핵심 역할
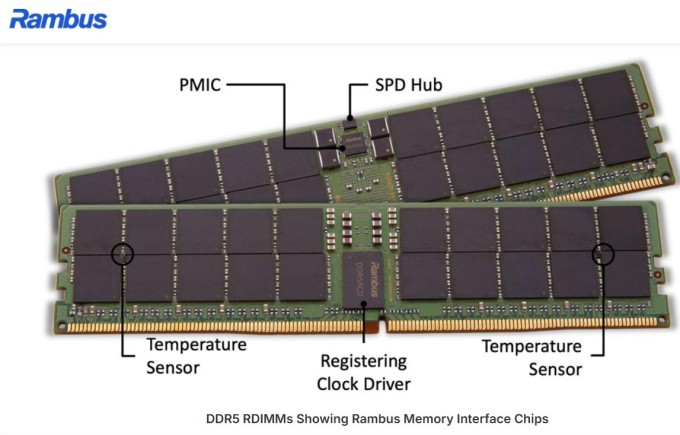
램버스의 메모리 인터페이스 칩은 컴퓨터 시스템에서 메모리와 중앙처리장치(CPU) 간의 원활한 데이터 통신을 가능하게 하는 핵심 부품이다. 이 칩들은 여러 개의 DRAM이 장착된 긴 직사각형 모양의 메모리 모듈 중앙이나 상단에 위치하며, CPU 내부의 메모리 컨트롤러와 DRAM 칩 사이의 복잡한 통신을 효율적으로 관리한다.
AI 연산 환경에서는 GPU(그래픽처리장치)와 HBM(고대역폭 메모리)이 핵심 구성요소로 주목받지만, CPU는 여전히 중요한 역할을 담당한다. GPU가 AI 연산을 수행하는 동안 CPU는 연산 작업을 GPU에 분배하고 전반적인 데이터 흐름을 제어하는 조율자 역할을 맡는다.
특히 HBM이 용량 한계에 직면했을 때, CPU는 HBM에 어떤 데이터를 공급할지 결정하기 위해 DRAM에서 필요한 정보를 확인해야 한다. 이러한 과정에서 램버스의 인터페이스 칩은 데이터 전송 병목현상을 해소하는 핵심적인 역할을 수행한다.
◆ DDR5 시대의 시장 선도 기업
램버스는 메모리 모듈용 인터페이스 칩 시장에서 몽타주테크놀로지, 르네사스일렉트로닉스와 함께 3대 기업으로 인정받고 있다. 특히 최신 DRAM 표준인 DDR5 부문에서 서버용 제품 분야에서 독보적인 위치를 점하고 있다.
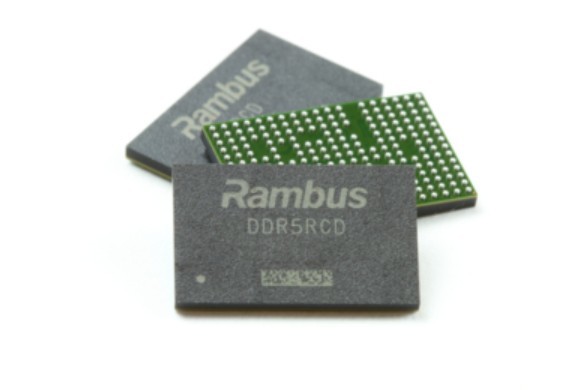
현재 램버스는 DDR5 인터페이스 칩에서 RCD(Registering Clock Driver) 시장 점유율 80% 이상을 기록하고 있다. 기본 서버용 메모리인 DDR5 RDIMM(Registered Dual In-Line Memory Module)뿐만 아니라, 용량과 성능을 한층 향상시킨 고급 제품인 DDR5 MRDIMM(Multiplexed Rank Dual In-Line Memory Module)에서도 강력한 경쟁력을 보여주고 있다.
데이터센터의 AI 연산 전환 수요가 급증하면서 DDR5 메모리 채택률이 가파르게 상승하고 있다. 과거에는 일반 데이터센터에서 기존 인프라의 호환성이나 비용 효율성, 공급망 문제로 DDR4 등 구형 제품을 사용하는 경우가 많았지만, 이제는 더 빠른 속도와 더 큰 용량을 지원하는 DDR5에 대한 수요가 폭발적으로 증가하고 있다.
◆ 2026년 하반기 다양한 성장 동력 예상
베어드의 분석에 따르면 램버스의 성장 전망은 여러 측면에서 매우 밝다. 가장 주목할 만한 것은 RDIMM 출하량의 가속화다. 2025년 10% 중반대 성장률에서 2026년에는 10% 후반대로 성장 속도가 빨라질 것으로 예상된다.
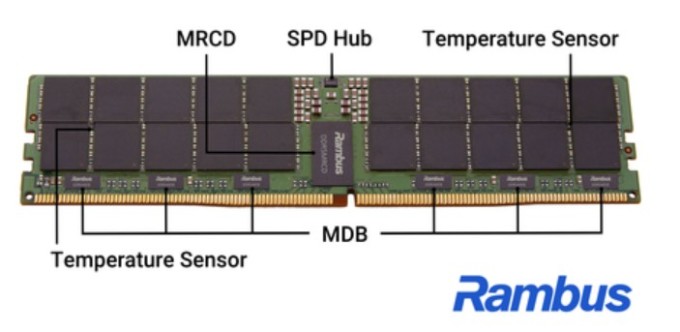
더욱 중요한 것은 MRDIMM 도입으로 인한 전체시장(TAM) 규모 확대다. MRDIMM은 모듈의 기본 동작 단위인 랭크(Rank) 2개가 동시에 작동해 데이터를 빠르게 처리할 수 있어 주로 AI용 서버와 고성능 컴퓨팅(HPC) 분야에서 활용된다. MRDIMM만으로도 램버스의 TAM에 6억~7억 달러가 추가되어 전체 시장 규모가 22억 달러를 넘어설 것으로 전망된다.
서버용 DRAM 수요 역시 급격한 성장세를 보일 것으로 예상된다. 제라의 보고서에 따르면 서버 DRAM 수요 비트 성장률은 2025년 예상치 25%에서 2026년에는 30%로 가속화될 전망이다. 이러한 성장은 AI 반도체 공급망 전반에 긍정적인 영향을 미쳐 램버스의 사업 확장을 더욱 가속화할 것으로 분석된다.
2026년 하반기에는 8채널에서 16채널로의 전환, 컴패니언 칩의 생산 확대 등 여러 제품 매출 성장 요인이 동시에 작용할 것으로 예상된다. DDR4에서 DDR5로의 전환을 성공적으로 완료한 후 다년간 성장을 위한 기반을 구축한 램버스는 이러한 기회를 충분히 활용할 수 있는 위치에 있다고 평가된다.
◆ 경쟁 우위와 고객 충성도 확보
램버스가 지속적인 성장을 달성할 수 있는 핵심 요인 중 하나는 독특한 경쟁적 위치다. 현재 완전한 칩셋 솔루션을 제공하는 기업은 램버스와 르네사스 두 곳뿐이라고 시장 전문가들은 입을 모은다. 이러한 독점적 지위는 고객 충성도를 높이고 선점자 이점을 누릴 수 있는 강력한 무기가 되고 있다.
서버 환경에서는 수십 개의 메모리 모듈이 동시에 작동하는데, 이들 간의 데이터 흐름을 효율적으로 관리하지 못하면 개별 메모리의 성능이 아무리 좋아도 전체 시스템의 성능이 저하될 수 있다. 램버스의 DDR5 메모리 인터페이스 기술은 이러한 복잡한 데이터 흐름을 효율적으로 관리함으로써 고객들에게 차별화된 가치를 제공하고 있다.
또한 평균 판매가(ASP) 재조정 가능성과 신규 고객 확보 확대 역시 램버스의 장기적 성장을 뒷받침하는 요소로 작용하고 있다. AI 반도체 시장의 급성장으로 인해 고성능 메모리 인터페이스 칩에 대한 수요가 증가하면서, 램버스가 프리미엄 가격 전략을 구사할 수 있는 여건이 조성되고 있다.
◆ 견고한 재무 전망과 지속 가능한 성장
코이핀이 집계한 월가 애널리스트 컨센서스에 따르면 램버스의 재무 전망은 상당히 견고하다. 2025회계연도 연간 매출액은 6억9582만 달러로 전년 동기 대비 19.13% 증가할 것으로 예상되며, 2026회계연도와 2027회계연도에는 7억9463만달러와 8억9376만달러로 각각 14.20%와 12.47%의 안정적인 성장률을 기록할 것으로 전망된다.
수익성 측면에서도 긍정적인 전망이 이어지고 있다. 연간 주당순이익(EPS)은 올해 2.46달러로 전년 대비 22.97% 증가한 후, 2026년과 2027년에는 각각 18.63%와 19.28% 증가해 2.92달러와 3.49달러에 도달할 것으로 추정된다. 이는 매출 성장과 함께 수익성 개선도 동반될 것임을 시사한다.
특히 주목할 점은 램버스가 DDR4에서 DDR5로의 기술 전환 과정에서 시장 점유율을 두 배로 확대했다는 사실이다. 이는 회사가 기술 혁신 주기에서 경쟁우위를 확보하고 이를 시장 지배력 강화로 연결시킬 수 있는 역량을 보유하고 있음을 증명한다.
◆ 투자 관점에서의 램버스
램버스는 AI 시대의 핵심 인프라인 데이터센터 시장에서 없어서는 안 될 역할을 담당하고 있다. 메모리 인터페이스 기술이라는 틈새 시장에서의 독점적 지위, DDR5 전환이라는 기술 사이클의 수혜, AI 반도체 생태계의 성장이라는 거시적 트렌드가 모두 램버스에게 유리하게 작용하고 있다.
베어드의 120달러 목표주가는 현재 주가인 96.85달러 대비 약 25% 상승 여력을 의미한다. 2026년 하반기 다양한 성장 촉매제들이 본격적으로 작동하기 시작하면, 램버스는 메모리 반도체 생태계에서 더욱 중요한 위치를 점하게 될 것으로 전망된다.
다만 반도체 업계의 주기적 특성과 경쟁 환경의 변화, AI 시장의 변동성 등은 여전히 주의 깊게 모니터링해야 할 리스크 요인들이다. 그럼에도 불구하고 램버스의 기술적 우위와 시장 지위를 고려할 때, 중장기적으로 AI 반도체 생태계의 성장과 함께 견조한 성장세를 이어갈 것으로 기대된다.
kimhyun01@newspim.com