
마이크론의 HBM 시장 지위 강화와 수요 증가
DRAM·NAND 시장 구조적 개선, 가격 상승
MU 실적 급성장에도 매력적인 밸류에이션
이 기사는 9월 18일 오후 4시57분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<마이크론 사상 최고가 ① HBM 강자, 11거래일 연속 상승>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 월가의 일치된 낙관론
지난 2주 동안 월가 주요 투자은행 6곳이 마이크론 테크놀로지(종목코드: MU)에 대한 목표주가를 대폭 상향 조정했다. 서스퀘하나는 17일 목표주가를 160달러에서 200달러로, 울프 리서치는 같은 날 160달러에서 180달러로 인상했다. 이에 앞서 15일 미즈호는 155달러에서 182달러로, 도이체방크는 155달러에서 175달러로, UBS는 155달러에서 185달러로, 시티는 150달러에서 175달러로 각각 목표주가를 높였다.
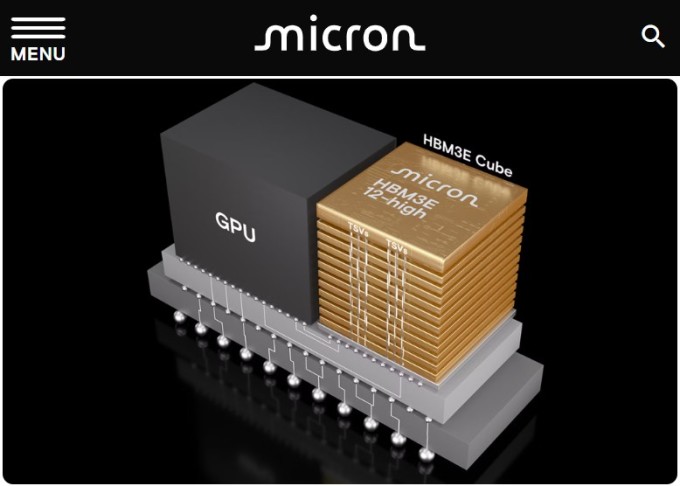
이러한 낙관론의 배경에는 AI 붐과 함께 급성장하는 HBM 시장에서 마이크론이 확고한 위치를 점하고 있다는 분석이 깔려 있다. 특히 엔비디아의 차세대 GPU 블랙웰 울트라 GB300과 루빈 서버 출시를 앞두고 HBM 수요가 폭발적으로 증가할 것이라는 전망이 지배적이다.
서스퀘하나는 HBM만 놓고 봐도 2025년 8단 스택에서 2026년 12단 스택으로 마이그레이션되며, 더 높은 대역폭으로 인해 HBM4 평균판매가격(ASP)이 HBM3E보다 최소 50% 증가할 것으로 예상한다고 밝혔다. 미즈호증권은 2027 회계연도 말 마이크론의 HBM 매출이 200억 달러에 달할 것으로 내다봤다.
울프 리서치는 마이크론의 2026 회계연도 매출 추정치를 485억 달러에서 495억 달러로 상향 조정했으며, 주당순이익(EPS) 예측도 13.03달러에서 13.13달러로 늘렸다. 2027 회계연도에는 매출 563억 달러, EPS 16.43달러를 기록할 것으로 예상했다.
코이핀 집계에 따르면 월가 애널리스트들은 2025 회계연도 매출이 371억6000만달러로 전년 대비 47.97% 증가한 뒤, 2026 회계연도에는 488억 7000만달러로 31.53% 늘고, 2027 회계연도에는 531억 7000만달러로 8.79% 확대할 것으로 추정하고 있다. EPS는 2026 회계연도 12.99달러, 2027회계연도 15.12달러로 각각 60.58%, 16.40% 증가 전망이다.
◆ DRAM·NAND 시장의 구조적 개선
HBM 성장과 함께 기존 DRAM과 NAND 시장도 긍정적 변화를 보이고 있다. UBS의 업계 조사에 따르면 서버 DDR5 메모리에 대한 하이퍼스케일러의 수요가 매우 강력하며, 모든 주요 미국 고객이 2026년까지 장기 계약을 모색하고 있다. UBS는 DDR 메모리 평균판매가격(ASP)이 2025년 3분기에 전 분기 대비 3%, 4분기에 5%, 2026년 1분기에 3% 상승할 것으로 예상한다고 전했다.
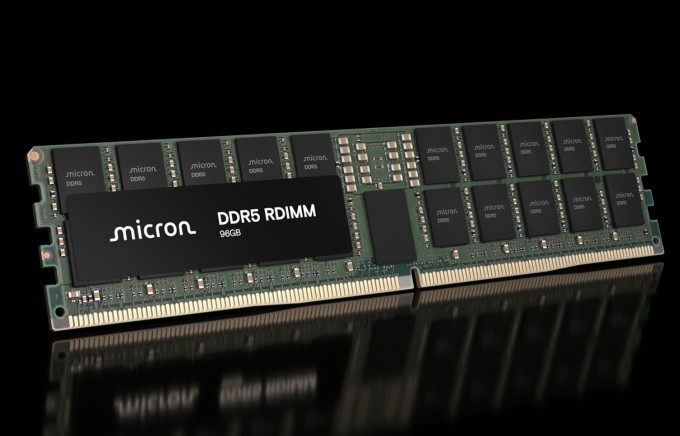
NAND 플래시 메모리 부문에서도 긍정적 신호가 포착되고 있다. 울프 리서치는 하드 디스크 드라이브 부족으로 인해 NAND 심리가 개선되었다고 언급했다. 모간스탠리는 2029년까지 AI NAND 시장이 글로벌 NAND 시장의 34%를 차지하고 전체 시장에 290억 달러의 추가 시장을 창출할 것으로 예상하고 있다.
도이체방크는 공급 조절이 이어지면서 내년까지 DRAM 가격이 20~30% 오르고, NAND 가격도 추가 상승할 것으로 전망했다. 미즈호는 타이트한 공급이 2026년까지 가격 상승을 견인하며, 마이크론이 강력한 AI 수요로 인해 NAND/DRAM 견적을 일시 중단할 가능성까지 언급했다.
◆ 지정학적 우위와 정부 지원
마이크론은 미국 내에서 칩을 생산하는 몇 안 되는 미국 반도체 회사 중 하나라는 추가적인 장점을 보유하고 있다. 이러한 특성 덕분에 마이크론은 이미 CHIPS 법을 통해 60억 달러 이상의 지원을 확보했으며, 트럼프 행정부로부터도 우대 지위를 받을 가능성이 높다.
중국과의 기술 패권 경쟁이 심화되고 있는 상황에서 미국 내 생산 능력을 보유한 마이크론의 전략적 가치는 더욱 부각될 전망이다. 특히 AI와 관련된 핵심 기술에서 공급망 안정성이 국가 안보 차원에서 중요해지면서 마이크론의 지위는 더욱 공고해질 것으로 예상된다.
◆ 수익성 개선의 명확한 경로
월가 애널리스트들의 전망에서 가장 인상적인 건 마진 개선에 관한 것이다. 도이체방크는 마이크론의 조정 매출총이익률이 50%를 넘어설 수 있는 명확한 경로를 보고 있다고 밝혔다. 이는 2025 회계연도 3분기 매출총이익률 37.72%와 비교해 상당한 개선을 의미한다.
월가가 주목하는 마이크론의 장기 성장 동력은 고부가가치 제품으로의 포트폴리오 전환이다. 서스퀘하나는 HBM, GDDR7, LPDRAM, eSSD를 포함한 고가치 제품으로의 제품 믹스 변화를 핵심 동인으로 꼽았다.
◆ 실적 발표 앞둔 투자 기회
9월 23일 발표될 실적에 대한 월가의 기대는 높다. 서스퀘하나는 마이크론이 예상을 뛰어넘고 가이던스를 상향 조정할 것으로 예상한다고 밝혔다. 도이체방크가 예상한 마이크론의 4분기 매출은 115억 달러로, 시장 컨센서스 111억 2000만 달러와 회사 가이던스 112억 달러를 모두 웃돈다.
시티의 크리스토퍼 다넬리 애널리스트는 마이크론이 예상에 부합하는 실적을 보고하겠지만, DRAM과 NAND 판매 및 가격 상승에 힘입어 2026회계연도 1분기 가이던스는 시장 예상치를 크게 상회할 것으로 전망했다.
목표주가 상향 조정에도 불구하고 애널리스트들은 마이크론의 밸류에이션이 여전히 매력적이라고 평가한다. 울프 리서치에 따르면 마이크론의 주가는 현재 2027 회계연도 수익 예상치의 9.7배로 거래되고 있으며, 이는 2년 평균 배수인 11배보다 낮은 수준이다.
◆ 리스크와 대응 전략
일부에서는 2026년 HBM 가격 붕괴 가능성에 대한 우려를 제기하고 있다. 하지만 도이체방크의 멜리사 웨더스 애널리스트는 "HBM 가격에 대한 최근 우려는 과장됐다"며 "마이크론은 매력적인 수익성을 유지하면서 HBM 시장 점유율을 방어할 수 있는 유리한 위치에 있다"고 반박했다.
미즈호는 "마이크론 테크놀로지는 성장하는 HBM 점유율과 강력한 AI 데이터센터 노출을 통해 AI 경쟁에서 여전히 유리한 위치를 점하고 있다"고 평가했다.
◆ AI 메모리 혁명의 수혜주
월가의 일치된 견해는 명확하다. 마이크론은 AI 시대의 메모리 혁명에서 가장 큰 수혜를 받을 기업 중 하나라는 것이다. HBM 시장에서의 독점적 지위, DRAM·NAND 시장의 구조적 개선, 공급 부족으로 인한 가격 상승 모멘텀이 결합되어 강력한 성장 스토리를 만들어내고 있다.
데이터센터에서 시작된 AI 혁명이 스마트폰, PC, 자동차 등 모든 디바이스로 확산되면서 메모리 수요는 기하급수적으로 증가하고 있다. 마이크론은 이러한 메가트렌드의 핵심 수혜주로서 향후 수년간 지속적인 성장을 이어갈 것으로 전망된다.
상대적으로 저평가된 밸류에이션, 탁월한 실적 성장성, 미국 내 생산기지라는 지정학적 우위까지 갖춘 마이크론은 AI 시대의 핵심 투자 대상으로 자리잡을 것으로 보인다. 업계 전반에서는 "내년부터 차세대 서버 수요가 본격화되면서 HBM 실적 기여가 더욱 커질 것"이라는 전망이 우세하다.
9월 23일 실적 발표를 앞둔 현재, 마이크론 투자에 대한 진지한 검토가 필요한 시점이다. AI 혁명의 핵심 수혜주이면서도 상대적으로 저평가된 마이크론은 장기 투자자들에게 매력적인 기회를 제공하고 있다.
kimhyun01@newspim.com