
4% 선의 배당수익률과 54년 연속 인상
코카콜라와 차별화된 비즈니스 모델
이 기사는 7월 7일 오후 1시19분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 워렌 버핏이 장기 보유한 코카콜라(KO)가 2026년 초 이후 20% 상승하며 S&P500 지수를 두 배 이상 아웃퍼폼, 52주 최고치 기록을 세우는 사이 경쟁 업체 펩시코(PEP)는 52주 최저치 영역에서 횡보하는 모습이다.
시장 전문가들은 50년 이상 매년 배당을 인상한 배당왕 펩시코가 매력적인 구간에 진입했다고 판단한다. 상대적인 저평가 이외에 4%를 웃도는 배당 수익률, 여기에 경제적 해자까지 매수 근거가 충분하다는 평가다.
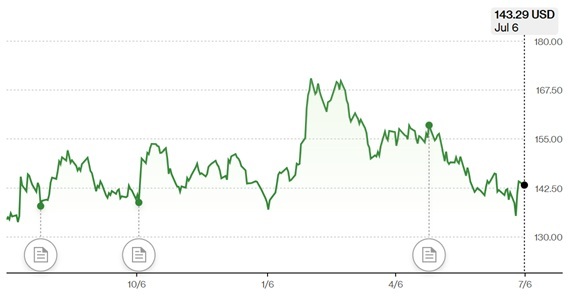
나스닥 시장에서 거래되는 펩시코는 7월6일(현지시각) 143.29달러에 거래를 종료해 연초 이후 0.75% 오르는 데 그쳤다. 뿐만 아니라 52주 최고치 171.48달러에서 16% 이상 떨어진 상태다.
투자은행(IB) 업계는 두 개 배당왕 사이의 온도차가 뚜렷하고, 커다란 괴리 속에서 역발상 투자에 설득력이 실린다고 강조한다. 밸류에이션 매력과 배당수익률이 제공하는 방어력까지 조정이 만든 기회가 매수 심리를 자극한다는 것.
펩시코가 고점에서 두 자릿수의 내림세를 연출하며 시장 대비 언더퍼폼한 데는 북미 지역 스낵 부문의 판매 부진과 GLP-1 비만 치료제 확산에 따른 소비 심리 위축 우려, 여기에 가격 인상에 대한 소비자들의 저항 등이 배경으로 자리잡고 있다.
시장 전문가들은 이 같은 우려가 주가에 충분히 반영된 상태라는 데 한 목소리를 낸다. 로빈후드를 포함한 미국 투자 플랫폼에 따르면 최근 종가와 조정 주당순이익(EPS) 전망치를 기준으로 한 펩시코의 선행 주가수익률(PER)이 16배 안팎으로, 코카콜라의 수치 25배를 크게 밑돈다. 뿐만 아니라 섹터 평균 밸류에이션에 비해서도 크게 할인된 상태다.
주가 하락으로 인해 배당수익률은 높아졌다. 펩시코의 배당수익률은 4%를 웃돌며 10년래 가장 높은 수준을 기록중이다.
배당의 지속 가능성도 낙관적이라는 평가다. 보도에 따르면 2025년 업체는 100억달러 가량의 잉여현금흐름(FCF)을 창출했고, 2026년 79억달러의 배당을 지급할 계획이다. 잉여현금흐름(FCF) 대비 배당 성향(payout ratio)은 약 79%으로 파악됐고, 주당순이익(EPS) 기준으로는 71%에 그친다.
배당 성향은 기업이 벌어들인 현금흐름이나 순이익 중 주주에게 지급하는 배당의 비중을 의미한다. 때문에 수치가 낮다는 것은 벌어들인 이익의 상당 부분을 내부에 유보해 뒀다는 의미로 풀이된다. 아울러 배당을 지속적으로 지급할 여력이 충분하다는 뜻으로 통한다.
펩시코는 2025년 4분기 실적 발표에서 2026년 연간 배당금을 4% 인상한다고 발표했고, 이에 따라 54년 연속 배당 인상 기록을 세웠다. 배당왕 타이틀에 걸맞은 현금흐름 방어력이 확인된 셈이다.
지정학적 리스크와 미국 연방준비제도(Fed)의 매파 기조, 여기에 빅테크의 고평가 논란 속에 안정적인 인컴을 확보하는 한편 전체 포트폴리오의 방어막을 확보하는 데 제격이라는 평가다.
펩시코는 코카콜라와 차별화되는 비즈니스 구조를 갖추고 있다는 점에서 관심을 가질 만 하다고 시장 전문가들은 강조한다.
1965년 간판을 올린 업체는 100년 이상의 역사를 가진 코카콜라보다 업력이 짧지만 다각화된 사업 포트폴리오를 통해 차별화를 꾀했다. 코카콜라가 음료 사업에 수익 구조를 집중한 반면 펩시코는 음료와 스낵 사업을 양대 축으로 하는 비즈니스 모델을 선택했다.
지난 2024년 기준 펩시코 베버리지 노스아메리카(PBNA)가 전체 매출액의 30%를 차지하며 가장 커다란 비중을 차지한 가운데 프리토레이(Frito-Lay)는 단독으로 233억달러의 매출을 올려 총 매출액의 25%를 차지했다.
프리토레이는 펩시코의 스낵 사업 부문으로, 1932년 찰스 돌린이 설립한 콘칩 회사 프리토와 허먼 레이가 세운 감자칩 회사 레이가 1961년 합병하며 탄생했다. 이후 1965년 펩시콜라와 프리토레이가 대등한 비율로 합병하면서 오늘날의 거대한 종합 식품 업체 펩시코가 출범했다.
대다수의 투자자와 소비자가 펩시코를 코카콜라와 경쟁하는 음료 회사로 생각하지만 실상 스낵 사업 부문이 음료만큼 높은 매출 비중을 차지하고 있다. 음료 매출에만 의존하는 구조에 비해 방어력이 탄탄하다는 평가다.
프리토레이는 브랜드 파워와 시장 점유율 측면에서 막강한 경쟁력을 지니고 있다. 보도에 따르면 레이즈(Lay's), 도리토스(Doritos), 치토스(Cheetos), 러플스(Ruffles), 프리토스(Fritos), 토스티토스(Tostitos) 등 전세계 어디서나 흔히 볼 수 있는 스낵들이 프리토레이의 스낵들이다.
연간 매출액 10억달러를 웃도는 이른바 메가 브랜드를 다수 보유한 프리토레이는 북미 지역의 감자칩과 이른바 '짠맛 스낵(salty snacks)' 시장에서 60%를 웃도는 압도적인 점유율을 차지, 사실상 독점적인 사업자로 존재감을 과시하고 있다.
펩시코의 수익성 측면에서도 프리토레이의 위상은 작지 않다. 북미 사업부만 놓고 보더라도 전체 매출액의 25~30%의 비중을 차지하고, 글로벌 스낵 사업 전체로 보면 식품 부문의 매출이 펩시코 전체 매출의 50% 이상 차지한다.
마진율도 합격점으로 평가 받는다. 보도에 따르면 마진율이 상대적으로 낮은 음료 사업과 달리 스낵 사업은 영업이익률이 20%를 넘어설 정도로 수익성이 높다. 시장 전문가들은 펩시코의 전체 영업이익의 50~60%가 프리토레이에서 발생한다고 말한다.
음료 원액 판매에 수익 구조가 집중된 코카콜라와 근본적으로 다르고, 사업 다각화가 특정 카테고리의 수요 둔화로 인한 충격을 제한하는 완충 장치로 작용한다고 월가는 강조한다.
장기간에 걸쳐 경기 불황기에도 스낵 카테고리 특유의 가격 결정력은 인플레이션 압박을 소비자에게 전가할 수 있는 구조적 강점으로 작용했다. 2026년 1분기 실적에서도 이런 회복력이 확인됐다. 1분기 순매출이 194억4300만달러로 전년 동기 178억1900만달러 대비 8.5% 증가했고, 유기적 매출 성장률은 2.6%를 기록한 가운데 특히 물량 지표가 월가의 시선을 끌었다.
프리토레이 노스아메리카 사업 부문이 2% 물량 증가와 4% 판매 단위 증가를 기록, 전년 대비 약 3억건의 추가 소비 계기(consumption occasion)를 창출했다. 소형 포장과 가성비 제품에 집중하는 전략으로 그동안 다른 브랜드로 이탈했던 가격 민감형 소비자들을 다시 끌어들이고 있다는 신호로 해석된다.
가격 인상만으로 매출을 방어하는 데 그치지 않고 물량 회복이 동반되고 있다는 점에서 펩시코의 가격 결정력이 여전히 유효하다는 평가에 힘이 실린다.
shhwang@newspim.com