
[서울=뉴스핌] 오상용 기자 = 장기물 국채보다 단기 부채를 더 많이 늘려 재정을 충당하려는 미국 재무부 입장에서 금리인하를 서두르지 않는 연방준비제도(Fed)는 심히 못마땅한 동료다.
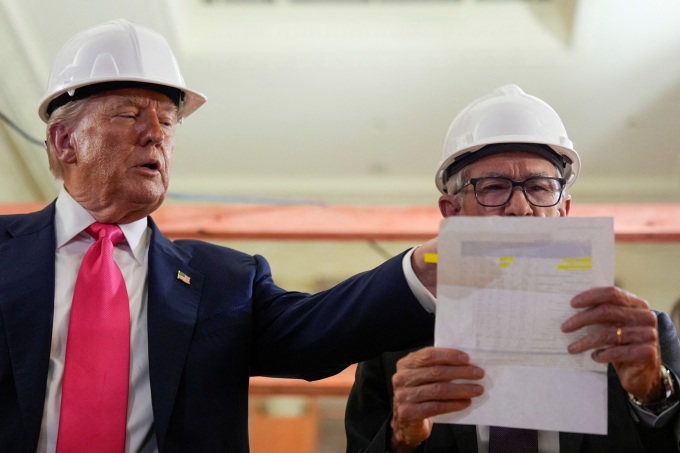
도널드 트럼프 대통령은 이런 제롬 파월 연준 의장을 두고 '몹시 굼뜬 양반(Mr Too Late)'이라고 틈날 때마다 힐난한다. 현지시간 24일에는 몸소 연준을 방문해 파월 의장을 압박하는 퍼포먼스를 연출했다.
트럼프로선 그럴만한 이유가 있다. 단기 차입 전략이 유의미한 효과(이자비용 감소)를 발휘하려면 연준의 공조가 필수인데, '파월과 그 친구들'은 목에 걸린 가시처럼 굴고 있다.
◆ 늘어난 부채한도...확대될 재정증권 발행
트럼프의 '크고 아름다운 감세법안(BBB)'에 담긴 부채한도 상향 덕에 미국 재무부는 빚을 5조달러 더 낼 공간이 생겼다. 연방정부의 부채 한도는 36조1000억달러에서 41조1000억달러로 확대됐다.
스콧 베선트 재무장관은 당분간 빚을 낼 때 장기물 국채보다 단기 국채나 1년미만의 재정증권(T-Bill)을 더 애용할 방침이다. 현재와 같은 금리 수준에서는 "장기물 국채 발행을 늘리는 게 합리적이지 않다"는 게 베선트의 생각이다. 현재 10년물 국채 금리는 4.4% 부근으로, 3개월짜리 재정증권 금리(4.358%)와 2년물 국채 금리(3.915%)보다 높다.
재무부와 채권시장이 교감한 바에 따르면 재무부는 앞으로 1년 혹은 1년 6개월 동안 만기 1년짜리 미만의 재정증권을 1조달러 넘게 발행할 것으로 예상된다. JP모건과 바클레이즈, TD 증권이 추정한 향후 18개월 동안의 신규 재정증권 발행 규모는 9000억달러~1조6000억달러다.
이러한 재정증권의 주된 수요자는 단기로 자금을 굴리는 머니마켓펀드(MMF), 그리고 새로운 전주(錢主)로 부상한 *스테이블코인 발행사 등이다.
*지난 18일 마련된 스테이블코인 규제 법안(GENIUS)에 따르면 스테이블코인 발행사는 준비금을 달러(법정화폐)나 단기 국채 등 현금성 자산에 운용해야 한다.
MMF 운용사인 페데레이티드 허미즈(Federated Hermes) 수석 포트폴리오 매니저인 수잔 힐은 지난주 로이터와 인터뷰에서 "재무부에서 재정증권을 대규모로 쏟아내는 것처럼 들리지만, 우리는 이를 환영하며 소화에 별 어려움이 없을 것"이라고 확신했다.
◆ 연준의 힘이 지배하는 영역
정부의 단기 부채(재정증권) 물량을 소화해줄 선수들이 늘었다 해서 현실에서 재정증권 금리가 극적으로 내려가기는 어렵다 - 설사 해당 금리가 하락한다 해도 미미한 폭에 그치기 쉽다.
참고로 장기물(10년물) 국채 금리는 시장의 힘이 지배하는 영역이다. 연준의 정책금리 결정과 커뮤니케이션 방향이 시장의 기대 형성에 영향을 미치지만 이는 많은 결정 인자 중 하나에 불과하다. 여기에 물가동향(인플레이션)과 경제 펀더멘털, 장기물 국채의 수급 동향, 자산시장 내 위험선호 등 많은 변수들이 어우러져 장기물 금리를 결정한다.
반면 국채 수익률 곡선의 단기영역, 즉 2년물 이하의 단기 국채나 특히 1년미만의 재정증권(T-Bill) 금리의 경우 연준이 설정하는 정책금리의 직접적인 영향권에 놓인다. 지금의 통화정책 구조에서는 연준이 설정한 '금리 회랑'으로부터 단기물 금리가 자유로울 수 없기 때문이다(스테이블 코인을 산더미처럼 발행해도 마찬가지다).
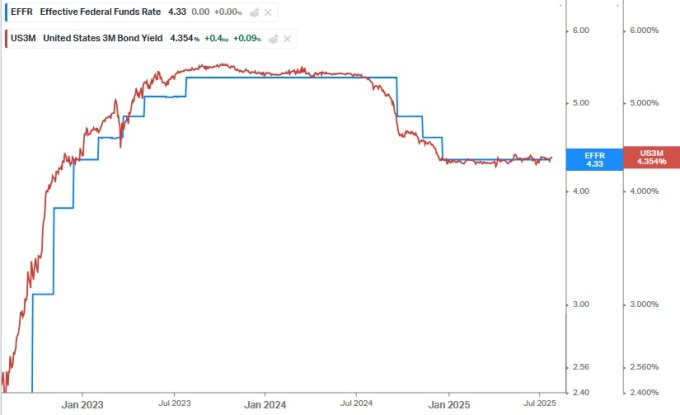
가령 3개월짜리 재정증권 수요가 급증해 해당 금리가 연준 정책금리, 특히 연준이 운용하는 역레포 금리나 지급준비금 금리(지준부리율: IORB) 아래로 떨어지는 상황이 벌어지면 단기성 자금들은 즉각 비싸진 재정증권을 팔고 상대 금리 매력이 생겨난 연준 역레포나 연준 금고(지준 예치)로 달려가게 된다. 그 결과 시장의 단기 금리(재정증권 수익률)는 연준 정책금리 주변으로 다시 수렴한다.
따라서 전체 차입 계획에서 3개월~6개월짜리 재정증권의 활용도를 높이려는 재무부나 트럼프 입장에서, 연준이 계속 팔짱을 끼고 있는 현 상황이 달가울 리 없다. 연준이 금리를 내려야 단기 조달 비용(재정증권 발행 금리)도 줄어들기에 이를 거부하는 작금의 연준은 태업을 일삼는 집단으로, 파월은 그 수괴로 인식될 법하다.
단기 조달 비용은 연준을 압박해 줄이고 장기 조달 비용은 장기물 발행 축소와 은행 규제 완화(SLR) 등을 통해 제어하려는 베선트와 트럼프의 플랜은 당장 연준 문턱에서 공회전 중이다.
☞ 美 연준, 대형은행 SLR 규제 완화..."국채시장 기능 촉진"
◆ 재정의 통화정책 지배와 채권시장 자경단
저항하는 연준에게도 명분이 수두룩하다. 미국의 금융(조달) 환경은 3년 6개월만에 가장 이완된 상태다.
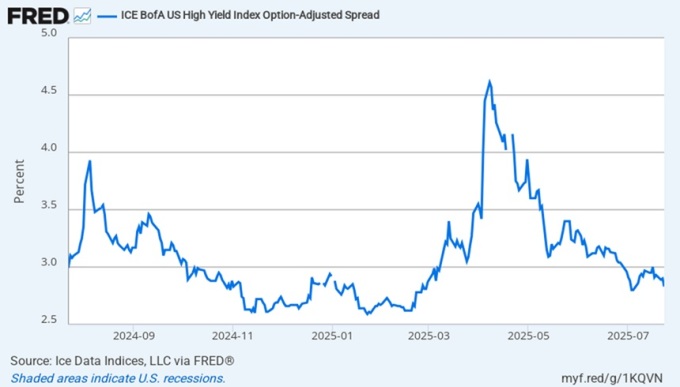
증시에서는 '밈 주식' 광기가 고개를 들 만큼 유동성 장세가 두드러진다. 지난 4월 이후 풀썩 주저앉은 정크물 스프레드는 회사채 발행시장의 형편이 많이 넉넉해졌다고 말한다. 금융 중개 기능을 핑계로 연준이 금리인하를 서둘러야할 상황과는 거리가 멀다.
☞ 美 금융환경 3년 만에 최대 이완...이런데도 금리인하?
☞ '5센트짜리' 밈 주식, 미국 거래량 15% 독차지
기업들이 쌓아둔 재고 덕에 미국의 인플레이션은 아직 잠잠한 편이지만 관세발 인플레이션이 시차를 두고 점화할 위험은 잠복해 있다. 이미 지난 6월치 소비자물가 통계에서는 일부 품목에서 그 전조가 나타났다.
팬데믹 인플레이션의 집단 체험으로 미국의 경제 주체들은 여전히 물가 동향에 민감해져 있는데, 연준 인사들의 우려를 그대로 옮기면 "기대 쏠림(자칫 고삐가 풀린 기대 인플레이션)과 실현 인플레이션이 상호 작용하며 악순환 고리를 형성할 위험성이 상존해 있다."
고용시장도 아직은 견고하다. 불법 이민자 체포 및 강제 추방 정책에 따른 착시효과가 반영돼 있지만 4.1%로 고도를 낮춘 실업률은 연준의 신중함에 손을 들어주고 있다.
24일 연준 본관 리모델링 공사 현장을 찾은 트럼프 곁에서 파월이 보여준 꼿꼿함이 '위장된 결기'에 불과할 수도 있지만, 임기가 얼마남지 않은 파월 입장에서는 제 2의 '아서 번스'로 기억되고 싶지는 않을 게다. 그런 만큼 아직은 금리 선물 시장에 반영된 수준(연내 2차례 금리인하) 이상으로 금리인하 기대를 부추기지 않고 있다.
좀 긴 관점에서 트럼프와 그 측근들이 연준을 대하는 태도는 '재정의 통화정책 지배' 위험을 지속적으로 높이는 쪽이다. 파월 의장의 해임 혹은 사임을 둘러싼 해프닝은 이 위험과 관련한 표피적 이슈에 불과하다. 파월이 무탈하게 임기를 다 채운다 해서 그 위험이 사라지는 것은 아니기 때문이다.
결국 트럼프의 입맛대로 움직여줄 의장이 내년 5월 취임해 충실히 임무를 수행한다면 중앙은행이, 방만한 정부에 밑돈을 댄다는 인식은 지속적으로 강해질 수 있다.
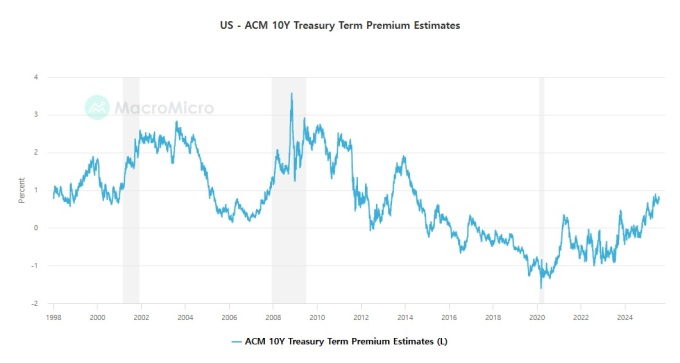
이는 단기적으로는 "섣부른 금리인하가 물가 안정을 해할 것"이라는 우려를 자극하고, 나아가 "재정의 통화정책 지배가 궁극적으로 재정악화와 화폐자산의 훼손(종이화폐로 상환받게 되는 자산에 대한 불)을 심화시키고, 그 결과 기간 프리미엄(Term Premium)을 자극해 장기물 금리의 수위를 더 밀어올리거나 하단을 견고하게 떠받칠 것"이라는 전망으로 이어지기 쉽다.
채권시장 자경단이 호시탐탐 준동할 기회를 엿보고 있다고 경고하는 진영의 논리이기도 하다.
한편 비중을 늘려놓은 재정증권(단기 부채)의 경우 부채 만기의 안정적 유지·관리(만기 분산)를 위해 언젠가 장기물 국채로 차환해야 하는 상황을 맞게 된다. 덕분에 정부가 치러야할 후과는 장기적으로 더 커질 위험에 놓인다. 근원 처방이 결여된 상태에서 신묘한 방법을 동원해 당장의 이자 부담을 줄이려 할수록 (정부와 정치권의 방만함을 조장해) 일방향으로 확대되기 쉬운 위험에 해당한다 - 묘수 세번이면 필패.
osy75@newspim.com