
전체기사 최신뉴스 GAM
KYD 디데이

[GAM]조용한 8배 랠리 RCL ② 2조달러 전세계 휴가 시장 장악

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

2025년 도입한 퍼텍타 전략은
조정 EPS 20% 성장 예고
고속 성장-자본 효율 동시에

이 기사는 1월 7일 오후 2시33분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.

[서울=뉴스핌] 황숙혜 기자 = 로열 캐리비안 크루즈(RCL)가 팬데믹 직후 사실상 '부도 후보' 취급을 받던 회사에서, 다시 글로벌 레저 산업의 성장 아이콘으로 재도약한 배경에는 한 가지 키워드가 있다.

바로 2025년 공개한 새로운 중기 경영 전략, '퍼펙타(Perfecta) 프로그램'이다. 이 프로그램은 단순한 슬로건이 아니라 2027년까지 EPS와 ROIC를 동시에 끌어올리겠다는 구체적인 재무·경영 로드맵으로, 팬데믹 생존전략의 연장선이자 '성장 2막'을 선언하는 신호탄이라는 점에서 업계의 주목을 받고 있다.

로열 캐리비안 크루즈의 전략 스토리는 2022년 시작된 '트라이펙타(Trifecta)' 프로그램에서부터 거슬러 올라간다. 당시 회사는 팬데믹 기간 급증한 부채와 막대한 적자 속에서, "ROIC 두 자릿수 회복, 레버리지(순차입금/EBITDA) 3배 이하, 투자등급 신용도 회복"이라는 다소 무리해 보이는 3개 축의 재무 목표를 내걸었다.

시장의 눈에는 '살아남기 위한 배수진'에 가까웠지만, 결과적으로 트라이펙타 목표는 계획보다 18개월 앞당겨 달성되며 로열 캐리비안 크루즈의 체질이 크게 바뀌었다는 평가를 받게 된다. 그 성공 위에 올려진 후속 전략이 바로 퍼펙타 프로그램으로, 회사 스스로도 "다음 단계의 변혁적 성장의 출발점"이라고 규정하고 있다.

퍼펙타는 말 그대로 트라이펙타의 '완성형 버전'이다. 트라이펙타가 생존과 재무 건전성 회복, 위기 이후의 회복을 목표로 했다면, 퍼펙타는 이미 회복된 재무 체력을 바탕으로 주당순이익(EPS)과 투하자본이익률(ROIC)을 한 단계 더 끌어올리며 크루즈를 넘어 '글로벌 휴가 시장의 승자'가 되겠다는 선언에 가깝다.

로열 캐리비안 크루즈는 공식 자료에서 퍼펙타를 "회사의 다음 야심 찬 상승(ambitious ascent)을 위한 명확한 항로를 제시하는 프로그램"이라고 표현하며, 과거 위기 대응형 전략과는 다른 공격적인 성장 의지를 드러낸다.
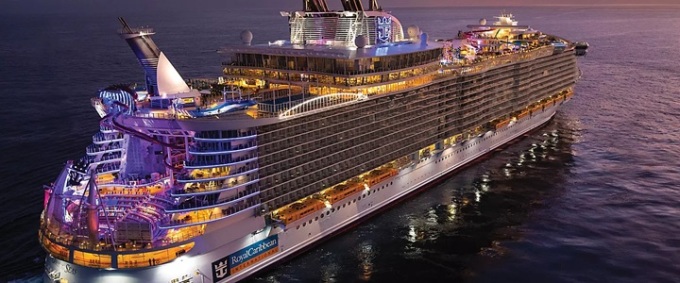
로열 캐리비안 크루즈 [사진=업체 제공]

퍼펙타 프로그램이 구체적인 전략으로 주목받는 이유는, 목표가 슬로건이 아니라 숫자로 명확히 제시돼 있기 때문이다. 회사가 2025년 3월 발표한 내용에 따르면 퍼펙타의 핵심 재무 목표는 크게 두 가지다.

먼저, 2024년 실적을 기준으로 2027년 말까지 조정 EPS(Adjusted EPS)를 연평균 20% 복리(CAGR 20%) 성장시키는 것, 그리고 같은 시점까지 투자자본수익률(ROIC)을 '하이틴(high teens)', 즉 16% 이상 수준으로 끌어올리는 것이다.

이 두 목표는 사실상 "고속 성장하면서도 자본 효율이 매우 높은 회사가 되겠다"는 선언이다. ROIC 16% 이상은 전통적인 레저·관광 업종에서는 상당히 공격적인 수준이고, 여기에 3년간 EPS를 연 20%씩 키운다는 계획이 더해지면서 시장에서는 "크루즈 업계의 단순 리오프닝 플레이를 넘어, 구조적인 성장주로 자리 잡겠다는 것"이라는 해석을 내놓고 있다.
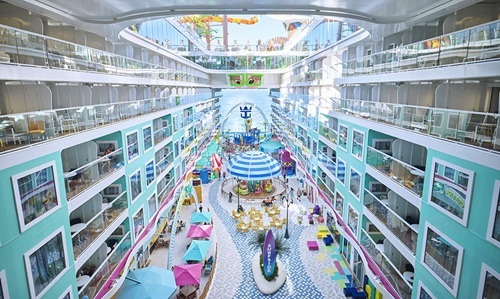
로열 캐리비안 크루즈의 선박 내부 [사진=업체 제공]

업체는 이 목표를 달성하는 동안에도 '투자등급 수준의 재무 건전성'을 유지하겠다고 못 박는다. 구체적으로는 레버리지 비율(순차입금/EBITDA)을 3.0배 미만으로 유지하는 것을 명시하며, 고성장과 재무 안정성의 양립을 약속한다.

이와 함께 로열 캐리비안 크루즈는 탄소 집약도(Carbon Intensity)를 2024년 대비 최소 15% 이상 추가로 줄이겠다는 목표도 퍼펙타 범위 안에 넣었다. 단기 실적뿐 아니라 환경·지속가능성까지 포함하는 ESG 요소를 동시에 관리하겠다는 메시지로, 최고의 휴가 경험을 책임감 있게 제공한다는 회사 미션과 연결되는 대목이다.

퍼펙타는 숫자만 적어 놓은 '재무 플랜'이 아니라, 구체적인 성장 엔진과 운영 전략을 함께 제시한 프로그램이다. 회사는 퍼펙타 목표를 달성하기 위한 공식을 "중간 수준의 공급(capacity) 성장 + 중간 수준의 수익률(yield) 성장 + 강력한 비용 관리"라고 요약한다.

이른바 '증가한 좌석 수에 적당한 가격 인상, 그리고 효율적인 비용 구조'를 조합해, EPS와 ROIC를 동시에 밀어 올리겠다는 접근이다.

먼저 공급 측면에서 로열 캐리비안 크루즈는 2027년까지 고부가가치 선박과 독점 목적지를 지속적으로 투입할 계획이다. 공식 발표에는 스타 오브 더 시즈(Star of the Seas), 레전드 오브 더 시즈(Legend of the Seas), 4번째 아이콘 클래스(Icon Class) 선박, 셀러브리티 엑셀(Celebrity Xcel) 등이 구체적으로 언급된다. 이들 선박은 수천 명을 태우는 초대형 크루즈로, 객실당 고정비를 낮추면서 동시에 선상 쇼핑·레스토랑·액티비티 등 온보드 매출을 극대화할 수 있는 구조라는 점에서 수익성 측면에서 중요한 역할을 한다는 평가다.

여기에 로열 캐리비안 크루즈가 강점을 가진 프라이빗 섬·비치클럽 전략이 결합된다. 바하마의 퍼펙트 데이 앳 코코케이(Perfect Day at CocoCay)를 시작으로, 멕시코의 퍼펙트 데이 프로젝트, 나소·코주멜에 계획된 로열 비치 클럽(Royal Beach Club) 등이 2027년까지 순차적으로 추가될 예정으로, 퍼펙타 계획에서도 핵심 성장 동력으로 강조된다.

이런 독점 목적지는 경쟁사가 그대로 복제하기 어려운 자산인 데다, "선박 + 섬" 패키지로 티켓 가격 프리미엄을 정당화하고, 섬에서의 액티비티·식음료·쇼핑으로 추가 수익을 창출하는 구조를 만들어 준다.

운영 측면에서는 디지털·데이터 활용이 중요한 축이다. 로열 캐리비안 크루즈는 예약·가격 책정·온보드 소비 유도에 데이터 분석과 AI를 적극 활용하고 있으며, 앱 기반의 체크인·액티비티 예약·실시간 스케줄 관리 등을 통해 고객 경험을 매끄럽게 만드는 동시에, 개인화된 추가 판매 기회를 확대하고 있다.

퍼펙타는 이런 운영 효율화 노력이 ROIC 개선에 기여할 것이라는 점을 전제로 하고 있으며, 회사 측 자료에서도 "검증된 수식(proven formula)인 공급 성장·수익 성장·비용 관리의 조합을 계속 실행하겠다"고 반복해서 강조한다.

퍼펙타 프로그램의 또 다른 축은 자본 배분 전략이다. 로열 캐리비안 크루즈는 향후 3년 동안 상당한 잉여 현금흐름을 창출할 수 있을 것으로 예상하며, 이를 성장 투자와 주주 환원, 재무 건전성 유지를 동시에 달성하는 데 쓰겠다고 밝힌다. 구체적으로는 신규 선박과 프라이빗 목적지에 대한 전략적 투자(성장), 경쟁력 있는 배당(현금 배당), 그리고 기회가 있을 때의 자사주 매입이 모두 언급된다.

다만 퍼펙타 목표 설정 시에는 향후 자사주 매입이 EPS에 줄 긍정적 효과는 보수적으로 반영하지 않았다고 선을 그어, "목표는 자사주 매입을 제외하고도 달성 가능한 수준"이라는 신호를 시장에 보내고 있다.

이는 만약 주가 수준이나 시장 상황이 자사주 매입을 허용한다면, 실제 EPS는 퍼펙타 목표를 상회할 가능성도 있다는 여지를 남기는 셈이다. 동시에 CFO는 레버리지 비율을 3배 미만으로 유지하겠다는 점을 재차 강조하며, 위기 당시처럼 과도한 부채에 의존하는 성장 전략으로 회귀하지 않겠다는 의지를 분명히 했다.

퍼펙타의 배경에는 '크루즈'라는 좁은 카테고리를 넘어, 2조 달러 규모로 추산되는 글로벌 휴가 시장 전체에서 점유율을 빼앗아 오겠다는 경영진의 인식 변화가 깔려 있다.

제이슨 리버티 최고경영자(CEO)는 공식 발표에서 "퍼펙타 프로그램은 로열 캐리비안 그룹의 다음 야심 찬 상승을 위한 명확한 항로를 제시한다"며, "혁신과 독보적인 휴가 경험, 전략적 실행을 통해 거대한 글로벌 휴가 시장에서 더 큰 몫을 가져올 것"이라고 강조했다.


shhwang@newspim.com

[뉴스핌 베스트 기사]

사진
삼전닉스 주가는 급락, 빚은 그대로? [서울=뉴스핌] 양태훈 기자 = 삼성전자와 SK하이닉스의 주가가 이틀 연속 급락하면서 이른바 '빚투' 투자자들의 담보 부담이 커지고 있다. 메모리 수요에 이상징후가 없고 주가가 저평가 구간에 진입했다는 분석도 나오지만, 담보 부족이 발생한 계좌는 반등을 기다리기에 앞서 부족분부터 메워야 하는 상황이다. 정해진 기한까지 추가 담보를 납입하거나 대출을 상환하지 못하면 주가 회복 전에 보유 주식이 강제 처분될 수 있기 때문이다. 6일 한국거래소에 따르면 이날 삼성전자는 전 거래일보다 1만2800원(6.35%) 내린 18만8700원에 거래를 마쳤다. SK하이닉스도 13만2000원(10.44%) 하락한 113만2000원에 장을 마감했다. 전날 각각 7.57%, 9.46% 급락한 데 이어 이틀 연속 큰 폭으로 하락하면서 신용융자와 주식담보대출을 이용한 투자자들의 담보 부담도 커지고 있다. ◆ 주가 급락에 담보비율 하락…납부기한 넘기면 반대매매 문제는 주가가 떨어져도 빌린 돈은 줄어들지 않는다는 점이다. 담보로 잡힌 주식의 가치가 하락하면 대출금 대비 담보비율이 낮아지고, 유지 기준에 미달할 경우 추가 담보 납입이나 대출 상환 요구를 받을 수 있다. 가령 다른 담보 없이 삼성전자 또는 SK하이닉스 한 종목만 담보로 잡혀 있고 대출금이 그대로라면, 담보비율이 150%였던 계좌는 지난 5일 하루 하락만으로 각각 약 138.6%, 135.8%까지 낮아진다. 유지 비율 140%를 적용받는 계좌라면 담보 부족이 발생하는 수준이다. 이자와 비용 등을 제외한 단순 계산으로, 실제 계좌의 담보 상태와는 차이가 있다.예를 들어 삼성전자 주식 1억5000만원어치를 담보로 1억원을 빌린 투자자는 지난 5일 주가가 7.57% 떨어지면서 담보 가치가 약 1억3865만원으로 줄어든다. 증권사가 요구하는 최소 담보 가치가 1억4000만원이라면 하루 만에 약 135만원의 담보 부족이 발생하는 셈이다. 부족분을 제때 채우지 못하면 반대매매로 이어질 수 있다. 증권사들은 담보 부족이 발생한 고객에게 부족 금액과 납입기한을 안내하고 있다. 현금 입금이나 증권 입고, 보유 주식 매매, 신용융자 현금상환 등으로 부족분을 해소할 수 있지만, 기한까지 해결하지 못하면 반대매매가 이뤄질 수 있기 때문이다. [AI 인포그래픽=양태훈 기자] 추가 자금을 마련하는 동안 주가가 더 떨어지면 부담이 이어질 수 있다. 증권사 한 관계자는 "시장 변동성이 확대될 경우 고객의 추가 납입 여력과 담보가치가 동시에 낮아질 수 있는 만큼 관련 계좌를 면밀히 관리하고 있다"라고 말했다. 실제로 신용융자 잔액은 높은 수준을 이어가고 있다. 금융투자협회에 따르면 지난 5일 신용거래융자 잔액은 28조7715억원으로 전날보다 1269억원(0.44%) 증가했다. 같은 날 위탁매매 미수금 관련 반대매매 체결액은 약 84억2000만원으로, 이달 4일 약 39억원의 두 배를 웃돌았다. 이에 정부는 반대매매가 추가적인 주가 하락을 부르는 악순환을 차단하기 위해 오는 9일부터 3개월간 증권사의 신용융자 담보비율 140% 유지 의무를 면제하기로 했다. 주가 급락에 따른 일시적인 담보 부족이 대규모 강제매도로 이어지는 상황을 완화하려는 조치다. 다만 규제 완화가 모든 계좌의 반대매매 중단을 의미하는 것은 아니다. 구체적인 담보 유지 기준과 적용 대상, 기존 담보 부족 계좌의 처리 방식 등은 증권사별 시행 방안을 확인해야 한다. 특히 이번 조치는 신용융자에 대한 담보비율 유지 의무 면제로, 주식담보대출 등 다른 대출까지 동일하게 적용된다고 볼 수는 없다. 증권사들은 정부 발표 직후 내부 검토에 착수했으며, 구체적인 적용 방안과 기존 계좌에 미치는 영향은 검토 후 결정한다는 방침이다. 또 다른 증권사 관계자는 "이번 조치로 담보부족 고객의 단기 반대매매 가능성이 낮아졌다"면서도 "다만 반대매매가 과도하게 일어나면 오히려 주가가 더 하락할 가능성도 높다. 주가 급락과 강제매도가 맞물려 하락세를 심화시키는 상황을 경계할 필요는 있다"라고 전했다. ◆ 메모리 업황은 견조하다는 평가…반등까지 버틸 여력이 변수 반도체 업황에 대해서는 최근 주가 하락이 기업의 기초체력에 비해 과도하다는 분석이 나온다. 메리츠증권은 이날 보고서에서 삼성전자와 SK하이닉스, 마이크론의 미주 영업·마케팅 채널을 점검한 결과 당장 메모리 수요에 이상징후는 감지되지 않았다고 밝혔다. 인공지능(AI) 데이터센터 규제 우려 역시 수요 감소보다는 건설 지역 변경에 따른 불확실성에 가깝다는 진단이다. 김선우 메리츠증권 연구원은 "삼성전자와 SK하이닉스의 주가가 2027년 예상 순자산 대비 주가순자산비율(PBR) 각각 1.13배, 1.00배 수준까지 하락했다"며 "현 주가 수준에서는 향후 상승에 대한 기대가 높아질 가능성이 크고, 잠재적 위험보다 기대수익에 압도적으로 무게가 실린 상황"이라고 평가했다. NH투자증권도 이번 급락이 반도체 업황 자체의 악화보다는 미국의 정책 불확실성과 수급 충격에 영향을 받은 것으로 분석했다. 민주당의 AI 산업 규제 강화 우려와 헤지펀드 청산 등이 기술주 전반의 하락을 부추겼다는 설명이다. [AI 인포그래픽=양태훈 기자] 조수홍 NH투자증권 리서치본부장은 "민주당 역시 중국과의 AI 패권 경쟁을 중시하는 만큼 데이터센터 건설을 원천적으로 차단할 가능성은 제한적"이라며 "미국 내 투자가 지연되더라도 동맹국 데이터센터를 활용한 연산 수요가 유지될 수 있어, 정책 우려가 과도했다는 점이 확인되면 시장도 안정을 되찾을 것"이라고 전망했다. 다만 반도체 업황에 대한 긍정적인 평가가 곧바로 주가 반등으로 이어지지는 않을 수 있다는 전망도 나온다. iM증권은 삼성전자와 SK하이닉스 주가가 연말까지 저점을 높이더라도 내년 상반기에는 박스권 흐름이 이어질 수 있다고 내다봤다. 내년 하반기 고대역폭메모리(HBM) 관련 협의와 장기공급계약의 이익 방어력이 확인돼야 본격적인 재평가가 가능하다는 분석이다. 글로벌 AI 관련 기술주 역시 주가 회복까지 시간이 필요하다는 분석이 나온다. 신한투자증권은 AI 산업이 고성장 국면에 있지만 관련 기업들의 현금흐름이 적자인 데다 추가 자금 조달이 필요한 상황이라고 진단했다. 김성환 신한투자증권 연구원은 "근본적으로 AI 기업들과 빅테크들의 현금흐름 개선 단서가 입증되기 전에는 악순환이 끊어지기 어려워보인다"라며 "시장은 3분기 실적 시즌에서 이 단서를 확보하는데 실패했다. 4분기 실적 시즌까지는 가야한다"고 전했다. dconnect@newspim.com 2026-11-07 07:00
사진
정비사업 용적률 1.2배 허용한다더니… [서울=뉴스핌] 이동훈 선임기자 = 정부와 여당이 민간 재개발·재건축사업의 용적률(대지면적 대비 건축물 연면적) 인센티브를 법적 상한의 1.2배까지 확대하는 방안을 두고 막판 진통을 겪고 있다. 이에 따라 연내 통과가 기대됐던 '도시 및 주거환경정비법' 개정안의 처리가 지연될 가능성이 제기된다. 여기에 이재명 대통령이 민간 정비사업의 부정부패 가능성을 지적하며 공공 정비사업 확대를 언급하면서 정부의 민간 정비사업 지원 기조가 약화할 수 있다는 관측도 나온다. 다만 법적 상한의 1.2배까지 용적률을 높이는 방안은 이미 큰 틀에서 합의가 이뤄진 만큼 제도화될 가능성이 있다는 분석이다. 다만 추가적인 요건과 제한이 붙을 수 있어 실제 정비사업 현장에서 사업성 개선 효과가 폭넓게 나타나기는 어려울 수 있다는 전망도 나온다. ◆ 민간 정비사업 용적률 상향, 합의 됐지만 실제 법안 통과는 미지수   7일 정비업계에 따르면 민간 재개발·재건축사업의 용적률을 법적 상한 1.2배까지 부여하도록 하는 '도시및주거환경정비법' 개정안 마련이 늦어지고 있는 가운데 실제 법안 개정도 지연될 가능성이 제기되고 있다. [AI일러스트=이동훈 선임기자] 민간 정비사업에 대한 용적률 인센티브 확대는 오세훈 서울시장과 김윤덕 전 국토교통부 장관 간 협의의 결과물로 평가된다. 오 시장과 김 전 장관은 지난해 10·15 대책으로 서울 전역이 투기과열지구와 조정대상지역, 토지거래허가구역으로 지정되면서 위축된 민간 정비사업을 활성화하고 서울의 주택 공급을 확대하기 위해 지속적으로 협의를 이어왔다. 이 과정에서 서울시는 민간 정비사업 활성화를 위한 '10대 개선 과제'를 국토부에 제시했다. 국토부는 이 가운데 8개 과제를 수용했으며, 나머지 과제 중 하나인 법적 상한의 1.2배까지 용적률을 허용하는 방안을 놓고 협의를 진행하고 있다. 서울시는 국토부가 특별법에 따라 추진하는 도심 공공주택 복합사업에 법적 상한의 최대 1.4배, 공공재개발 사업에는 최대 1.3배의 용적률을 적용하는 점을 들어 민간 정비사업에도 이에 상응하는 인센티브가 필요하다고 주장해 왔다. 이에 따라 민간 재개발·재건축사업에도 법적 상한의 1.2배 또는 1.3배까지 용적률을 추가로 허용해 줄 것을 정부에 요구했다. 국토부는 용적률 1.2배 방안을 최종 선택해 여당과의 협의 과정에 있으며 이를 포함한 도정법 개정안을 마련하고 있는 상태다. 이 제도가 확정되면 법적 상한 용적률이 300%인 서울시내 3종 일반주거지역에서는 360%까지 용적률을 늘릴 수 있으며 2종 일반주거지역의 용적률은 250%에서 300%까지 받게 된다.  서울시 추산에 따르면 민간 정비사업 용적률이 법적 상한의 1.2배로 높아지면 2031년까지 약 4만3000가구의 추가 공급이 가능하다. 이 경우 정비사업을 통한 주택 순증 물량은 기존 목표인 8만7000가구에서 13만가구 수준으로 늘어난다. 서울시 관계자는 "용적률 법적 상한 1.2배 상향이 모든 사업장에서 가능한 것은 아니기 때문에 적용 가능한 사업장을 시뮬레이션 한 결과 이같이 추산된다"고 말했다. 시는 2031년까지 31만 가구의 정비사업 주택 착공을 목표로 하고 있다. 용적률 상향이 이뤄지면 단순계산시 35만가구 착공이 가능해지는 셈이다.  다만 법안 처리 과정에서 다소 시간이 걸릴 것이란 분석이 나온다. 개정안의 방향성은 마련됐지만 국토부와 여권에서 법안 처리에 신중을 기한다는 입장이라서다. 실제 홍지선 국토부 장관은 지난달 30일 서울 상계2구역 재개발사업장을 방문한 자리에서 용적률을 1.2배까지 높이는 방안에 대해 "서울시와 도시정비법처럼 바로 풀 수 있는 문제부터 협력하겠다"면서 "서울시와 실무 협의를 하고 있고 답변을 기다리는 중"이라는 입장을 내놨다. 서울시 관계자는 "시는 국토부와의 실무협의에 최선을 다한다는 입장이지만 이번 도정법 개정안은 국토부가 아닌 여당이 중점적으로 추진하는 사안으로 알고 있으며 이에 따라 서울시보다 야당과의 협의가 우선시 될 것"이라며 "세부적인 개정안 내용에 대해 서울시의 검토를 요청하는 경우가 아직 없었고 단지 서울시의 요청사항만 국토부에 전달된 상태"라고 말했다.  ◆ 與 지역별 차등적용 등 추가 조건 내놔…대통령 비판 인식도 통과 변수 이미 방향성이 확정됐음에도 정부와 여당이 법안 처리에 적극적으로 나서지 않고 있다는 지적이 나온다. 실제 서울시는 "서울시 입장은 이미 전달한 만큼 개정안 처리를 신속히 해야 한다"고 말했다. 이에 따라 기대했던 연내 국회 통과가 어려울 수 있는 것으로 분석되고 있다.  실질적으로 법안 개정에 시간이 소요될 사안도 발생했다. 당정협의 과정에서 여권의 추가 사항이 거론되고 있어서다. 먼저 지역별 차등적용이다. 강남·서초·송파구의 강남3구와 용산구의 민간정비사업은 용적률 추가 대상에서 제외하는 것이다. 또 늘어난 용적률로는 전용면적 59㎡ 이하 주택만 짓도록 하는 방안이 거론되고 있다. 아울러 늘어나는 용적률의 50%를 임대주택으로 공급하는 것에 대해 예외를 주지 못하도록 명확히 하는 것도 추가될 예정이다.  이에 대해 서울시는 일단 검토가 필요하다는 입장이다. 서울시 관계자는 "여당에서 요구하는 추가 사안은 서울시가 고려했던 사안은 아니기 때문에 내부 검토가 있어야 할 것"이라고 말했다. 이 과정에서 시간 추가 소요와 진통을 예상하는 목소리가 나오고 있다.  다만 업계에서는 이 부분은 서울시가 크게 반대할 사안은 아닌 만큼 개정안 통과를 크게 늦출 요인이 아니라는 관측을 내놓고 있다. 용적률 인센티브는 사업성 증대가 절실한 비도심 강북지역에 중점적으로 배정할 수 있고 또 강남권 등 인기지역에서는 재건축 이후 사업성까지 고려해 고밀 재건축을 크게 반기는 상황은 아니기 때문이란 게 업계의 분석이다. 이와 함께 서울시의 요구 사항인 재개발 임대주택 공급 완화는 받아들여지지 않을 전망이다.  시장 전문가들은 연내 통과 가능성을 조심스레 예측하면서도 막판 진통 가능성을 점치고 있다. 이재명 정부출범 이후 사안마다 극한대립에 빠진 서울시와 국토부의 관계 때문이다. 협의 과정도 순탄치 않다. 오세훈 시장은 홍 장관과의 빠른 만남을 원한다고 말했지만 홍지선 장관은 실무협의부터 마무리한 다음 만남을 공식화한 상태다. 도정법 개정 사례도 마찬가지다. 국토부는 '서울시의 답변을 기다린다'고 말한 반면 서울시는 국토부가 도정법 개정에 대해 시 의견을 요청한 사례가 없었다는 입장이다.  아울러 지난 4일 이재명 대통령이 이례적으로 재개발 사업장을 찾아 공공 재개발을 강조하고 민간 정비사업을 비판한 점도 변수로 작용할 전망이다. 이 대통령은 이 자리에서 "공공재개발은 빠르게 추진할 수 있는데 민간정비사업은 부정 부패가 있다"고 언급했다. 이에 대해 오 시장은 이 대통령이 민간 정비사업을 악마화한다고 비판했다. 시장 전문가는 "대통령이 맞대 놓고 민간 정비사업을 비판했는데 여권이 민간 정비사업을 지원하는 법안 개정이 쉽지 않을 수 있다"고 말했다. 이은형 대한건설정책연구원 연구위원은 "이재명 정부의 정비사업에 대한 방향성은 국정과제에도 명시돼 있는 '공공성 강화'며 민간 정비사업에 대한 대통령의 언급도 있는 만큼 국회나 정부의 제도 개선에 일정부분 영향을 줄 수 있을 것"이라고 말했다.  donglee@newspim.com 2026-11-07 06:00
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동