국민연금보다 더 심각한 기초연금
일본 부채비율은 261%...따라하면 큰일 나
달러보다 비트코인이 좋은 이유는?
[서울=뉴스핌] 한태봉 전문기자 = 국가를 유지하는 근간은 세금이다. 이는 역사적으로 변함없는 진실이다. 한국 국세 중 비중이 가장 높은 빅3는 소득세, 법인세, 부가가치세다. 2022년에만 소득세 129조원, 법인세 104조원, 부가가치세 82조원이 걷혔다. 그런데 이런 세금은 누가 내는 걸까? 당연히 국민이 낸다.
국민이 소득세를 내고 법인을 만들어 법인세를 내고 물건을 사고 팔며 부가가치세를 낸다. 그래서 국가 유지에 있어 가장 중요한 건 인구수다. 그런데 한국의 인구구조는 실시간으로 붕괴 중이다. 지금 이 순간에도 '저 출산' 신기록은 매 분기마다 새롭게 갱신되고 있다. 이는 멀지 않은 미래에 국가에 재앙으로 다가올 수밖에 없다.
◆ 노인들의 세상? 붕괴되는 한국의 인구구조
'OECD 보건통계'에 따르면 한국인의 기대수명은 2021년 기준 83.6년이다. 미래에 의료기술의 발달로 한국인 평균수명이 100세로 늘어나게 된다면 과연 어떤 일이 일어나게 될까? 노인들만의 세상이 된다.
 |
한국의 출생아 수 흐름을 살펴보면 현재 만63세로 이미 은퇴했거나 은퇴를 앞두고 있는 1960년생은 출생아 수 기준 무려 110만명이다. 그로부터 10년 뒤에 태어난 1970년생도 출생아 수 기준 101만명이다. 이 때까지는 출생아수가 폭증해 베이비붐 세대라 표현한다. 한국 인구수가 본격적으로 무너지기 시작한 건 1990년생부터다.
현재 만33세인 1990년생은 출생아 수 기준 65만명을 기록했다. 출생아 수가 절정을 이뤘던 1960년생과 비교하면 무려 45만명이 줄어들었다. 감소율이 -41%다. 하지만 진짜 심각한 건 2020년생이다. 출생아 수 기준 27만명으로 2010년생과 비교해도 -42%가 급감했다. 1960년생과 비교하면 -75%다. 무려 83만명이 감소했다. 4분의 1토막에 가깝다.
2023년 2분기 기준 한국의 합계출산율은 고작 0.7명이다. 한국은 여성 한 명이 평생 0.7명의 자녀를 가진다는 뜻이다. 이는 세계적으로도 유례를 찾기 어렵다. 남자와 여자가 결혼해 아이를 2명 낳았을 때 출산율은 2.0이 된다. 지금의 출산율 수치가 의미하는 건 가임 여성 1명이 평생토록 아이를 1명도 안 낳거나 아예 결혼을 안 한다는 뜻이다.
◆ 대책 없는 국민연금, 공무원연금, 군인연금
이렇게 인구가 급감하면 여러 가지 문제가 생긴다. 그 중에서도 가장 심각한 건 바로 연금제도다. 국민연금, 공무원 연금, 사학연금, 군인연금은 연금 개시 후 사망 시까지의 물가상승률을 반영해 연금을 지급하는 제도다.
국민연금은 35년전인 1988년에 처음으로 도입됐다. 그런데 제도 설계 당시에 한국의 2023년 출산율이 0.7일 거라고 예상한 사람은 당연히 없다. 만약 그렇게 예상한 사람이 있었다면 미친 사람 취급을 받았을 것이다. 그래서 현 연금제도의 문제점은 사실 어떤 방법으로도 해결하기 어렵다.
애초의 연금 설계와 완전히 다르게 흘러가고 있는 지금의 심각한 저 출산은 답이 없는 상황이다. 저 출산으로 연금을 납부하는 사람들은 줄어들고 은퇴한 연금 수급자들은 더 오래 사는 시대가 맞물려 온다면 한국의 국가 재정은 심각하게 어려워진다.
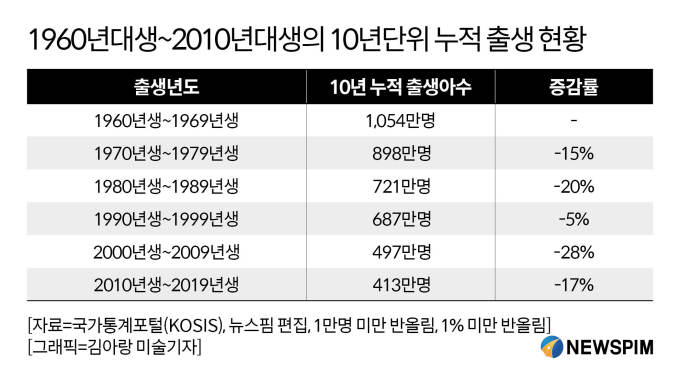
위 표를 찬찬히 살펴보면 2000년대에 들어서면서 한국의 인구구조가 완전히 붕괴됐음을 알 수 있다. 1960년대 출생아 수 합계가 1,054만명인데 비해 2000년대 출생아 수 합계는 497만명에 불과하다. 2010년대 출생아 수 합계는 더 심각한 413만명에 불과하다.
2000년대생과 2010년대생이 한국 직장인의 주력으로 등장하기 이전인 2020년부터 이미 만 60세를 넘어 정년을 맞이한 1960년생은 대부분 퇴장한다. 2020년을 기점으로 1960대생들은 질서정연하게 1년 단위로 매년 퇴장하고 있다.
이후 1960년대생의 뒤를 따라 1970년대생들이 퇴장하는 시점에 한국의 국민연금과 공무원연금과 건강보험과 기초연금 재정은 절체절명의 위기를 맞이한다. 이 분석은 수학이 아니라 산수다. 실제로는 훨씬 복잡하겠지만 간단하게 정리하면 1960년대생 1,054만명을 2000년대생은 절반도 안 되는 497만명의 인원으로 부양해야 한다.
1970년대생 898만명을 2010년대생은 역시 절반도 안 되는 413만명의 인원으로 부양하는 꼴이 된다. 물론 연금 수령 전에 자연 사망하는 사람도 있겠지만 확률적으로 이 수치는 적다. 연금지급의 균형이 완전히 무너지는 파국까지 남은 시간은 늦어도 20년 이내다.
이 파국을 피하기 위한 방법은 2가지다. 첫 번째는 지금 당장 국민연금 보험료를 인상하는 방법이다. 하지만 대부분의 국민들은 연금보험료 인상을 원하지 않는다. 연금보험료 인상을 추진했던 국회 연금개혁특별위원회의 활동기한은 2024년 5월까지로 연장됐다. 정치인들도 연금보험료 인상이 부담스럽다. 우수수 떨어지는 표 때문이다.
두 번째는 60세인 정년을 65세로 연장해 연금 수령 대상자들의 일하는 기간을 더 늘리고 국민연금 납부기간도 65세까지 연장하는 방법이다. 그나마 현실적인 방법이다. 하지만 이 경우 기업의 부담이 가중되고 청년들의 취업시장 진입은 더욱 힘들어진다. 또 이 두번째 방법만으론 역부족이다. 반드시 첫번째 방법이 병행되야 연금 고갈을 막을 수 있다.
◆ 건강보험료 급증은 정해진 미래
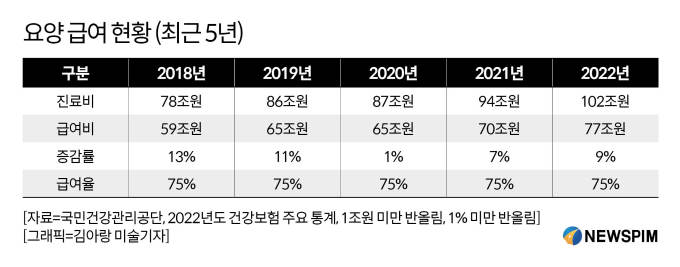
문제는 또 있다. 바로 건강보험료다. 국민건강보험공단이 발표한 '2022년도 건강보험 주요 통계'에 따르면 2022년에 건강보험 환자 진료에 소요된 비용은 102조원을 기록했다. 전년대비 9% 증가한 사상 최대치다. 이 중 개인부담금은 총 진료비의 약 25%인 26조원이다. 나머지 75%에 해당하는 77조원을 건강보험공단이 급여비를 통해 부담했다.
 |
여기서 눈에 띄는 건 고령자의 진료비다. 65세 이상 노인 인구수는 938만명으로 전체 인구수의 17%에 불과하다. 그런데 노인인구의 진료비는 전체 진료비의 43%인 44조원을 기록했다. 전년대비 8.6% 증가한 수치다. 향후에는 더 가파른 진료비 급증이 예상된다.
물론 지금 당장은 건강보험료 누적 적립금이 넉넉하다. 하지만 이런 여유 있는 상황은 곧 역전될 수밖에 없다. 무려 1천만명이 넘는 60년대생들의 노인인구 편입은 정해진 미래다. 이 노인들은 오래도록 건강보험 재정을 압박하게 될 것이다.
'국회 예산 정책처'의 자료에 따르면 2023년도의 건강보험 재정수지 추정치는 1조3천억원 흑자다. 또 누적 준비금도 25조2천억원으로 여유롭다. 하지만 대략 10년 뒤인 2032년도의 건강보험 재정수지 전망은 -20조원으로 급 반전된다. 또 누적 준비금도 -61조6천억원이라는 심각한 적자를 예상하고 있다.
한국은 이미 소득의 7%를 건강보험료로 징수 중이다. 적지 않다. 하지만 이런 추세라면 10%까지도 더 오를 수 있다. 먼 미래에 건강보험료로 의료비가 감당 안 되는 상황이 오면 그 때는 어떻게 될까? 정부 재정으로 보조할 것으로 예상된다. 하지만 정부 재정이 미래에도 여유 있을지는 아무도 장담할 수 없다.
◆ 국민연금보다 더 심각한 기초연금
국민연금과 건강보험보다 더 심각한 건 기초연금이다. 국민연금과 건강보험은 수급자들에게 미리 돈을 걷어서 나중에 지급하는 구조다. 그래서 실제 지출보다 적게 걷는 게 문제될 뿐 재원 자체를 걱정하지는 않는다.
반면 기초연금은 수급자들에게 연금보험료를 걷지 않고 순수하게 국가의 재정만을 통해 지급하는 구조다. 기초연금은 만 65세 이상 노인 중 하위 70%에게 약 30만원을 지급한다. 설상가상으로 지급금액 상향을 검토 중이다.
기획재정부의 '2024년 예산안'에 따르면 기초연금으로 배정된 예산은 20조2,000억원이다. 문제는 지금도 막대한 이 기초연금 예산이 노령화로 인해 향후 기하급수적으로 늘어날 수밖에 없다는 점이다. 그런데 이미 현 상황에서도 한국의 관리 재정수지는 심각한 적자를 기록 중이다.
 |
'관리재정수지' 상의 적자는 2020년에 -112조원, 2021년에 -91조원, 2022년에 -117조원이다. '코로나19'로 인한 일시적인 적자가 아니다. 적자가 전혀 줄어들지 않았다. 한국의 실질적인 재정상황은 현재도 어려운 상황이다.
그런데 기획재정부가 발표한 국가재정운용계획(2023~2027년)에 따르면 2023년에 665만명인 기초연금 수급자수는 불과 4년뒤인 2027년에는 152만이 증가한 817만명으로 늘어난다. 같은 기간 국민연금 수급자수는 677만명에서 무려 228만명이 증가한 905만명으로 늘어난다.
한국 연금수급자의 증가인원 계산은 수학이 아니라 산수다. 지금 55살인 사람은 10년뒤에 반드시 65살이 된다. 특히 60년대생과 70년대생의 숫자가 압도적으로 많다. 따라서 20년 이내에 연금수급자수는 급증할 수밖에 없다.
◆ 한국 현재 재정수지, 다른 나라보다 양호…미래는?
한국의 외견 상 재정수지는 다른 선진국들보다는 훨씬 양호한 상황이다. 하지만 이는 아직 노령화 시대가 본격적으로 다가오지 않았기 때문이다. 한국이 초고령화 사회에 진입하는 순간 재정수지가 순식간에 악화될 거라는 누구나 예측 가능하다.
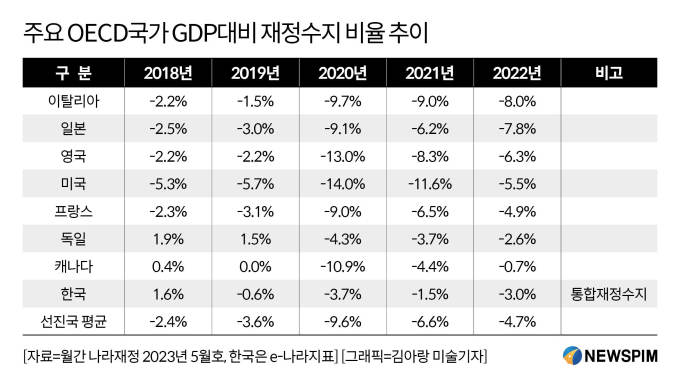 |
'코로나19'로 전 세계가 공격적인 재정정책을 펼쳤던 2020년에 한국의 GDP 대비 통합재정수지 적자는 -3.7%에 그쳤다. 미국의 -14.0%나 영국의 -13.0%와 비교해보면 상당히 양호하다. 한국의 2020년 관리재정수지 적자도 -5.8%에 불과해 상대적으로 좋은 편이다.
하지만 문제는 코로나가 거의 끝난 2022년이다. 미국의 GDP 대비 재정수지적자율은 -5.5%로 2020년의 -14.0%보다 대폭 축소됐다. 반면 한국의 통합재정수지 적자율은 -3.0%로 2020년의 -3.7%보다 별로 줄어들지 않았다. 관리재정수지도 -5.4%로 개선폭이 미미하다. 그렇다면 앞으로의 미래전망은 어떨까?

기획재정부가 발표한 국가재정운용계획(2023~2027년)에 따르면 2022년의 관리재정수지 적자 -117조원을 정점으로 2023년부터는 적자가 -58조원으로 가파르게 줄어든다. 하지만 이는 너무나도 낙관적인 전망이다.
2023년만 해도 예상 국세 수입은 400조원이었지만 실제 국세수입은 -59조원 감소한 341조원으로 예상된다. 국세 수입 펑크 규모가 엄청나다. 게다가 해가 갈수록 노령화가 심해지는 현실을 감안해야 한다. 기획재정부의 낙관적인 전망치대로 관리재정수지 적자가 개선되기는 쉽지 않아 보인다.
◆ 급증하는 국가부채와 늘어나는 이자
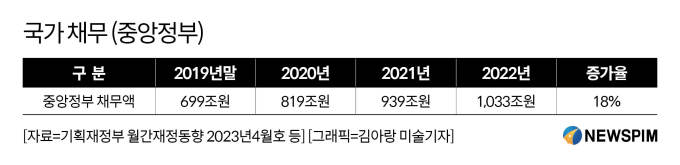
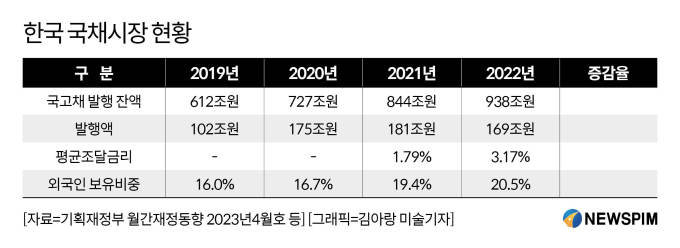
그런데 이렇게 큰 폭의 재정적자가 발생하면 정부는 도대체 어디서 돈을 조달할까? 일단 정부는 적자국채를 발행해서 자금을 조달한다. 2022년에 정부 부채는 94조원이 증가했다. 그 결과 2022년말 정부의 총 부채액은 전년대비 18%가 증가한 1,033조원에 이른다. 그런데 정부의 부채는 무한대로 늘어날 수 있을까?
 |
게다가 미국 기준금리 인상의 영향으로 한국의 국채 발행금리마저 오름세를 보이고 있다. 이에 따라 2021년의 국채시장 평균조달금리는 1.79%였지만 2022년에는 3.17%로 금리가 껑충 뛰었다.
2023년의 시장금리는 더 높아졌으므로 국채 평균조달금리는 더 크게 상승할 수밖에 없다. 1,033조원의 부채에 3.17%의 평균조달금리를 곱하면 연간 이자만 약 32조원이 넘게 된다. 이 32조원의 국채이자는 고스란히 국가재정에 부담으로 작용한다.
 |
물론 객관적으로 볼 때 한국의 부채규모와 부채비율은 아직 낮은 편이다. 단지 증가속도가 빠를 뿐이다. 이 증가속도가 그대로 이어지면 어떻게 될까? 먼 미래에는 한국이 재정적자 문제를 해결하기 위해 결국 세금을 크게 올릴 수 밖에 없는 상황이 온다.
하지만 세금을 올리는 건 결코 쉬운 일이 아니다. 연봉 1억원의 직장인을 예로 들면 지금도 실 수령액이 8천만원 수준이다. 여기서 1천만원의 소득세를 더 걷겠다고 하면 과연 받아들일 수 있겠는가?
법인세 또한 마찬가지다. 법인세는 국가 간의 일자리 유치경쟁에서 중요한 역할을 하므로 경쟁국 대비 크게 올리기 어렵다. 한국의 법인세는 지금도 주요 선진국 대비 약간 높은 편이다.
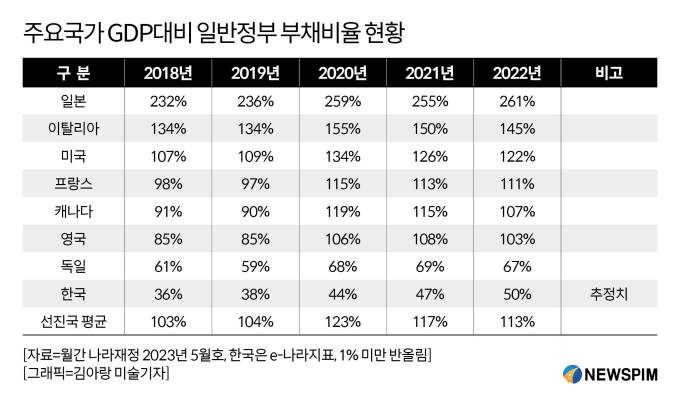 |
위의 표를 찬찬히 살펴보자. 재정수지의 건실함은 GDP대비 부채비율로 평가하는 경우가 많다. 그런데 선진국 중에서도 재정수지가 불안한 국가들이 있다. 대표적으로 부채비율이 높은 국가는 일본으로 무려 261%로 추정된다. 미국도 122%로 높은 편이다.
하지만 부채비율이 높다고 미국의 달러화나 일본의 엔화를 믿지 못하는 경우는 없다. 달러는 기축통화다. 일본의 엔화도 국제적으로 인정받고 있다. 반면 한국의 원화는 기축통화도 아니고 아직 국제적인 활용도도 낮다. 앞으로 해결해야 할 과제다.
한국의 2022년 GDP 대비 정부부채비율은 50%로 일반적인 우려와 달리 매우 낮다. 한국의 외환보유고도 2022년말 기준 4,232억 달러(508조원)로 많은 양의 달러를 보유 중이다. 결론적으로 현재 시점에서 다른 나라들과 한국과의 재정 건전성과 안정성 등을 비교해 보면 한국은 상대적으로 안정감이 있다.
 |
기획재정부의 국가재정운용계획에 따르면 한국의 국가채무는 4년 뒤인 2027년에 1,417조원으로 증가한다. 하지만 GDP도 같이 성장하므로 GDP대비 국가채무비율은 53%로 전망하고 있다. 아직까지는 확실히 양호하다.
◆ 한국 장기 재정전망은 암울
이제 타임머신을 타고 더 먼 미래로 가 보자. 2060년이 되면 OECD회원국 중 한국 국민들의 평균연령이 가장 높아진다. 출산율은 0.7에 불과하고 노령화는 가속화되기 때문이다. 한국의 인구구조는 부채비율이 가장 높은 일본보다도 훨씬 더 나쁘다.
이렇게 인구 노령화가 빠르게 진행될 경우 국민연금, 노령연금, 의료비가 급증하게 된다. 시간이 지날수록 더 심각해진다. 지금 당장 부채비율이 낮다고 안심할 수 있는 상황은 아니다. 이런 식이면 도대체 먼 훗날에는 무슨 일이 일어날까?
최악의 시나리오는 직장인 월급에서 공제되는 연금보험료와 건강보험료와 세금부담액이 감당하기 어려운 수준으로 치솟는 상황이다. 이 경우 2010년대생과 2020년대생들은 한국의 세금폭탄을 피해 세계 각지로 탈출해 취업자리를 찾게 될지도 모른다. 더 심하게는 세금이 안 걷혀 국가가 제 기능을 못 할 수도 있다.
이 정해진 암울한 미래를 바꾸는 방법은 2가지다. 첫번째 방법은 저 출산을 획기적으로 개선시키는 방법이다. 하지만 현실적으로 성공 가능성은 희박하다. 두번째 방법은 이민정책을 적극적으로 바꿔 이민자들을 통해 인구수를 늘리는 방법이다. 하지만 이 역시 이민자들에게 거부감이 강한 한국 국민들의 성향 상 쉽지 않다.

◆ 미국의 재정 적자는 얼마나 심각할까?
그렇다면 미국의 재정적자는 얼마나 심각할까? 한국의 힘겨운 재정상태를 보면 미국의 재정적자도 만만치 않을 것으로 예상된다. 미국의 재정적자는 '코로나19'가 극심했던 2020년이 가장 최악이었다.
아래의 데이터를 찬찬히 살펴보면 먼저 미국의 GDP 대비 연간 재정수지 적자율은 2019년 -4.6%, 2020년 -14.9%, 2021년 -11.9%, 2022년 -5.4%를 기록했다. 2020년에 '코로나19'의 영향으로 크게 악화됐다가 2022년에는 다시 안정화되는 모양새다.
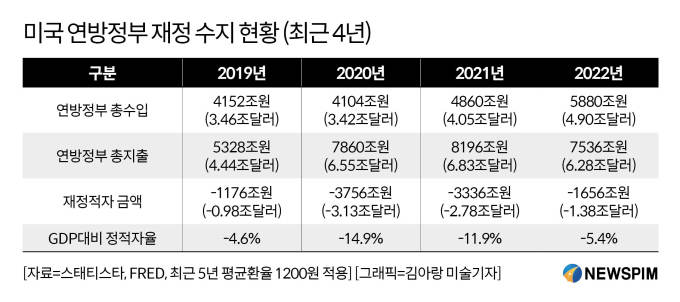
미국의 재정적자를 알기 쉽게 직장인의 연봉으로 환산해 보자. 미국 정부는 2020년에 연봉 1억원을 받아 생활비로 무려 1억9,000만원을 썼었다. 하지만 2022년에는 연봉 1억원에 생활비를 1억2,800만원으로 줄였다. 결론적으로 적자가 -90%인 9,000만원에서 -28%인 2,800만원으로 줄어든 셈이다.
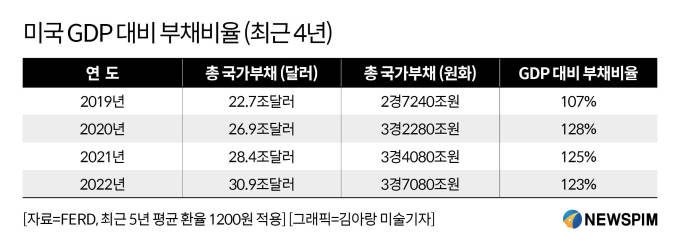 |
재정적자가 감소함에 따라 미국 부채비율도 2020년에 128%로 정점을 찍고 2022년에는 123%로 다소 낮아졌다. 그런데 3경7,000조원(31조달러)의 부채가 있다면 도대체 이자는 얼마나 될까? 최근 미국 10년물 국채금리는 4.8%까지 치솟았다. 부채 3경7,000조원에 4.8%의 금리를 곱해보면 연간 이자비용은 대략 1,776조원이다. 무시무시하다.
그래서 미국이 망할까 봐 불안해하는 사람들이 있다. 하지만 부채비율이 미국보다 훨씬 높은 일본을 보면 안심이 된다. 일본의 GDP 대비 부채비율은 261%다. 하지만 지금도 계속 규모를 늘려가고 있다. 멀지 않아 300%에 도달할 수 있을 것으로 보인다.
그래도 일본은 망하지 않는다. 따라서 미국도 일본을 보고 안심하고 있다. 그런데 기축통화인 달러를 찍어낼 수 없는 한국이 일본을 따라가면 어떻게 될까? 미국과는 달리 상당히 곤란해질 수 있다.
◆ 한국과 미국 화폐가치 폭락…대안은 비트코인
'금'의 뒷받침이 없는 법정화폐는 기본적으로 인플레이션에 취약 할 수밖에 없다. 신용이 부족해서 인플레이션이 발생하는 게 아니다. 발행량 제한 없이 언제든 찍어낼 수 있는 종이화폐라서 화폐가치가 하락하는 것이다. 그래서 경제학자 밀턴 프리드먼은 "인플레이션은 언제 어디서나 화폐적 현상" 이라고 정의했다.
우리는 각국 정부가 이성적이고 합리적이라는 믿음을 가지고 있다. 더 정확히는 각 국의 '재무부'와 '중앙은행'에 큰 기대를 걸고 있다. 그런데 정말 믿어도 될까? 각 국 정부는 정말 이성적으로 인플레이션을 억제하고 화폐발행을 통제하고 있을까?
'니얼 퍼거슨'은 '밀턴 프리드먼'의 말에 본인의 의견을 보태 '초인플레이션은 언제 어디서나 정치적 현상'이라는 말로 정치인들의 본능적인 포퓰리즘 성향을 지적했다. 정치인들은 국가의 미래 재정을 걱정할 마음의 여유가 없다. 유권자들의 환심을 사 당장 당선되는 게 더 급하다.
따라서 정치공학적으로 볼 때 한국이나 미국이나 어느 정도의 포퓰리즘은 피할 수 없는 상수다. 돈 쓸 곳은 늘어나는데 추가로 세금을 올리지 못하면 결국 남은 건 적자국채를 발행하는 방법밖에 없다.
적자국채가 늘어날수록 한국의 국가신용도는 떨어질 수밖에 없다. 이에 비례해 장기적으로는 원화 화폐가치도 하락할 가능성이 크다. 한국의 인구구조도 문제다. 한국의 출산율은 0.7인데 비해 미국의 출산율은 1.6이다.
2배 이상의 압도적인 차이다. 따라서 먼 미래에 한국은 미국보다 재정이 더 악화될 수 있다. 그렇다고 지금 당장 미국 달러를 사 두는 게 과연 최선의 전략일까? 달러보다 비트코인 매수가 더 좋은 방법일 수 있다.
비트코인은 왜 2020년에 급격하게 오르기 시작했을까? 2020년5월의 반감기가 가장 큰 원인일 것이다. 하지만 한가지 더 강력한 이유가 있다. 바로 미국과 주요국들의 재정적자가 비트코인의 상승에 굉장한 영향을 미쳤다.
2020년 이전까지 대중들은 비트코인이 절대 '금'이나 '달러'의 대체재가 될 수 없다고 생각했다. 하지만 '코로나19'당시 각국 정부에서 엄청나게 돈을 풀어대는 모습을 보며 사람들의 인식은 변하기 시작했다. 정부의 법정화폐를 믿을 수 없다는 '사토시 나카모토'의 말이 무슨 뜻인지 비로소 본인들이 직접 눈으로 확인하게 된 것이다.
화폐가치 하락은 한국만의 문제가 아니다. 미국 역시 여러가지 이유로 화폐가치가 매일 매일 하락하고 있다. 그렇다면 여기에 대한 대안은 뭘까? 미국의 달러처럼 마구 찍어낼 수 없게 발행량이 총 2,100만개로 제한된 비트코인이 대안이 될 수 있다. 이게 바로 최초로 비트코인을 설계했던 '사토시 나카모토'의 큰 그림이기도 하다.
⑦편에서 계속… 비트코인⑦ 중앙은행이 '금' 사면 오를까? 차라리 비트코인
자세한 내용은 해당 영상을 통해 확인해 보자.
뉴스핌 (촬영·편집 : 이성우)
longinus@newspim.com